
XRP начинает поддерживать живое долларовое кредитование на Ethereum, хотя рынок остается сильно сконцентрированным среди нескольких заемщиков.
Рынок Morpho, обеспеченный FXRP, токенизированным представлением XRP, по состоянию на 1 октября имел около 7,18 млн RLUSD в виде непогашенных займов против 10,76 млн FXRP. Три крупнейших адреса составляли почти весь этот долг, ограничивая возможность рассматривать эту активность как широкое принятие.
Рынок, запущенный в августе через Flare, позволяет держателям XRP выпускать FXRP, перемещать его на Ethereum и занимать стейблкоин Ripple RLUSD, не продавая немедленно свою экспозицию XRP.
Это добавляет новый кредитный сценарий использования для XRP, но также вводит зависимости от моста, залога и погашения, с которыми заемщики не сталкиваются при прямом владении нативным XRP.
Три заемщика доминируют на развивающемся кредитном рынке XRP
Ранняя кредитная активность сильно сконцентрирована среди небольшого числа участников.
Три крупнейших адреса составляют 93% примерно от 7,2 млн долларов непогашенного долга, что дает горстке позиций непропорционально большое влияние на размер рынка. Крупное погашение может резко сократить заимствования, в то время как другой заем из тех же кошельков может увеличить общую сумму, не привлекая новых пользователей.
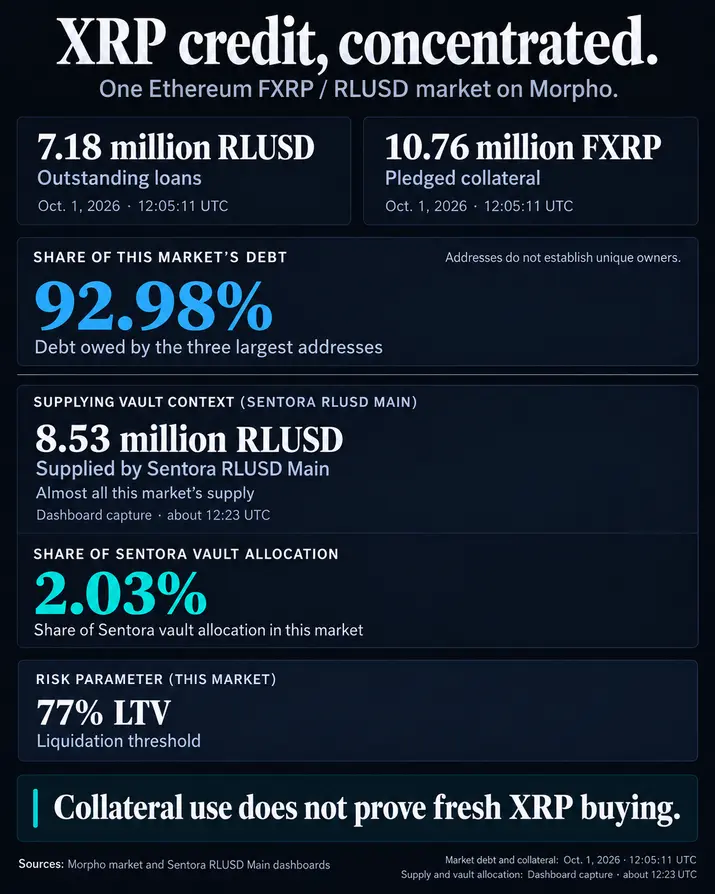
Концентрация может быть даже выше, чем предполагает количество адресов. Записи в блокчейне идентифицируют кошельки, а не их владельцев, поэтому несколько адресов могут принадлежать одному и тому же инвестору или учреждению.
Финансирование также сконцентрировано. Sentora RLUSD Main предоставил около 8,53 млн RLUSD, обеспечив почти всю ликвидность, доступную заемщикам в наблюдаемый момент. Тем не менее, рынок FXRP составляет лишь около 2,03% от более широких распределений хранилища Sentora, оставляя место для выделения большего капитала при увеличении спроса.
Sentora может предоставить до 10 млн RLUSD в рамках текущего лимита. Это дает заемщикам возможность брать на себя больше долгов, хотя свободные мощности мало говорят о том, будет ли более широкая группа держателей XRP фактически использовать их.
Та же концентрация может стать более важной, если цена XRP ослабнет.
Morpho позволяет кредиторам ликвидировать позицию, когда стоимость ее долга превышает 77% залога, обеспечивающего ее. Три крупнейших заемщика далеки от этой точки. Исходя из их текущего долга и залога, самая крупная позиция может выдержать снижение соотношения FXRP к RLUSD примерно на 45%, в то время как у двух следующих есть буферы около 38%.
У некоторых мелких заемщиков меньше пространства. Одна позиция с долгом около 121 000 RLUSD против 133 000 FXRP может достичь порога ликвидации после снижения примерно на 21%, предполагая, что позиция в остальном не изменится.
Рынок зафиксировал некоторые ликвидации в сентябре, но по состоянию на 1 октября не показал реализованных или нереализованных плохих долгов. Более резкое движение обеспечило бы более значимый тест, поскольку ликвидатор, принимающий одну из крупнейших позиций, внезапно столкнулся бы с необходимостью поглотить значительное количество FXRP.
Это не обязательно означало бы немедленную продажу базового XRP. Ликвидатор мог бы удержать FXRP, продать его, переместить обратно во Flare или погасить за нативный XRP.
На данный момент более серьезной проблемой является то, как быстро несколько крупных кошельков могут изменить рынок. Новые заемщики, распределяющие долг по большему количеству адресов, сделали бы общую сумму в 7,2 млн долларов более репрезентативной для широкого спроса. Если активность останется сконцентрированной, одно крупное погашение, новый заем или ликвидация могут существенно изменить рынок почти в одночасье.
Нативное кредитование может расширить кредит XRP без создания новых покупателей
Концентрация в Morpho может оказаться временной, поскольку разработчики готовятся перенести кредитование непосредственно в XRP Ledger.
Предлагаемая архитектура кредитования XRPL, которая в настоящее время проходит проверки безопасности, позволит выдавать срочные кредиты в сети, вместо того чтобы держателям XRP приходилось выпускать FXRP, переводить его на Ethereum и занимать через Morpho.
Устранение этих шагов может упростить доступ к кредитам, обеспеченным XRP, и дать учреждениям еще один способ использовать активы XRPL для финансирования и управления ликвидностью. Это также введет другую кредитную модель, отличную от кредитов с избыточным обеспечением Morpho, с андеррайтингом, проводимым до создания срочных кредитов.
Однако большее кредитование не обязательно приведет к новому спросу на XRP. Существующие держатели могли бы просто развернуть уже имеющийся у них XRP, в то время как учреждения могли бы перерабатывать существующие остатки через кредитные рынки. Таким образом, непогашенный долг может значительно возрасти без соответствующего увеличения числа владельцев XRP или объема нового капитала, поступающего в токен.
Это делает состав заемщиков столь же важным, как и объем займов. Рынок, который растет, потому что одни и те же крупные держатели увеличивают свои заимствования, углубит полезность XRP без демонстрации более широкого принятия. Рост, распределенный между новыми заемщиками, более крупными кредитными пулами и устойчивой активностью после погашений, предоставит более убедительные доказательства того, что кредит расширяет экономическое использование актива.
Нативное кредитование станет следующим испытанием. Если поправки пройдут проверки безопасности и получат одобрение валидаторов, держатели XRP получат прямой кредитный маршрут на XRPL наряду с существующим рынком Morpho на базе Ethereum.
Сравнение покажет, привлечет ли снижение межсетевых трений более широкую базу заемщиков или просто даст существующим держателям XRP еще один способ использовать тот же капитал.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Oluwapelumi Adejumo