
По данным оценщика рисков LlamaRisk, 51,2% обеспечения синтетического доллара Ethena USDe, ориентированного на $1, приходится на DeFi и институциональное кредитование. Эта цифра не учитывает фактические заимствования или средства, доступные для немедленного вывода. Для держателей доступные резервные активы и возможность выхода вблизи курса привязки являются отдельными тестами.
Уполномоченные контрагенты могут погашать USDe напрямую у Ethena при соблюдении ее условий. Другие держатели полагаются на вторичные рынки для выхода. Вывод USDe из sUSDe, доли в стейкинговом пуле, требует отдельного процесса разблокировки. Кредитная позиция может иметь избыточное обеспечение, в то время как предоставленные стейблкоины остаются заимствованными. Восстановление этих активов зависит от ликвидности пула или положений о отзыве и возврате в соответствующем кредитном соглашении.
Глобальный снимок показывает обеспечение в размере 4,76 млрд долларов США против 4,76 млрд выпущенных USDe. Распределение кредитования составляет 36,9% DeFi и 14,3% институционального, наряду с 24,9% ликвидных стейблкоинов, 17,6% крипто-базиса и 6,0% реальных активов.
LlamaRisk раскрывает частичное финансирование Aave DAO и свою независимую роль в аттестации доказательства резервов Ethena. Компания заявляет, что не получала вознаграждения от протокола или аффилированных лиц за эту оценку.
Диверсификация сама по себе предшествует этому снимку. Обсуждения управления Ethena в марте уже описывали развертывание кредитования, а CryptoSlate освещал более широкое смещение обеспечения в августе.
Когда кредитные активы становятся активами для погашения
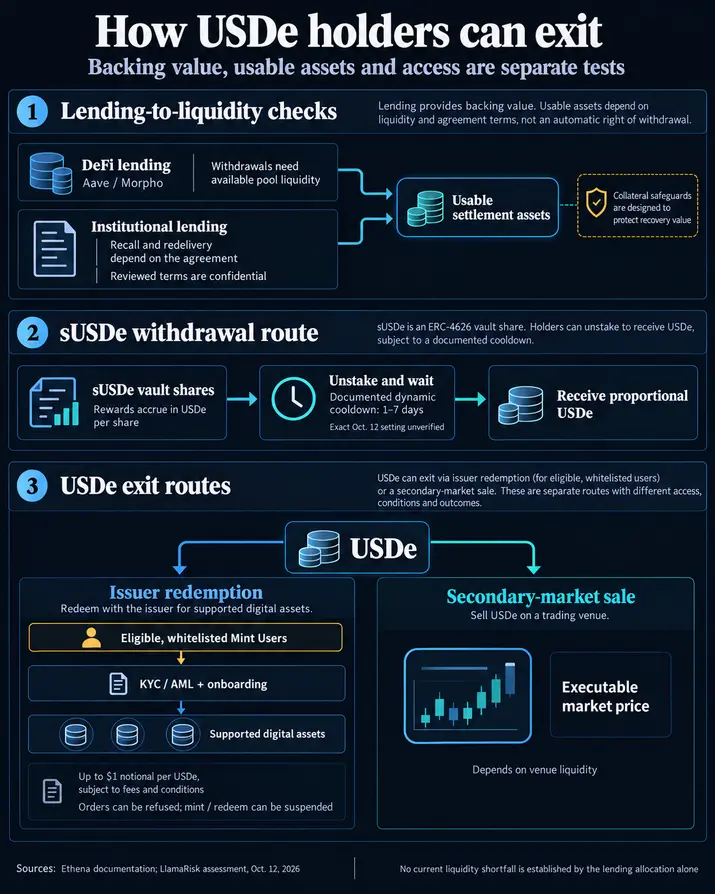
Политика DeFi-кредитования Ethena описывает рассмотренные рынки с избыточным обеспечением заемщика, консервативными параметрами соотношения кредита к стоимости и лимитами экспозиции, подлежащими пересмотру управляющим органом и комитетом по рискам. Эти меры предосторожности направлены на ограничение убытков. Механизмы вывода средств Aave и Morpho определяют, доступны ли базовые активы для восстановления.
Согласно правилам вывода средств Aave, поставщик может вывести только сумму, доступную в пуле, которая не была заимствована. Дизайн рынка Morpho также делает достаточную ликвидность условием вывода средств.
| Категория кредитования | Доля обеспечения, 12 октября | Путь обратно к расчетным активам |
|---|---|---|
| DeFi-кредитование | 36,9% | Вывод предоставленных активов при условии доступной рыночной ликвидности. |
| Институциональное кредитование | 14,3% | Возврат предоставленных активов в соответствии с положениями о отзыве и возврате в применимом соглашении. |
В отношении институционального кредитования Ethena описывает займы в стейблкоинах, обеспеченные залогом, стоимость которого превышает сумму займа, включая ликвидные BTC и ETH. Квалифицированные соглашения о хранении и трехсторонние соглашения, в которых независимый агент хранит и администрирует залог, предназначены для защиты претензий протокола. Соответствие контрагентов и лимиты совокупной экспозиции подлежат надзору комитета.
Рамки обзора LlamaRisk за апрель анализируют коэффициенты обеспечения, сегрегацию хранения, исполнимые права обеспечения, права на ликвидацию, уведомление об отзыве и сроки возврата. На Ethena Governance ее мартовский обзор соглашений Maple и Anchorage не выявил существенных договорных недостатков. Индивидуальные условия и коммерческие пороги остаются конфиденциальными.
Соглашение Anchorage, рассмотренное в марте, было заключено с A1, Ltd., компанией из Каймановых островов, отличной от банка Anchorage Digital Bank, имеющего лицензию OCC. Соглашение Maple было заключено через Protocol Pool Operations Alpha LLC, базирующуюся в Делавэре.
Залоговые, депозитарные и юридические гарантии предназначены для снижения кредитного риска. Их публичные описания не устанавливают точных сроков возврата предоставленных активов по рассмотренным институциональным соглашениям. Для выхода держателя необходимо совместно оценить защиту стоимости восстановления и сроки поставки.
Погашение USDe и вывод sUSDe
Владение USDe не предоставляет автоматического доступа к основному механизму погашения Ethena. Опубликованные условия резервируют эту услугу для уполномоченных пользователей Mint, прошедших проверки KYC и AML, другие процедуры онбординга и внесения в белый список. Обычный держатель должен стать уполномоченным пользователем Mint для прямого погашения или использовать выход через вторичный рынок.
Условия описывают условное погашение в поддерживаемые цифровые активы, представляющие пропорциональную долю резервов, с ограничением в 1 доллар США по номинальной стоимости за USDe и с учетом комиссий и других условий. Получение актива обеспечения — это отдельный шаг от получения долларов на банковском счете. Процесс обработки заказов Ethena использует подписанные цены и проверки операционного принятия, поэтому номинальная структура погашения не делает каждый запрошенный заказ выполнимым.
Оценка контракта Ethereum от 12 октября, проведенная LlamaRisk, перечисляет PYUSD, USDC, USDG, USDT, USDm и USDtb в качестве разрешенных стейблкоинов, а также DAI с меньшими лимитами. Она сообщает об общем потолке погашения в 20 миллионов USDe за блок, по сравнению с 200 миллионами для выпуска, и 2 миллионами в каждом направлении для DAI. Это контрактные потолки, а не доступные наличные средства. Эмитент может приостановить выпуск и погашение без 24-часового ожидания контролера.
Этот доступ является центральным для механизма арбитража привязки Ethena. Уполномоченный участник может купить USDe со скидкой на внешнем рынке и погасить его за активы обеспечения. Стимул для закрытия этого разрыва зависит от возможности получить используемую котировку и получить активы. Продавцы на вторичном рынке полагаются на этот арбитражный канал, а также на ликвидность площадки, где они продают.
sUSDe добавляет еще один этап. Это доля пула ERC-4626, представляющая пропорциональную долю в USDe в контракте стейкинга. Вознаграждения увеличивают USDe, представленный каждой долей. Его соответствующий обменный курс — USDe за долю, а не фиксированная цель в $1 для самого sUSDe.
Текущее руководство по стейкингу Ethena описывает динамичный период охлаждения, установленный управляющим органом, от одного до семи дней. Его техническая документация помещает ожидающие вывода USDe в USDeSilo перед выводом. Руководство дает диапазон, а не устанавливает активную настройку на 12 октября. Завершение этого процесса доставляет USDe; продажа или погашение этого USDe — это дальнейший шаг, со своими собственными условиями ликвидности и соответствия.
Резервный буфер и важные проверки
Резервный фонд Ethena предназначен для поглощения отрицательной доходности протокола и дефицита обеспечения. Оценка LlamaRisk за сентябрь оценивала его примерно в 62,1 млн долларов США. Буфер убытков служит иной цели, чем активы, готовые к немедленному расчету.
Политика резервного фонда Ethena гласит, что текущее распределение доходов протокола составляет 0%, а доходы направляются на стимулы и рекламные выплаты. Это распределение применяется к новым доходам; существующий баланс фонда является отдельным показателем.
Картирование позиций в сентябре выявило экспозиции Aave, Morpho, Jupiter Lend и Kamino, наряду с институциональными позициями Maple, FalconX, Kraken, CBAM и Anchorage. Эти детальные весовые коэффициенты площадок остаются историческими.
Анализ периода охлаждения от Blockworks Advisory за март явно разграничивает учет ликвидности. Он разделяет выводимые кредитные позиции от тех, которые ограничены использованием, и объясняет, что циркуляция USDtb, уже имеющегося в качестве обеспечения USDe, через выпуск и погашение USDe не создает чистой ликвидности.
Политика институционального кредитования Ethena описывает лимиты, рассмотренные комитетом, без указания числового верхнего или нижнего предела.
Для держателей наблюдаемый тест кредитования — это доступная не заимствованная ликвидность наряду с суммой, предоставленной каждому рынку. Раскрытие информации об институциональном отзыве и возврате должно сопровождаться качеством обеспечения. Обеспеченная позиция и позиция, которая может поставлять расчетные активы по требованию, отвечают на разные вопросы.
Соответствие требованиям к погашению, принятые заказы и активный период охлаждения sUSDe завершают тест на выход.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Liam 'Akiba' Wright


