
Держатель ETH может продать токен ликвидного стейкинга, в то время как лежащий в его основе ETH остается застейканным. FAQ от 25 сентября от сотрудников SEC проводит условное различие между расписками, подтверждающими право собственности, и токенами, выпущенными протоколом. Раскрытия информации от Coinbase и Lido показывают практическую долю держателя: передаваемый токен не гарантирует немедленного вывода ETH из стейкинга или продажи по стоимости базовой позиции.
Отдел корпоративных финансов Комиссии по ценным бумагам и биржам заявил, что соответствующая расписка о стейкинге цифрового товара может быть «цифровым инструментом». Токен, выпущенный поставщиком ликвидного стейкинга на основе протокола, вместо этого может быть «цифровым товаром». Сотрудники не классифицируют cbETH от Coinbase или stETH от Lido по названию. Их условия определяют, кто владеет депонированным ETH, как токен может быть погашен и что может произойти, если его держатель продаст его вместо этого.
Что считается распиской
В FAQ сотрудников расписка определяется правами, которые она представляет. Она подтверждает, что актив был депонирован и что депонент сохраняет право собственности. Согласно описанию в FAQ, право собственности и контроль не переходят к эмитенту расписки, который не может передавать, одалживать, закладывать, повторно закладывать или иным образом использовать депонированный актив или подвергать его претензиям третьих сторон. Это описание типа расписки, обсуждаемого сотрудниками, а не новое правило хранения для каждого токена, продаваемого как ликвидный стейкинг.
Затем в FAQ проводится различие между двумя возможными классификациями согласно интерпретации криптоактивов SEC от марта. Расписка на цифровой товар, не подпадающий под инвестиционный контракт, может быть цифровым инструментом, поскольку ее функция заключается в подтверждении права собственности. Расписка, выпущенная поставщиком ликвидного стейкинга на основе протокола, сама по себе может быть цифровым товаром, когда ее стоимость связана с функционирующей криптосистемой и рыночным спросом и предложением. Слово «может» имеет значение: ни один из ответов не присваивает статус отдельному продукту только потому, что он называется токеном стейкинга.
В более раннем заявлении сотрудников от августа 2025 года токены ликвидного стейкинга описывались как передаваемые доказательства депонированных активов и их начисленных вознаграждений. В нем обсуждались как протоколы смарт-контрактов, так и сторонние хранители, ограничивая его взгляд с точки зрения законодательства о ценных бумагах только описанными им соглашениями. Он не касался рестейкинга или соглашений, в которых поставщик контролирует выбор стейкинга, устанавливает или гарантирует вознаграждения, или обеспечивает дополнительные доходы от токенов. Выход за рамки этого заявления сам по себе не является выводом о том, что соглашение включает в себя ценные бумаги.
Эти категории формируют анализ сотрудников с точки зрения законодательства о ценных бумагах описываемых ими соглашений; они не сертифицируют доступ к лежащему в основе ETH. Coinbase и Lido предоставляют практическое сравнение различных маршрутов хранения и погашения. В FAQ не делается никаких определений относительно какого-либо из продуктов.
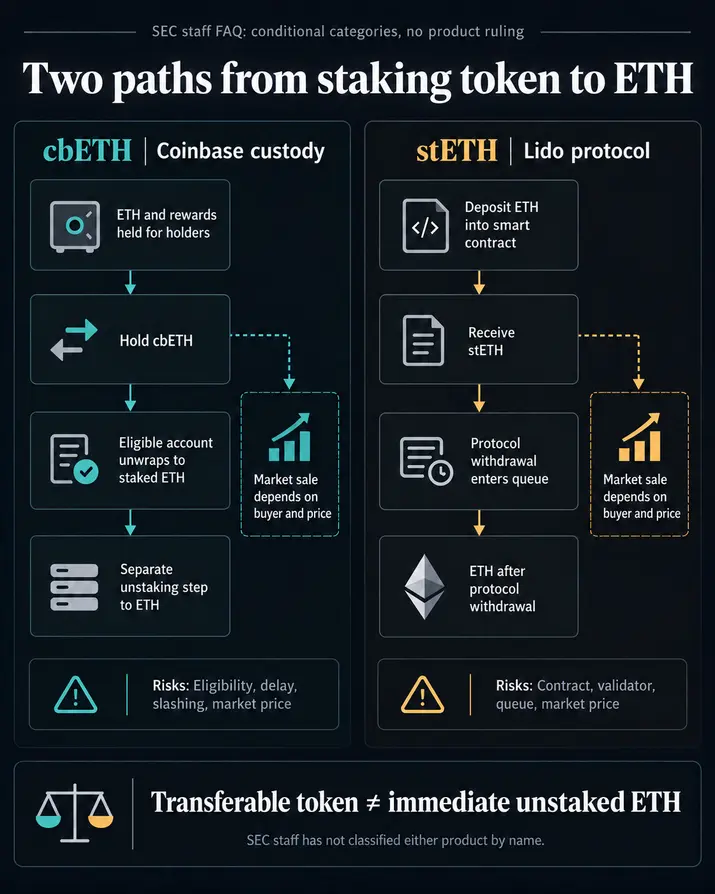
Два пути обратно к ETH
Кастодиальный путь Coinbase
Пользовательское соглашение Coinbase для США гласит, что cbETH представляет ETH, застейканный через Coinbase, включая связанные вознаграждения и за вычетом комиссий или штрафов за слэшинг. В нем говорится, что застейканный ETH и вознаграждения, обернутые в cbETH, хранятся Coinbase от имени держателей токенов, и что право собственности не переходит к Coinbase. Продажа или передача cbETH передает получателю базовую долю владения и право на контрактное погашение.
Эта передаваемость дает держателю способ выйти из системы до вывода застейканного ETH. Руководство по продукту Coinbase гласит, что cbETH можно продать, отправить или хранить во внешнем кошельке. Но его продажа — это рыночная сделка, и Coinbase предупреждает в своем соглашении, что цена токена может отличаться от цены ETH или застейканного ETH. Coinbase не обещает, что покупатель будет доступен или будет поддерживать ликвидность cbETH.
Путь контрактного погашения отличается от продажи. Соглашение гласит, что соответствующий требованиям держатель cbETH должен иметь учетную запись Coinbase в хорошем состоянии и соответствовать требованиям к стейкингу для развертывания; могут применяться географические ограничения и задержки обработки. Развертывание возвращает застейканный ETH с вознаграждениями за вычетом применимых комиссий и штрафов за слэшинг, а не немедленно доступный для использования не застейканный ETH. Получение ETH после этого требует дальнейшего запроса на вывод из стейкинга и завершения процесса Ethereum. Таким образом, передаваемый токен не дает каждому держателю одинакового немедленного пути погашения.
Протокольный путь Lido
Документация по контрактам Lido описывает другую операционную модель. Пользователь депонирует ETH в смарт-контракт протокола и получает stETH. Чтобы вернуть ETH через протокол, держатель отправляет запрос на вывод, который попадает в очередь. Токен также можно продать другому трейдеру вместо ожидания этого процесса.
Эти пути подвергают держателя различным ограничениям. Раскрытие информации о рисках Lido гласит, что вывод средств из протокола может быть замедлен из-за пропускной способности очереди и выходов валидаторов Ethereum. ETH, полученный в конечном итоге, следует учетной политике протокола и может быть затронут неблагоприятными событиями, такими как слэшинг. Продажа на вторичном рынке быстрее только в том случае, если кто-то согласится торговать по приемлемой цене; спреды, проскальзывание и дисконт к ETH могут увеличиваться, когда ликвидность ограничена. Раскрытие информации также выявляет риски, связанные со смарт-контрактами, управлением и валидаторами, и гласит, что stETH и wstETH не имеют общего одобрения на уровне протокола.
Маркировка не решает вопрос выхода
Два продукта иллюстрируют, почему «ликвидный» описывает способность токена к перемещению, а не гарантированное преобразование в не застейканный ETH по фиксированной стоимости. С cbETH держатель зависит от условий хранения и процесса проверки права на получение от Coinbase для контрактного погашения или от рыночного покупателя для продажи. Со stETH держатель может использовать очередь вывода средств из протокола или рыночного покупателя. В любом случае цена на вторичном рынке может отличаться от стоимости базовой застейканной позиции.
В FAQ от 25 сентября ни один из токенов не классифицируется по названию, а его ответы являются необязательными мнениями сотрудников, которые не создают новых обязательств. Его полезное различие более узкое: прежде чем рассматривать токен ликвидного стейкинга как взаимозаменяемый с ETH, держателю необходимо знать, кто сохраняет право собственности на депозит, кто управляет путем погашения, какой актив возвращается первым и какие задержки или убытки могут возникнуть. Регуляторная категория сама по себе не может ответить на эти вопросы на уровне продукта.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Liam 'Akiba' Wright


