
Предлагаемые Францией изменения в налогообложении криптовалют сделают переход из биткойнов или эфириума в определенные стейблкоины налогооблагаемым событием, даже если инвестор никогда не выведет наличные.
Финансовый комитет Национального собрания принял поправку I-CF1826 7 октября, добавив это предлагаемое исключение к более широкому пересмотру расчета частных приростов от криптовалют. Положение вступит в силу с 1 января 2027 года, если будет принято.
Для инвестора, продающего биткойн-экспозицию в USDC, последствием станет изменение сроков налогообложения сделки по снижению риска. Прибыль может стать подлежащей декларированию, в то время как вырученные средства останутся на криптовалютном кошельке или биржевом счете. Однако предложение также меняет стоимость, вычитаемую из этой выручки, и предоставляет старым активам переходный выбор.
Согласно руководству французских налоговых органов, криптовалютные обмены без денежного расчета получают отсрочку налогообложения. Конвертация в фиат или использование криптовалюты для получения других товаров или услуг уже может облагаться налогом в рамках режима частных сделок, с учетом применимых льгот.
CF1826 отменит отсрочку обмена, когда инвестор получает токены электронных денег, как определено Регламентом ЕС о рынках криптоактивов (MiCA), или связанные с ними права. Оперативное формулирование нацелено на полученный актив. Таким образом, обмен биткойна на квалифицированный токен может привести к признанию прибыли до любого последующего вывода наличных.
Определение MiCA описывает криптоактив, который стремится поддерживать стабильную стоимость по отношению к одной официальной валюте. Это юридическое определение устанавливает сферу действия исключения. Поправка ссылается на него без явного условия лицензирования эмитента.
USDC является конкретным примером: Европейский белый документ Circle определяет его как токен электронных денег в соответствии с тем же положением MiCA. Приведенные ниже иллюстрации используют нативный USDC, а транзакции измеряются в евро.
Спонсоры поправки обосновывают изменение, описывая отсрочку при конвертации стейблкоинов, обеспеченных фиатом, как законодательную лазейку. Для инвестора, использующего обмен для снижения рыночной экспозиции, практическим следствием будет более раннее признание любой прибыли.
Предлагаемый расчет прибыли касается прибыли сверх себестоимости. Он вычитает базу приобретения уступаемых активов из цены продажи. Эта база — стоимость, признанная для целей налогообложения; транзакция может привести к прибыли, отсутствию прибыли или убытку.
Два способа оценки старых активов
Существующий во Франции портфельный расчет распределяет часть цены приобретения всего криптовалютного портфеля на каждую налогооблагаемую сделку. Текущее руководство вычитает общую цену приобретения портфеля, умноженную на соотношение цены продажи к стоимости портфеля непосредственно перед транзакцией.
Предлагаемая замена сосредоточится на фактически проданных криптоактивах. Для активов одного типа, приобретенных по разным ценам, она предусматривает средневзвешенную стоимость приобретения.
Для активов, приобретенных до 2027 года, поправка предлагает два пути. Инвестор может использовать подтвержденные фактические затраты на приобретение, определенные в соответствии с новыми правилами расчета базы. Альтернативно, инвестор может распределить цену приобретения портфеля, рассчитанную по старым правилам на 31 декабря 2026 года, между активами, имевшимися на тот момент, пропорционально их стоимости на эту дату.
Вариант распределения сохраняет пул себестоимости и распределяет его между активами. Доступный пул себестоимости остается ценой приобретения, рассчитанной по старым правилам, а не полной рыночной стоимостью портфеля. Текст делает этот выбор безотзывным для всего портфеля при подаче первой декларации, отражающей налогооблагаемую сделку после 1 января 2027 года.
Рассмотрим гипотетического инвестора, чьи биткойны стоили 20 000 евро и оцениваются в 60 000 евро, а его эфириум стоил 40 000 евро и оценивается в 40 000 евро на дату перехода. Портфель имеет себестоимость приобретения 60 000 евро и стоимость 100 000 евро. Предположим отсутствие предыдущих сделок, комиссий или денежных расчетов, отсутствие других активов того же типа и неизменные евро-стоимости в ходе транзакций.
При варианте распределения биткойн составляет 60% стоимости портфеля и получает базу в 36 000 евро. Эфириум получает оставшиеся 24 000 евро. Использование фактических затрат вместо этого оставило бы их базы на уровне 20 000 евро и 40 000 евро соответственно.
Та же транзакция биткойн-USDC затем приведет к различным прибылям от первой сделки:
| Гипотетическая транзакция или база | Предлагаемый маршрут фактической стоимости | Предлагаемый маршрут распределения |
|---|---|---|
| База биткойна перед обменом | 20 000 евро | 36 000 евро |
| Прибыль от обмена на нативный USDC на 60 000 евро | 40 000 евро | 24 000 евро |
| База полученного USDC | 60 000 евро | 60 000 евро |
| Прибыль от последующей сделки с эфиром за 40 000 евро | 0 евро | 16 000 евро |
Таблица сравнивает гипотетические валовые прибыли в соответствии с предложением. В соответствии с текущими правилами, квалифицированный обмен сам по себе получил бы отсрочку. При любом из предлагаемых переходных маршрутов обмен биткойна на USDC стал бы налогооблагаемым событием.
Изменение только исторических затрат до 50 000 евро для биткойна и 10 000 евро для эфириума меняет сравнение первой сделки: фактическая стоимость приведет к прибыли от биткойна в 10 000 евро против 24 000 евро при распределении. Оставшаяся прибыль от эфириума при неизменных стоимостях составила бы 30 000 евро при фактической стоимости или 16 000 евро при распределении. Исторические затраты определяют, какой метод признает большую прибыль первым.
Сброс базы и стоимость определения сроков убытков
Предложение явно различает обмены, которые сохраняют отсрочку, и обмены, которые становятся налогооблагаемыми. Отложенный обмен переносит базу уступленных активов на полученные активы. Налогооблагаемый обмен присваивает полученным криптоактивам базу, основанную на стоимости полученного возмещения, уже использованной для расчета прибыли, с поправкой на любые денежные расчеты.
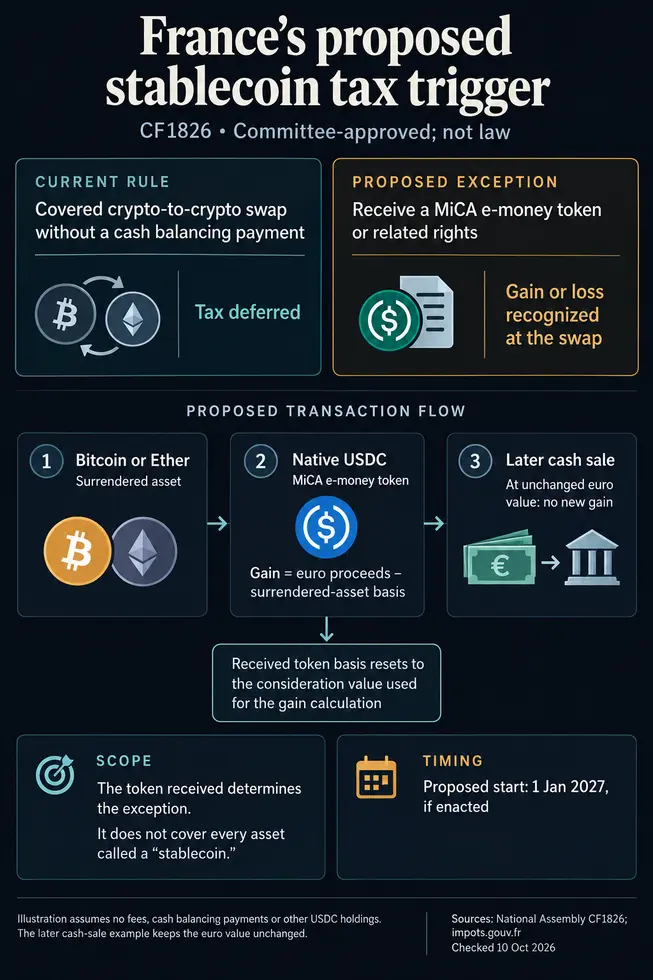
Для обмена биткойна на USDC в первом примере правило сброса присвоило бы полученному USDC базу в 60 000 евро при любом переходном маршруте. Последующая продажа его за те же 60 000 евро не принесла бы дальнейшей прибыли. Этот сброс предотвратил бы повторное признание первоначальной прибыли от биткойна, когда вырученные средства с неизменной стоимостью наконец достигли бы банковского счета.
USDC привязан к доллару, поэтому предположение о неизменной стоимости в евро имеет решающее значение. Последующая сделка при другой стоимости в евро потребует собственного расчета прибыли или убытка.
Если инвестор также продал бы оставшийся эфириум за 40 000 евро, первый пример привел бы к совокупной реализованной прибыли в 40 000 евро при любом предлагаемом переходном маршруте. Фактическая стоимость признает всю эту сумму в биткойне; распределение разделяет ее между биткойном и эфириумом.
Поправка изменит исключение для обмена и правила расчета базы без переписывания существующего ограничения на убытки от криптовалют. Налоговый орган заявляет, что приросты и убытки от криптовалют компенсируются в течение одного налогового года, в то время как чистый убыток от криптовалют не может быть перенесен на последующие годы или использован против приростов от других активов.
Отдельный гипотетический пример показывает эффект признания убытков и прибылей в разные годы. В соответствии с предлагаемыми правилами расчета фактической базы, единственное владение биткойном, купленное за 30 000 евро и обмененное на 20 000 евро нативного USDC, привело бы к признанию убытка в 10 000 евро. USDC получил бы базу в 20 000 евро.
Если бы этот USDC позже был обменен на биткойн без денежного расчета, обмен сохранил бы отсрочку, поскольку биткойн находится вне исключения для полученных токенов электронных денег. Он перенес бы базу в 20 000 евро на биткойн. Последующая налогооблагаемая продажа биткойна за 30 000 евро привела бы к признанию прибыли в 10 000 евро. Предполагается отсутствие комиссий, других пулов токенов, денежных корректировок или других прибылей и убытков.
Эти суммы могли бы компенсироваться, если бы они были реализованы в одном налоговом году. Если бы чистый убыток возник в одном году, а прибыль — в следующем, предыдущий убыток не смог бы компенсировать эту последующую прибыль в соответствии с существующим правилом. Таким образом, признание в разные годы может изменить налоговый результат, даже если последовательность транзакций возвращает владение к его первоначальной стоимости.
Торговый компромисс отчетности следует из той же механики. База по отдельным активам исключит формулу распределения по всему портфелю для новых сделок, но инвесторам потребуется сохранить доказательства приобретения, средневзвешенные значения и базу, перенесенную или сброшенную через обмены. Для старых активов предлагаемый маршрут распределения также потребует оценки на 31 декабря и решения по всему портфелю, которое текст делает безотзывным.
Следующее законодательное испытание еще впереди. Бюджетный документ на 2027 год, проверенный 12 октября, указывает на пленарное обсуждение Национальным собранием 13 октября.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Liam 'Akiba' Wright


