
Предлагаемый Aave бизнес институционального кредитования поставит криптоактивы в качестве залога по обе стороны финансовой цепочки. Институты будут закладывать Bitcoin или Ether для получения долларовых займов, в то время как организация, управляющая протоколом кредитования Aave, первоначально будет занимать эти доллары под отдельный пул собственных криптоактивов.
Разъяснение от Aave Labs от 30 сентября идентифицирует организацию Aave Labs как контрактного кредитора и подтверждает, что маршрут, финансируемый DAO, будет оплачивать преобладающие ставки заимствования стейблкоинов Aave V3. Это делает способность заемщика выполнить требование о маржинальном пополнении лишь одним из тестов для бизнеса. Финансовая позиция может столкнуться с собственным давлением залога или ростом процентных расходов, пока институциональный кредит остается действующим.
Управляющая организация Aave, DAO, рассматривает два предложенных разрешения на финансирование: транш в 25 миллионов для GHO, стейблкоина Aave, и заимствование до 25 миллионов долларов США в USDC или USDT под активы DAO. Объем включает BTC и ETH. Совокупный запрос в 50 миллионов долларов — это емкость для кредитования под BTC и ETH; фактические непогашенные займы остаются нераскрытыми.
Aave Labs сообщает об ориентировочном спросе примерно в 300 миллионов долларов и описывает ведущую fasilitas BTC на 20 миллионов долларов. Конвейер спроса и ведущая fasilitas являются ориентировочными, фактические снятия средств еще предстоит сообщить.
Снижение цен на криптовалюты может ослабить оба залоговых пула, в то время как рост стоимости заимствования стейблкоинов может сузить процентный спред DAO. Возникающее давление будет зависеть от заложенных активов, условий каждой позиции и того, насколько быстро могут быть скорректированы ставки по институциональным кредитам.
Две залоговые книги, два обязательства по погашению
Предложение от 24 сентября первоначально предусматривало бы финансирование кредитования путем залога WETH и WBTC, принадлежащих DAO, при этом AAVE разрешено до 50% залога при каждом залоге. WETH и WBTC представляют собой обернутые Ether и Bitcoin. DAO будет занимать USDC или USDT на Aave V3 и использовать это финансирование для институциональных fasilitas.
Отдельно институциональный заемщик разместит BTC или ETH у квалифицированного кастодиана. Этот залог будет обеспечивать кредит заемщика по Генеральному кредитному договору с организацией Aave Labs. Трехстороннее соглашение о контроле счета свяжет кредитора, заемщика и кастодиана.
Это разные активы, заложенные под разные долги. Ончейн-залог DAO будет отделен от депозита кастодиана заемщика. Предложение гласит, что залог заемщика никогда не будет репортирован, или заложен далее.
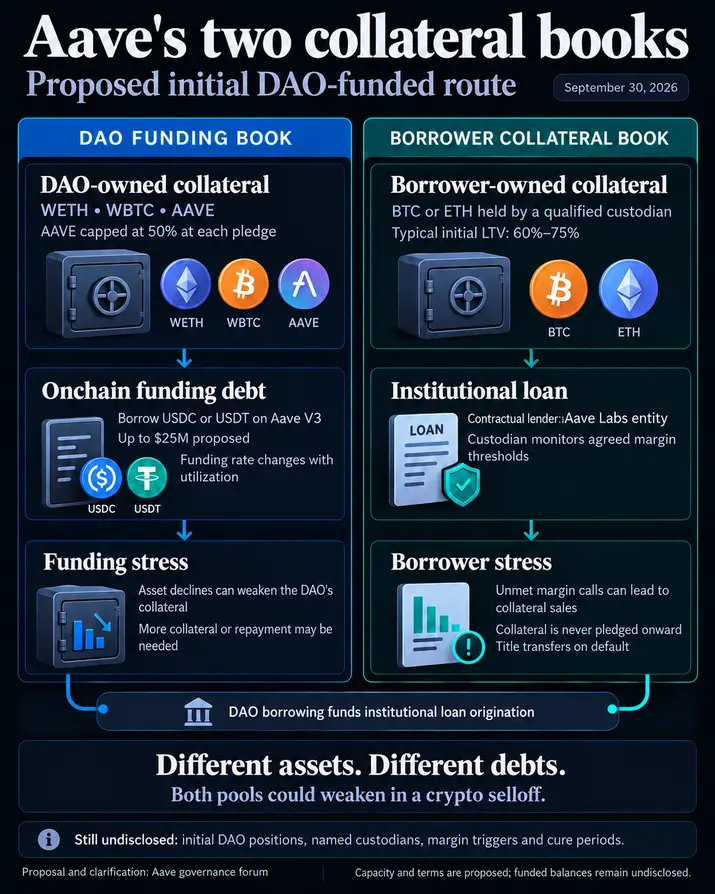
Такая структура позволяет институту получить ликвидность, сохраняя при этом свое крипто-экспозицию, с учетом условий маржи. Это также оставляет DAO с ончейн-долгом, который должен оставаться адекватно обеспеченным независимо от графика погашения институтом.
Предлагаемый кастодиан будет отслеживать залог заемщика, выдавать маржинальные требования и ликвидировать их в случае невыполнения. Юридические права обеспечения и передача права собственности при дефолте предназначены для того, чтобы позволить кредитору направить продажу и погашение. Документы описывают, как будет работать принудительное исполнение; запись о принудительном исполнении по этим fasilitas еще предстоит сообщить.
Типичные первоначальные коэффициенты кредита к стоимости составят от 60% до 75%, по данным Aave Labs. Коэффициент кредита к стоимости сравнивает сумму займа со стоимостью залога. Триггер маржи, период исправления и условия ликвидации каждой fasilitas будут определять, насколько может упасть залог до принудительного исполнения.
Широкое падение криптовалют может ослабить обе книги. Падение BTC или ETH усилит давление на залоговые активы, находящиеся под кастодиальным управлением института, в то время как падение WBTC, WETH или AAVE DAO может уменьшить подушку, поддерживающую его заимствование стейблкоинов.
Предложение явно признает риск ослабления AAVE при стрессе по кредитам, обеспеченным BTC. Его 50% лимит ограничивает долю AAVE при залоге. Управление последующими изменениями этой доли будет возложено на Финансовый комитет Aave под руководством TokenLogic, который также будет отслеживать состояние финансовой позиции.
Ончейн-финансирование также имеет свои собственные требования к залогу. Документация по заимствованию Aave объясняет, что заемщик должен поддерживать достаточный залог и отслеживать свой коэффициент здоровья, меру защиты позиции от ликвидации. По мере ухудшения этой защиты может потребоваться больше залога или частичное погашение.
Для предлагаемого институционального бизнеса это создает вопрос ликвидности до того, как он обязательно создаст кредитный убыток. Институт может по-прежнему погашать свой кредит, в то время как DAO необходимо укрепить залог, обеспечивающий его финансирование. Залог заемщика не может быть немедленно доступен для поддержки отдельной позиции DAO; доступ будет зависеть от обеспечения fasilitas и договоренностей о принудительном исполнении.
Возникнет ли такое давление на самом деле, зависит от первоначального набора залоговых активов DAO, размера долга, коэффициентов здоровья и условий маржи fasilitas. Эти детали не были опубликованы в предложении и разъяснении. Структура поддерживает сценарий коррелированного стресса, при этом размер и время любых продаж залога зависят от этих нераскрытых позиций и условий.
Плавучее финансирование может поглотить спред по кредиту
Второй тест — это стоимость обслуживания кредитов. Aave Labs приводит ориентировочную цену для заемщика в 6%–8% годовых при стоимости финансирования около 4,5%, что подразумевает процентный спред в 1,5–3,5 процентных пункта для DAO.
Ответ от 30 сентября ясно дает понять, что 4,5% — это ориентировочная стоимость, которая может меняться. Маршрут баланса будет оплачивать преобладающую ставку V3 для заимствованных USDC или USDT. Маршрут, финансируемый GHO, будет нести текущую ставку, выплачиваемую сберегателям sGHO.
Ставки Aave зависят от использования пула, которое измеряет, какая часть предоставленной ликвидности заимствована, и от параметров управления. Ставки корректируются по мере заимствования или погашения ликвидности. Таким образом, изменение инфляционных ожиданий или политики Федеральной резервной системы не будет механически устанавливать ставку финансирования Aave DAO.
Купон по институциональному кредиту имеет другой таймер. В своем ответе от 30 сентября TokenLogic заявляет, что ставки по кредитам фиксируются по контракту и могут оставаться неизменными в течение периода уведомления, обычно 90 дней. Описанная ведущая fasilitas является бессрочной, при этом любая из сторон может отозвать ее или изменить ее ставку с уведомлением за 90 дней.
Иллюстративный расчет показывает экспозицию. Удержание купона по кредиту на нижней границе предложенного диапазона, 6%, приведет к следующим спредам:
| Предполагаемая годовая стоимость финансирования | Неизменный купон по кредиту | Процентный спред до других расходов |
|---|---|---|
| 4,5% | 6% | +1,5 процентных пункта |
| 6% | 6% | 0 процентных пунктов |
| 7% | 6% | −1 процентный пункт |
Таблица иллюстрирует чувствительность к предполагаемым более высоким затратам на финансирование при сохранении неизменным купона заемщика. Рост до 6% финансирования исчерпает процентный спред, даже если заемщик заплатит в полном объеме. При 7% неизменный купон по кредиту будет ниже стоимости фондирования. TokenLogic также отмечает, что расходы на хранение, операционные расходы, исполнение и кредитные расходы все еще должны быть оплачены, оставляя процентный спред для покрытия этих расходов до получения прибыли.
Переход к GHO изменит экспозицию финансирования. Первоначальный маршрут, финансируемый DAO, позволит избежать конвертации GHO в валюту кредитования или использования запасов модуля стабильности. Маршрут GHO потребует конвертации выпущенного GHO в доллары, которые в основном нужны заемщикам, управляя при этом влиянием этой конвертации на ликвидность и привязку.
Предложение отдает приоритет соответствующим притокам sGHO, затем ликвидности на вторичном рынке, а модуль стабильности — последним. Этот модуль обеспечивает запас стейблкоинов в долларах, доступный для погашения GHO. Предложение призывает к тому, чтобы конвертации маршрутизировались с TokenLogic, были рассчитаны по размеру и времени в соответствии с глубиной рынка и откладывались, если они не могут соответствовать согласованному максимальному отклонению привязки.
Aave Labs сообщила о запасах для погашения модуля стабильности в размере 59,9 млн долларов США по состоянию на 24 сентября. Эта цифра предоставляет ориентир ликвидности на 24 сентября; предложение не содержит обновленных данных о запасах на 30 сентября. Новый ответ TokenLogic гласит, что запасов недостаточно для поддержки кредита предложенного размера и продолжительности без управления ликвидностью.
TokenLogic также заявляет, что соответствующие притоки sGHO должны длиться не менее так же долго, как и снятие средств заемщиком. Соответствие сумм при выдаче может по-прежнему оставлять разрыв в финансировании, если деньги, поддерживающие кредит, уйдут до погашения.
Раскрытие информации покажет, какое давление может выдержать DAO
Опубликованный путь предложения остается в стадии обратной связи с сообществом, за которой следует Snapshot, если настроения благоприятны, и AIP после положительного Snapshot. Текущее обсуждение не раскрывает завершенную транзакцию утверждения, развертывания или отчетность на уровне кредитов в реальном времени.
Каждое предложенное разрешение на финансирование потребует одобрения GHO Stewards по схеме «два из трех» с участием Aave Labs, TokenLogic и LlamaRisk. Aave Labs обещает отчетность по непогашенным остаткам, составу залога, распределению LTV, маржинальным событиям, убыткам и финансовым позициям. TokenLogic заявляет, что будущий отчет о финансировании детализирует первоначальный выбор залоговых активов DAO.
Точная организация-кредитор и кастодианы остаются неназванными. Также отсутствуют числовые триггеры маржи и периоды исправления. Разъяснение юридических сторон определяет, кто будет заключать контракт с заемщиком, но оставляет нерешенным распределение убытков и доходов от принудительного исполнения между этой организацией и DAO.
Права на выход имеют значение наряду с этими раскрытиями. Предлагаемые срочные кредиты будут погашаться в течение 12 месяцев, в то время как бессрочные fasilitas, как правило, будут иметь права на отзыв и переоценку на основании уведомления. Установка мощности фасилитатора GHO на ноль может остановить новое создание, но не погасит существующие GHO; удаление фасилитатора требует, чтобы его непогашенный остаток по траншу достиг нуля.
Результирующий тест шире, чем вопрос о том, сможет ли институт избежать продажи биткоина при выдаче. Предлагаемое финансирование Aave может сохранить эту экспозицию, одновременно создавая отдельную потребность для DAO в поддержке своих собственных залоговых и финансовых расходов. Первый отчет о финансировании и отчет на уровне кредитов покажут, достаточно ли ликвидности и контрактной гибкости у двух книг, чтобы вместе выдержать давление.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Liam 'Akiba' Wright


