
Криптовалютные компании Великобритании с 30 сентября могут подавать заявки на авторизацию, приближая держателей биткоина к правилам, которые будут по-разному относиться к монетам, заложенным в качестве квалифицируемого залогового обеспечения для кредитования, и монетам, переданным для получения дохода. Это различие может иметь значение в случае отказа платформы: обеспеченные активы и договорное обещание вернуть эквивалентные монеты дают клиентам разные отправные точки для поиска возмещения.
Управление по финансовому регулированию и надзору (FCA) теперь позволяет компаниям подавать заявки на авторизацию или изменять свои разрешения через систему Connect. Однако меры защиты, изложенные в правилах, окончательно утвержденных 30 июня, появятся позже, а новый режим, как ожидается, начнет действовать 25 октября 2027 года. Подача заявки сегодня не означает получение авторизации или вступление в силу этих мер защиты.
Основное различие касается того, что платформа может делать с активами клиентов. В соответствии с будущими правилами, покрываемое хранение, как правило, требует трастового фонда для обеспечения сохранности в соответствии с CASS 17, главой о хранении криптоактивов в Справочнике источников клиентских активов FCA. Розничный залог, обеспечивающий охватываемую услугу криптокредитования, должен оставаться обеспеченным, с узким исключением для погашения долга. Квалифицируемая услуга кредитования вместо этого может использовать освобождение от требования трастового фонда, пока кредитование продолжается. Защита залога касается квалифицированного кредитования криптоактивов, определенной услуги; она не может автоматически распространяться на каждый денежный заем, рекламируемый как обеспеченный биткоином.
Различная правовая основа для запроса возврата монет имеет значение, когда активы отсутствуют. Возмещение по-прежнему зависит от того, достаточно ли у отказавшей фирмы активов для возврата, а вновь регулируемые криптоактивные операции останутся вне охвата Схемы компенсации финансовых услуг.
Заложенные монеты должны оставаться обеспеченными
В соответствии с предстоящей структурой, правило FCA о розничном залоге требует, чтобы фирма, предоставляющая квалифицируемое кредитование криптоактивов, обеспечивала сохранность соответствующего криптозалога. Она может сама обеспечивать сохранность активов, если имеет необходимое разрешение, или договориться о том, чтобы это сделал соответствующим образом авторизованный хранитель, если она имеет разрешение на организацию обеспечения сохранности.
Для биткоина, используемого в качестве залога в таком соглашении, фирма не может просто получить полное право собственности, чтобы использовать монеты в другом месте. Правило запрещает фирме или другому лицу получать полное право собственности, если розничный клиент не дал явного предварительного согласия на передачу права собственности для погашения долга, возникшего в результате этой услуги кредитования.
Связанное положение о погашении долга добавляет еще одно условие. Письменное, обязывающее соглашение должно давать фирме право на получение права собственности для погашения обязательства, и фирма должна фактически воспользоваться этим правом в соответствии с соглашением. Пока фирма не воспользуется этим согласованным правом, простое подписание соглашения оставляет монеты под требованием обеспечения сохранности.
Практическим следствием является то, что залог монет автоматически не превращает их в свободно используемый инвентарь платформы. Обязательство по обеспечению сохранности продолжается, если не происходит разрешенное изменение в их обращении. Поэтому кредитование под залог монет необходимо отличать от передачи их для получения дохода от услуг кредитования.
Для заемщика, сравнивающего продукты, юридическая классификация имеет значение. Эти положения касаются квалифицируемого кредитования криптоактивов, определенной услуги, обращение с которой зависит от сути соглашения. Руководство FCA по периметру гласит, что юридическая суть соглашения и роли его участников определяют его характеристику. Правило о розничном залоге не может автоматически применяться к каждому денежному займу, обеспеченному биткоином.
Границы розничного и оптового рынков также различаются. Основная глава о кредитовании и заимствовании обычно применяется к розничным клиентам, не являющимся зарубежными розничными клиентами, в то время как определенные требования к ведению учета и передаче имеют более широкое применение к клиентам, не являющимся зарубежными клиентами.
Кредитование может изменить претензию клиента
Квалифицируемое кредитование криптоактивов перемещает активы в другом направлении. По описанию FCA, лицо распоряжается криптоактивами другому лицу или через него, с обязательством или правом повторно приобрести те же или эквивалентные активы, обычно получая доход.
Это право на возврат отличается от инструкции хранить монеты на хранении. В соответствии с CASS 17.3.4, фирма, предоставляющая квалифицируемую услугу кредитования, может быть освобождена от выполнения функций доверительного управляющего этими активами во время предоставления услуги. Если она уже хранит их в трастовом фонде для обеспечения сохранности, правило позволяет ей прекратить рассматривать их как криптоактивы клиента, пока действует освобождение.
Освобождение заканчивается, когда услуга кредитования прекращается, в том числе когда клиент осуществляет право на ее прекращение. Фактический возврат по-прежнему зависит от наличия монет, согласованного срока возврата и ограничений доступа. Поэтому прекращение услуги оставляет практические вопросы о том, когда клиент может получить причитающиеся ему активы.
Важно отметить, что освобождение от кредитования не может использоваться для квалифицируемого залогового обеспечения. Отдельное освобождение для других услуг, требующих передачи права собственности, также недоступно для такого залога. Таким образом, правила запрещают этим путям подрывать гарантии залога.
Для клиента, чьи монеты были переведены в кредитование вне требуемого трастового фонда, нельзя предполагать наличие претензии по трастовому фонду CASS 17. Возмещение может вместо этого зависеть от договорного права на возврат и применимого режима банкротства. Контракт и структура услуги определяют конкретную претензию; освобождение не присваивает каждому клиенту, предоставляющему кредит, одинаковый кредитный рейтинг.
Предстоящие требования FCA к информации делают это различие частью объяснений для клиента. Фирмы должны предоставлять информацию о передаче и возврате, доступе, доходности и рисках. Руководство также призывает объяснить последствия передачи права собственности, в том числе что произойдет, если фирма или другая соответствующая сторона станет неплатежеспособной.
Для клиента, получающего доход, соглашение является центральным для понимания претензии, стоящей за балансом, отображаемым в приложении. Оно должно устанавливать, остаются ли монеты обеспеченными, изменяется ли право собственности и что должно быть возвращено по окончании услуги.
Возмещение по хранению по-прежнему зависит от активов и затрат
Для покрываемого хранения CASS 17, как правило, требует, чтобы фирма обеспечивала сохранность криптоактивов в качестве доверительного управляющего в соответствии с документированными соглашениями. FCA объясняет, что трастовые фонды предназначены для защиты прав клиентов от конкурирующих претензий, в том числе когда хранитель становится неплатежеспособным.
Правила требуют, чтобы фирмы создавали частные трастовые фонды посредством соответствующих юридических соглашений. Обязательство по обеспечению сохранности зависит от наличия этих соглашений, а не от того, что трастовый фонд возникает автоматически из правил. Эти соглашения и их исполнение по-прежнему должны соответствовать установленным юридическим требованиям и требованиям по обеспечению сохранности.
Граница активов также важна. Правила применения CASS 17 касаются регулируемых видов деятельности, осуществляемых из британского учреждения, с исключениями. В обзоре окончательной политики FCA говорится, что хранение соответствующих указанных инвестиционных криптоактивов первоначально будет соответствовать отдельным требованиям CASS 6. Таким образом, различные активы и структуры услуг могут подпадать под разные положения о хранении.
Записи помогают установить, что принадлежит трастовому фонду. Предстоящие требования к сверке включают расчет того, что фирма должна хранить для каждого клиента, трастового фонда и класса активов не реже одного раза в рабочий день. Это поддерживает определение прав, но определение права отличается от наличия всех активов, необходимых для его удовлетворения.
Условия трастового фонда должны определять, как распределяются дефициты, когда несколько клиентов совместно используют трастовый фонд. Они также должны указывать, могут ли активы клиента использоваться для покрытия расходов на распределение после отказа доверительного управляющего, и, если да, то как работают эти вычеты. FCA, как правило, ожидает, что дефицит в рамках класса активов в трастовом фонде будет пропорционально распределяться между затронутыми клиентами.
Эти положения конкретизируют предел возмещения. Трастовый фонд может укрепить основу для претензии на активы, но не гарантировать полное погашение после убытков или расходов.
Стейкинг также следует отличать от кредитования. Руководство FCA по залоговому обеспечению гласит, что стейкинг приемлемого залога должен оставаться возможным только при соблюдении правил стейкинга, без передачи полного права собственности и при условии продолжения обеспечения трастовым фондом. Такое условное обращение не создает освобождения от кредитования для залогового обеспечения.
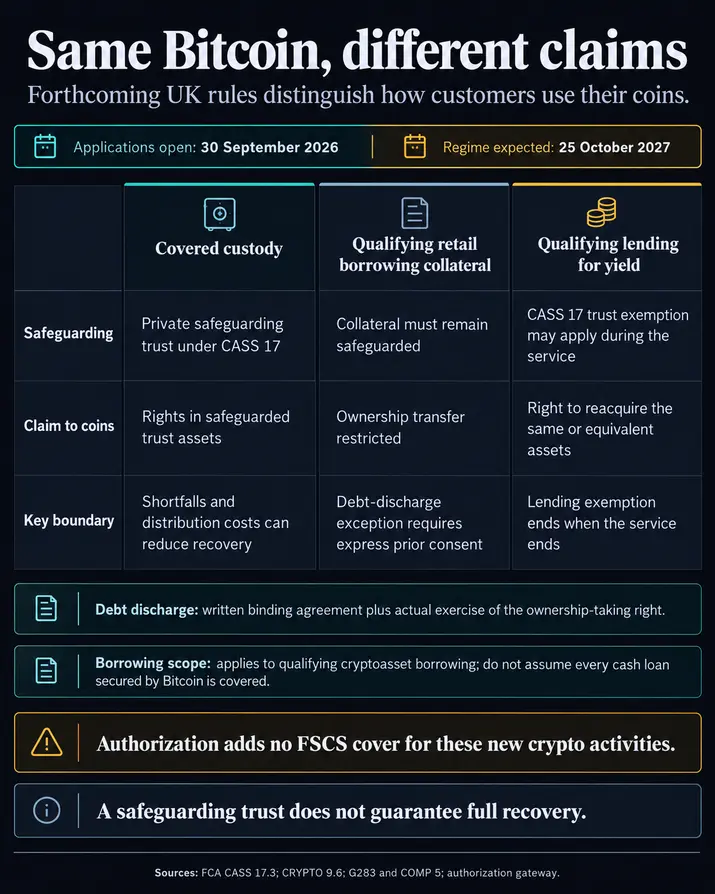
Авторизация не добавит страховку FSCS
Граница компенсации сохраняется при переходе к авторизации. В будущем глоссарии Справочника FCA включает новые криптоактивные операции в определение регулируемого инвестиционного бизнеса для общих целей Справочника, а затем явно исключает их, когда это определение используется в правилах компенсации.
Исключения включают криптохранение, организацию хранения, эксплуатацию торговых платформ, операции и организацию операций с квалифицируемыми криптоактивами, выпуск стейблкоинов и организацию стейкинга. Вместе с правилами защищенных претензий это означает, что авторизация для этих новых видов деятельности не добавляет инвестиционную компенсационную защиту FSCS.
Фирма может вести другую деятельность с другой степенью приемлемости компенсации. Однако ее авторизация для непокрываемой криптоуслуги не может превратить эту услугу в покрываемую инвестиционную претензию.
Финансовый омбудсмен является отдельным путем. Правила юрисдикции DISP могут разрешать приемлемые жалобы на регулируемые виды деятельности, при условии соблюдения применимых условий. Приемлемая жалоба касается поведения фирмы. Выплата любого присужденного возмещения по-прежнему зависит от обстоятельств, а соответствие требованиям FSCS остается отдельным вопросом.
Ранее освещались график авторизации и периметр стейблкоинов и кредитования.
Доступ к офшорным платформам — еще одна часть регуляторной картины. Для клиентов следующий вопрос заключается в том, как конкретная услуга обращается с их активами после того, как фирма получит необходимые разрешения.
FCA также заявил в своем обзоре политики за июнь, что позднее в 2026 году проведет консультации по управлению случаями отказа криптоактивных фирм, включая правила распределения для отказавших хранителей и эмитентов стейблкоинов. Форма отказа и структура распределения также будут иметь значение для практического исхода для клиентов.
Поскольку заявки открываются, для держателей биткоина различие заключается между доступом к регулируемой услуге и правами, связанными с их монетами в рамках этой услуги. Хранение, квалифицируемое залоговое обеспечение и кредитование для получения дохода могут привести к различным претензиям на активы. Структура октября 2027 года сделает это различие более явным, оставляя возмещение зависящим от соглашения, имеющихся активов и применимого процесса отказа.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Liam 'Akiba' Wright


