
Комиссия по ценным бумагам и биржам США (SEC) ужесточила свои рекомендации по обратным выкупам криптовалютных токенов всего через три дня после их публикации.
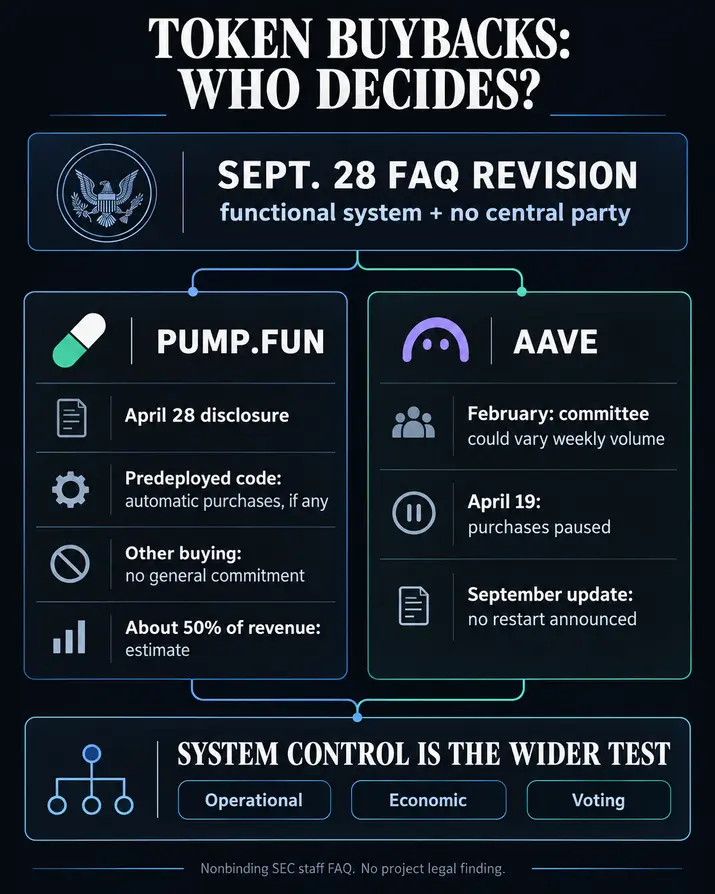
25 сентября сотрудники SEC заявили, что эмитент токенов может объявить о выкупе, не рассматривая это объявление как обещание управлять стоимостью токена, при условии, что криптосистема уже функционирует. 28 сентября агентство изменило свой ответ, добавив еще одно условие: система также должна быть «без центральной стороны».
Это представляет собой важное изменение в руководстве, поскольку многие криптопроекты используют обратные выкупы, сохраняя при этом за людьми, компаниями или комитетами определенный контроль над тем, как осуществляются эти покупки.
В обновленном ответе сотрудников SEC теперь говорится, что объявление о выкупе не являющегося ценной бумагой криптоактива само по себе не является обещанием существенных управленческих усилий, когда система функционирует и не имеет центральной стороны.
Если система еще не функционирует, сотрудники SEC заявляют, что объявление о выкупе *может* считаться таким обещанием, если эмитент представляет покупки как способ получения дохода или прибыли для держателей.
Это изменение происходит на фоне того, что обратные выкупы токенов становятся все более важными в криптоиндустрии. По данным предыдущих сообщений CryptoSlate, к концу августа криптопроекты потратили рекордные 638 миллионов долларов на обратные выкупы токенов.
FAQ отражает точку зрения сотрудников SEC. Он не имеет юридической силы и не определяет, является ли конкретный токен ценной бумагой. Тем не менее, это изменение поднимает практический вопрос для проектов, использующих обратные выкупы: кто фактически контролирует покупки?
Проект мог уже потратить миллионы на покупку своего токена, но это число мало говорит о том, кто может решать, будет ли следующая покупка, насколько она велика, или будет ли программа полностью остановлена.
Вопрос, стоящий за обратным выкупом
SEC дала более четкое определение «центральной стороны» в своей интерпретации криптоактивов от марта.
Она определяет центральную сторону как лицо, компанию или группу, которые имеют операционный, экономический или голосующий контроль над криптосистемой. Децентрализованная система, напротив, работает без такого контроля.
Это определение применяется ко всей криптосистеме. Таким образом, контроль над казначейством проекта или программой обратного выкупа не означает автоматически, что вся система имеет центральную сторону. Но это может быть одним из доказательств при рассмотрении вопроса о том, кто обладает экономическим контролем.
Это становится важным, когда проект сочетает автоматические обратные выкупы с решениями, принимаемыми людьми.
Смарт-контракт может автоматически покупать токены в рамках одной части программы, в то время как компания, комитет или DAO могут решать, будут ли осуществляться другие покупки.
Таким образом, ключевой вопрос заключается не только в том, происходят ли некоторые покупки автоматически, но и в том, имеют ли люди все еще значительную власть над системой и ее экономическими решениями.
Pump.fun является хорошим примером этого. В заявлении от 28 апреля платформа заявила, что ссылки на покупки PUMP и «программу обратного выкупа» обычно описывают планы или функции смарт-контрактов, а не твердое обещание покупать токены. Исключение было сделано для покупок, которые уже были запрограммированы на автоматическое выполнение через код в блокчейне, развернутый до 28 апреля 2026 года UTC.
Pump.fun также заявила, что заявления об использовании примерно 50% дохода платформы для покупок токенов были оценками, а не гарантиями. Она добавила, что третьи стороны могут осуществлять некоторые покупки.
На странице ее токена PUMP указано, что 50% определенного дохода платформы было программно заблокировано и выделено для сжигания в течение года, начиная с 28 апреля. Однако на той же странице говорится, что будущие покупки в целом могут быть начаты, остановлены или изменены, если они не были уже запрограммированы на автоматическое выполнение.
В двух заявлениях также используются немного разные даты при описании того, какие покупки подпадают под эту автоматическую категорию. Заявление от 28 апреля относится к коду, развернутому до 28 апреля UTC, в то время как страница токена относится к деятельности, запрограммированной до 29 апреля.
Тем не менее, важно следующее: Pump.fun описывает два типа деятельности.
Некоторые покупки токенов запрограммированы заранее и выполняются автоматически. Другие по-прежнему зависят от будущих решений. Это не устанавливает, имеет ли Pump.fun «центральную сторону» по определению SEC. Ответ на этот вопрос потребует рассмотрения того, кто контролирует более широкую систему, а не только ее обратные выкупы.
Пауза Aave демонстрирует дискреционность в действии
Aave — еще один пример того, как люди могут по-прежнему контролировать программу обратного выкупа токенов.
В обновлении финансирования от 28 февраля поставщик услуг DAO TokenLogic сообщил, что Финансовый комитет Aave может корректировать еженедельные объемы обратного выкупа AAVE в пределах 75%. Комитет мог вносить эти изменения на основе таких факторов, как ликвидность, волатильность рынка, время и доходность протокола. TokenLogic сообщил, что DAO выделил 42 миллиона долларов на покупку более 205 000 AAVE в течение первых 10 месяцев программы.
Дискреционность комитета стала очевидной в апреле. В уведомлении о управлении от 22 апреля говорилось, что обратные выкупы AAVE были приостановлены с 19 апреля после инцидента с мостом rsETH накануне.
TokenLogic заявил, что пауза была предпринята для предоставления казначейству большей гибкости при оценке последствий инцидента. Он также сообщил, что о любом возобновлении будет объявлено через обычное обновление финансирования.
В более позднем обновлении финансирования за август/сентябрь AAVE был включен в число активов, которые могли быть приобретены через обновленные бюджеты токенов.
Однако в этом обновлении не было четко указано, что обратные выкупы AAVE возобновлены, и не было предоставлено никаких данных о завершенных покупках после паузы.
Таким образом, уведомление от апреля подтверждает, что программа была остановлена в тот момент. Более позднее обновление показывает, что возможность покупки AAVE существовала, но не устанавливает четко, возобновились ли покупки.
Опыт Aave показывает, почему новая формулировка SEC имеет значение.
Люди могли изменять размер программы обратного выкупа, а затем останавливать покупки при изменении условий.
Это не означает автоматически, что Aave имеет центральную сторону по определению SEC. Тест SEC шире и рассматривает, кто имеет операционный, экономический или голосующий контроль над всей криптосистемой.
Но для инвесторов, пытающихся понять, насколько децентрализован обратный выкуп, теперь есть простой вопрос:
Кто может начать, остановить или изменить следующую покупку, и какую еще власть они имеют над системой?
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Andjela Radmilac


