
Центральные банки Европы хотят, чтобы Европейский Союз пересмотрел правило, призванное повысить безопасность стейблкоинов, но которое также может напрямую связать «набег» на токен с банковской системой.
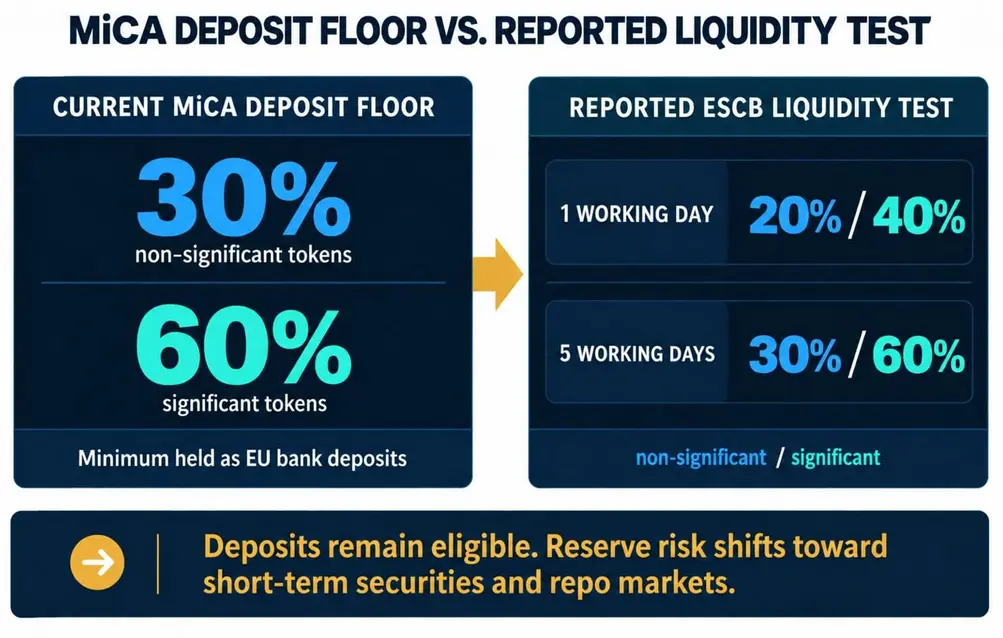
Для резервов, привязанных к официальным валютам, MiCA в настоящее время требует, чтобы эмитенты несущественных токенов держали не менее 30% в виде депозитов в кредитных учреждениях ЕС. По данным технических стандартов Европейского банковского управления, этот минимум возрастает до 60% для существенных токенов.
Reuters и Cinco Días сообщили 22 сентября, что Европейская система центральных банков хочет отменить этот фиксированный минимум. Депозиты останутся допустимыми, а безопасность резервов будет зависеть от того, сколько средств может быть преобразовано в наличные в течение одного или пяти рабочих дней.
Эта позиция является вкладом в обзор Регламента о рынках криптоактивов Европейской комиссией. Консультация продлится до 30 сентября, и Комиссия заявляет, что ответы могут лечь в основу последующего законодательного предложения.
Таким образом, остается открытым вопрос политики: сможет ли Европа ослабить связь между стейблкоинами и банковским финансированием, сохранив при этом ликвидность, необходимую для погашения?
Как депозитный пол MiCA создает двусторонний канал
Банковские депозиты предоставляют эмитенту наличные средства, которые он может использовать при погашении токенов держателями. Однако депозит также является требованием к банку, а обязательное распределение делает качество резервов токена частично зависимым от состояния учреждений, хранящих эти деньги.
Во время банковской нестабильности в марте 2023 года Circle держала часть резервов USDC в Silicon Valley Bank, и неопределенность с доступом к этим средствам оказала давление на привязку токена. По данным анализа ЕЦБ, рыночная капитализация USDC за месяц упала на 26%.
Эмитент, сталкивающийся с крупными снятиями средств, может единовременно вывести крупные банковские депозиты, поэтому стейблкоин-резервы, которые выглядели как финансирование для принимающего банка, могут затем вести себя как изменчивые оптовые деньги.
В выступлении ЕЦБ описывалось, как погашения могут вынудить эмитента стейблкоина вывести резервы и оказать давление на ликвидность банка. В рабочем документе ЕЦБ добавлялось, что эмитенты могут концентрировать свои депозиты в небольшом числе банков.
Рыночная капитализация стейблкоинов, номинированных в евро, в январе 2026 года составляла около 450 миллионов евро, по сравнению примерно с 300 миллиардами долларов для токенов, номинированных в долларах. Депозиты криптоплатформ и стейблкоинов также остаются небольшими по сравнению с активами банков еврозоны.
Политическая озабоченность сосредоточена на концентрации и поведении резервных депозитов при росте принятия.
Фиксированная квота может создать два взаимных риска. Банковская нестабильность может ухудшить резервы, стоящие за токеном, в то время как «набег» на токен может истощить финансирование банка.
Предлагаемая альтернатива ESCB фокусируется на графике погашения. Для токенов в официальной валюте она будет использовать существующие категории ликвидности EBA: не менее 20% резервов, доступных в течение одного рабочего дня, и 30% в течение пяти дней для несущественных токенов.
Пороги повышаются до 40% и 60% для существенных токенов. Эти тесты сохраняют буфер, близкий к наличным, позволяя эмитентам удовлетворять его за счет более широкого регулируемого набора активов.
Что меняет тест на срок погашения
Предложение заменит правило о том, где должна находиться определенная доля резервов, тестом на то, как быстро весь резерв может быть преобразован в наличные.
| Характеристика | Текущая структура MiCA | Предлагаемый подход ESCB | Основной эффект |
|---|---|---|---|
| Банковские депозиты | Не менее 30% для несущественных токенов и 60% для существенных токенов | Нет фиксированной минимальной доли депозитов | Депозиты остаются допустимыми, в то время как эмитенты получают гибкость в распределении |
| Однодневная ликвидность | Часть более широкой системы резервов | Не менее 20% для несущественных токенов и 40% для существенных токенов | Тестирует немедленную способность к погашению |
| Пятидневная ликвидность | Часть более широкой системы резервов | Не менее 30% для несущественных токенов и 60% для существенных токенов | Добавляет более широкий буфер, близкий к наличным |
| Резервное воздействие | Обязательная доля находится в коммерческих банках | Больше возможностей для краткосрочных ценных бумаг и обратных РЕПО | Связь с банками снижается, а рыночное воздействие растет |
В рамках структуры EBA снимаемые наличные и соглашения об обратном РЕПО, которые могут быть расторгнуты в соответствующем окне, могут учитываться при выполнении пороговых значений. Определенные высоколиквидные финансовые инструменты также могут быть квалифицированы, в то время как короткий срок погашения сам по себе не делает актив допустимым.
EBA использует категории коэффициента покрытия ликвидности для идентификации допустимых инструментов. Основные государственные и общественные активы уровня 1 находятся в категории с нулевой ставкой дисконтирования, в то время как обеспеченные облигации чрезвычайно высокого качества несут ставку дисконтирования не менее 7%.
Для оценки резервов правила отменяют эти дисконты и вместо этого требуют чрезмерного обеспечения для покрытия рисков рыночной стоимости.
Проект мер предосторожности ограничивает депозит эмитента в одном системно значимом банке 25% резервов и 1,5% от общих активов этого банка. Квалифицированные ценные бумаги и инструменты денежного рынка в категории с нулевой ставкой дисконтирования ограничены 35% резервов, если они поступают от одного эмитента.
Изменение может улучшить экономику эмитента, поскольку краткосрочные государственные бумаги или позиции РЕПО могут приносить больше дохода, чем банковские депозиты. В результате часть резервов, доходов и рисков, вероятно, переместится на рынки государственного долга и финансирования.
Эмитенты по-прежнему должны будут соблюдать требования к ликвидности, качеству активов, концентрации и чрезмерному обеспечению.
Эмитент, владеющий краткосрочным государственным долгом или соглашением об обратном РЕПО овернайт, имеет меньшую прямую подверженность риску банкротства конкретного депозитно-приемного банка. Волна погашений с меньшей вероятностью начнется с вывода одного крупного оптового депозита.
Массовые погашения могут вынудить к продаже ценных бумаг или закрытию РЕПО. Концентрированные владения могут перенести стресс стейблкоина на государственные или фондовые рынки, в то время как падение цен на облигации может ослабить стоимость резервов в противоположном направлении.
Анализ спроса на государственные облигации со стороны стейблкоинов, проведенный ЕЦБ, показывает, что эффект зависит от типа эмитента, его структуры активов и сектора, предоставившего средства для покупки токена.
Таким образом, дизайн резервов распределяет риск, а не устраняет его. Правило, основанное на сроках погашения, может уменьшить прямое банковское воздействие, но его безопасность зависит от кредитного качества, глубины рынка и концентрации активов, используемых для погашения.
Tether выигрывает один политический спор, лицензирование остается отдельным
Генеральный директор TetherПаоло Ардоино заявил, что предложенная ESCB позиция отражает предупреждение Tether о обязательной доле банковских депозитов в MiCA. По этому вопросу компания заявила, что концентрация резервов в коммерческих банках может передавать стресс между эмитентом и кредитором.
Европейская позиция Tether включает опасения по поводу ограничений на неевропейские стейблкоины и других особенностей MiCA. Компания также свернула операции с евро-обеспеченным EURT, призывая к более консервативной структуре, а USDT остается вне группы токенов, выпущенных по лицензии MiCA.
Устранение депозитного пола оставит в силе более широкую систему. Эмитенты по-прежнему будут сталкиваться с требованиями, охватывающими авторизацию, управление, капитал, аудит, сегрегацию резервов, погашение и пруденциальный надзор.
Предложение не предоставит USDT европейскую авторизацию и не разрешит более широкие возражения Tether против этой структуры.
Более существенное изменение касается контроля над распределением резервов. Коммерческие банки потеряют гарантированную долю резервов в официальной валюте, в то время как эмитенты получат свободу действий в рамках регулируемого набора депозитов, краткосрочных ценных бумаг и соглашений РЕПО.
В результате рынки государственного долга и финансирования могут получить большую долю активов и доходов.
Решение Европы в конечном итоге касается архитектуры безопасности погашения. Депозитная квота подчеркивает местоположение резервов и закрепляет значительную их часть в банках, в то время как тест на срок погашения подчеркивает, насколько быстро диверсифицированный резерв может быть преобразован в наличные.
Предлагаемая позиция ESCB отдает предпочтение второй модели, сохраняя при этом ограничения на допустимость, концентрацию и обеспечение.
Эта структура может ослабить одно звено в цепи заражения. Ее успех будет зависеть от того, смогут ли эмитенты удовлетворить требования по погашению в условиях стресса, не превратив «набег» на стейблкоин в хаотичные продажи в других частях финансовой системы.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Liam 'Akiba' Wright


