
Управление Aave выдвинуло предложение, которое предоставит заемщикам под залог биткоина значительно больший кредитный рычаг, оставляя при этом меньше пространства до ликвидации.
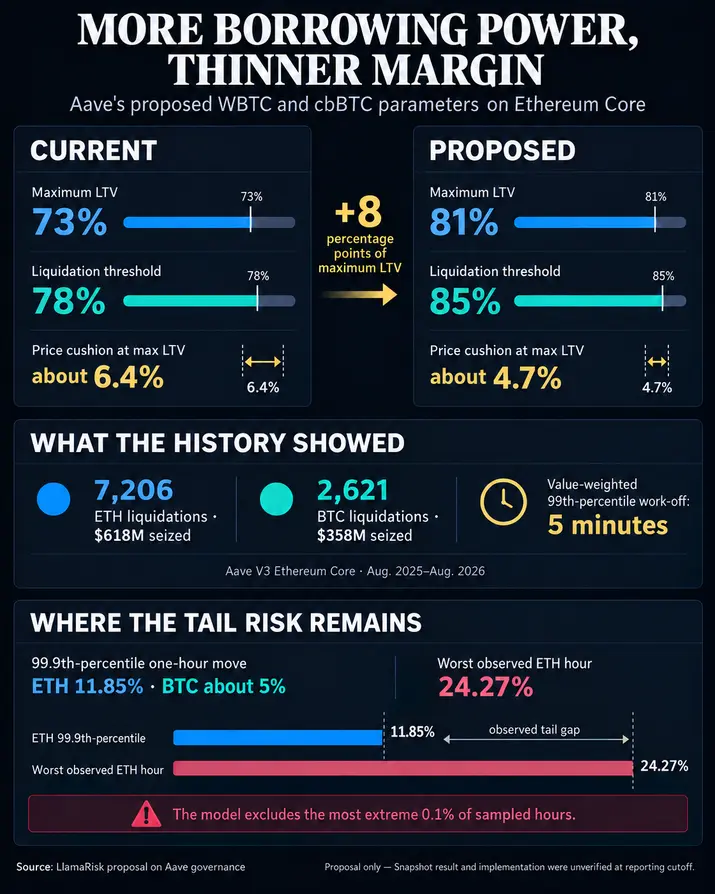
Предложение от поставщика услуг по управлению рисками LlamaRisk позволит пользователям Aave V3 Ethereum Core занимать до 0,81 доллара США под каждый 1 доллар США залога WBTC или cbBTC, по сравнению с 0,73 доллара США. Порог ликвидации увеличится с 78% до 85%.
LlamaRisk сообщила 21 сентября, что предложение перешло на этап Snapshot, и голосование начнется менее чем через 24 часа. Результат голосования и любые последующие действия оставались непроверенными на момент составления отчета, поэтому более высокие лимиты являются предложенными параметрами, а не действующими настройками.
Аргументация основана на данных о ликвидациях за один год, показывающих, что экономически значимые позиции обычно закрывались в течение нескольких минут. Эта история была зафиксирована при действующих параметрах. Она подтверждает аргумент о большей эффективности капитала, но не может установить, как предложенные настройки будут работать во время следующего экстремального движения.
Еще восемь центов заемной мощности биткоина
Соотношение кредита к стоимости (Loan-to-value, LTV) определяет максимальный долг, который может поддерживать залог. При LTV 73% 100 долларам США WBTC или cbBTC могут соответствовать до 73 долларов США долга до учета ограничений резервов, доступной ликвидности, соответствия актива и ограничений на уровне счета. При 81% тот же залог мог бы поддерживать до 81 доллара США.
Порог ликвидации отмечает точку, когда позиция становится доступной для ликвидации. На Ethereum Core предложение повысит этот порог для WBTC и cbBTC с 78% до 85%.
| Параметр BTC Ethereum Core | Текущий | Предложенный |
|---|---|---|
| Максимальный LTV | 73% | 81% |
| Порог ликвидации | 78% | 85% |
| Снижение цены залога от максимального LTV до ликвидации | Около 6,4% | Около 4,7% |
Прямое расстояние между LTV и порогом ликвидации сократится с пяти процентных пунктов до четырех. Последняя строка таблицы выражает это расстояние как снижение цены залога относительно порога, предполагая, что долг остается неизменным, а биткоин является движущейся частью. Повышение обоих параметров все еще сужает ценовой буфер заемщика, поскольку лимит заимствования приближается к новой линии ликвидации.
Изменения выходят за рамки Ethereum Core. Предложение повысит обычный LTV Arbitrum WBTC на пять процентных пунктов, а LTV Base cbBTC — на восемь пунктов. Ethereum Core WETH, wstETH и weETH получат увеличение LTV на 0,5 пункта каждый. Отдельные пороги ликвидации также будут повышены, а бонус ликвидации Base cbBTC снизится с 7,5% до 6%. Отдельный режим E-Mode для стейблкоина Base cbBTC будет переведен на LTV 82% и порог ликвидации 85%.
Эти цифры описывают максимальную мощность на доллар соответствующего залога. Они не количественно определяют, сколько долга добавят пользователи. Предложение не раскрывает полный текущий набор данных о доступных залогах, долге, относящемся к каждому затронутому активу, и факторах здоровья счета. Общий объем резервов будет завышать пригодный залог, поскольку некоторые предоставленные токены могут быть непригодны, отключены как залог или не связаны с долгом. Исторический объем изъятого залога также не раскрывает распределение позиций в реальном времени.
Минуты истории ликвидации встречаются с часовой моделью хвоста
LlamaRisk изучила поведение ликвидаций с августа 2025 по август 2026 года на Ethereum Core, Arbitrum и Base.
На Ethereum Core анализ насчитал 7 206 ликвидаций ETH на сумму 618 миллионов долларов США и 2 621 ликвидацию BTC на сумму 358 миллионов долларов США. Для обоих семейств залогов 99-й процентиль времени, в течение которого заявка на ликвидацию находилась на уровне или ниже цены исполнения, составил пять минут.
Эта статистика измеряет окно обработки ликвидации. Это отличается от утверждения, что 99% транзакций были исполнены в течение пяти минут после обновления оракула. Крупные позиции могут потребовать нескольких вызовов, поскольку одна ликвидация обычно погашает только часть долга.
Исследование отдельно измеряло обработку после публикации ценовых фидов в течение стрессовых окон февраля и октября 2025 года. В таблице сообщается, что 100% изъятого объема были погашены в течение пяти минут после публикации фида, сделавшего ликвидацию прибыльной на каждом перечисленном рынке во время этих двух событий.
Февраль не привел к признанному дефициту. Октябрь привел к убыткам на уровне событий в размере 0,39 миллиона долларов США при примерно 128 миллионах долларов США, хотя LlamaRisk заявила, что ни один из них не затронул залоги семейства ETH или BTC, проанализированные для этого предложения. Результат предполагает, что реакция ликвидаторов не была ограничивающим фактором в этих эпизодах; это не воссоздает эти события при предложенном более высоком кредитном плече.
Затем модель объединяет часовое ценовое отклонение с бонусом ликвидации каждого резерва для определения потолка порога ликвидации. В подробной таблице 99,9-й процентиль неблагоприятного часового движения составил 11,85% для ETH и около 5% для BTC.
Этот процентиль исключает самые экстремальные 0,1% часовых наблюдений за двухлетний период. Та же запись содержала гораздо большие движения: худшее часовое снижение ETH составило 24,27%, а худшее снижение BTC — 10,72% в подробной таблице. В сводке предложения для худшего часа BTC указано 11,15%, что является внутренним расхождением, но любая цифра для BTC более чем в два раза превышает примерно 5% входных данных процентиля.
Разрыв определяет остаточный риск. Структура LlamaRisk предполагает, что регулярные публикации оракулов и отзывчивые ликвидаторы предотвращают нетронутость максимально заемной позиции в течение полного часа. Движение за пределами процентиля может стать более разрушительным, если ценовые фиды застрянут, активность ликвидации замедлится или глубина рынка ухудшится одновременно.
Таким образом, процентиль калибрует буфер протокола от плохих долгов, а не уровень защиты заемщика. Максимально заемная позиция BTC может достичь предложенного порога ликвидации после снижения цены залога примерно на 4,7% в соответствии с упрощенным расчетом для одного актива, даже несмотря на то, что модель протокола использует примерно 5% отклонение BTC плюс бонус ликвидации для оценки покрытия после ликвидации.
Предложение оставляет пороги BTC ниже модельного потолка для учета рисков глубины, лимитов и концентрации, которые история цен не отражает. ETH получает меньше пространства: WETH установлен на уровне модельного потолка, в то время как wstETH и weETH находятся на один пункт ниже своих потолков.
Голосование по LTV биткоина: скорость против кредитного плеча
Выбор управления Aave заключается в том, оправдывает ли наблюдаемая эффективность ликвидации при текущих параметрах возможность будущим позициям приближаться к ликвидации.
Для залога биткоина на Ethereum Core обмен очевиден на уровне заемщика. Максимальный LTV увеличится на восемь процентных пунктов, в то время как упрощенный ценовой буфер залога при максимальном кредитном плече сократится примерно с 6,4% до 4,7%. Существующие заемщики не будут автоматически добавлять долг, но новые лимиты позволят новым или скорректированным позициям нести больше.
Аргументация на уровне протокола более благоприятна, чем предполагает только буфер на уровне заемщика. В выборке LlamaRisk экономически значимые ликвидации были обработаны быстро, а два изученных стрессовых окна не оставили плохих долгов по рассмотренным залогам семейства ETH и BTC. Модель также учитывает бонус ликвидации и поддерживает рекомендуемые пороги BTC ниже рассчитанного потолка.
Ее лимиты столь же специфичны. Историческое исполнение не измеряет сбой, совпадающий с исключительным ценовым движением. Худшие часовые снижения в том же наборе данных значительно превысили входные данные процентиля, и модель не может устранить риски ликвидности, концентрации или оракула.
Агрегированный кредитный эффект также остается неизвестным. Для его расчета потребуются текущие доступные залоги для каждого затронутого актива и рынка, долг, который уже несут эти позиции, их настройки залога и распределение их коэффициента здоровья. Опубликованное предложение предоставляет изменение параметров, а не полный набор данных о позициях.
На форуме указано, что реализация AIP последует только после положительного результата Snapshot. Пока голосование и AIP не установят окончательные значения, LTV биткоина на уровне 81% остается предложением управления.
Исследование LlamaRisk представляет измеримый аргумент в пользу того, что быстрая обработка ликвидаций может поддерживать большую эффективность залога. Нерешенным вопросом остается, насколько уверенности Aave следует придавать этой истории, когда опасность заключается в часе, который сочетает в себе необычно большое рыночное движение с нарушенным ценообразованием, ликвидацией или глубиной рынка.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Liam 'Akiba' Wright


