
Биткойн сталкивается с новым макроэкономическим вызовом со стороны бума искусственного интеллекта, поскольку масштабные инвестиции в инфраструктуру конкурируют за долгосрочный капитал.
Протоколы заседания Федеральной резервной системы от 15–16 сентября показали, что участники рынка назвали значительное частное размещение долга для ИИ-инфраструктуры одним из факторов, повышающих доходность казначейских облигаций и долгосрочные премии. Номинальная доходность выросла примерно на 35 базисных пунктов по всем срокам от двух до 10 лет между заседаниями ФРС.
Это усложняет ситуацию для криптоинвесторов, сосредоточенных в первую очередь на том, когда ФРС прекратит ужесточение политики. В сентябре регуляторы повысили целевой диапазон ставки по федеральным фондам на 25 базисных пунктов до 3,75–4%, и большинство чиновников сочли, что до конца года, вероятно, потребуется еще одно повышение.
Даже когда этот цикл закончится, продолжающаяся конкуренция за долгосрочное финансирование может поддерживать высокие затраты по займам независимо от ставки по однодневным кредитам.
Заимствования для ИИ создают давление помимо ФРС
Объемы финансирования уже достаточно велики, чтобы привлечь внимание политиков.
Банк международных расчетов (БМР) оценивает, что пять крупнейших технологических компаний потратят более 1 триллиона долларов на капитальные затраты, связанные с ИИ, в течение 2025 и 2026 годов. Отраслевые прогнозы, на которые ссылается БМР, оценивают глобальные инвестиции в ИИ примерно в 500 миллиардов долларов сегодня, с потенциальным ростом до 3–4 триллионов долларов к 2030 году.
Значительная часть первоначального строительства может финансироваться за счет корпоративных денежных потоков. Этот баланс смещается по мере того, как расходы некоторых компаний начинают опережать доходы и свободный денежный поток, увеличивая зависимость от облигаций и частного кредита. БМР заявил, что долг становится все большей частью структуры финансирования по мере того, как фирмы строят центры обработки данных, закупают чипы и обеспечивают энергетическую инфраструктуру.
Менеджер торгового отдела ФРС заявил, что спреды по долгам, выпущенным крупными облачными провайдерами, оставались широкими из-за объемов заимствований и длительных сроков погашения. Контакты на рынке также прямо указали на конкуренцию за капитал со стороны частных размещений, связанных с ИИ, как на один из факторов повышения долгосрочных премий казначейских облигаций.
В протоколах не было указано, какая часть примерно 35-пунктового роста доходности пришлась на финансирование ИИ. Также упоминались более сильные экономические данные, ожидания дальнейшего ужесточения политики ФРС, геополитические события и неопределенность в отношении обратного выкупа казначейских облигаций.
Тем не менее, этот механизм создает потенциальную проблему для Биткойна даже после завершения цикла повышения ставки.
Данные Казначейства показали, что 7 октября доходность 10-летних казначейских облигаций по номиналу составляла 5,28%, а 10-летняя доходность с поправкой на инфляцию — 2,92%. Эти уровни предлагают инвесторам существенную доходность от государственных ценных бумаг до учета волатильности и риска снижения стоимости, связанных с Биткойном.
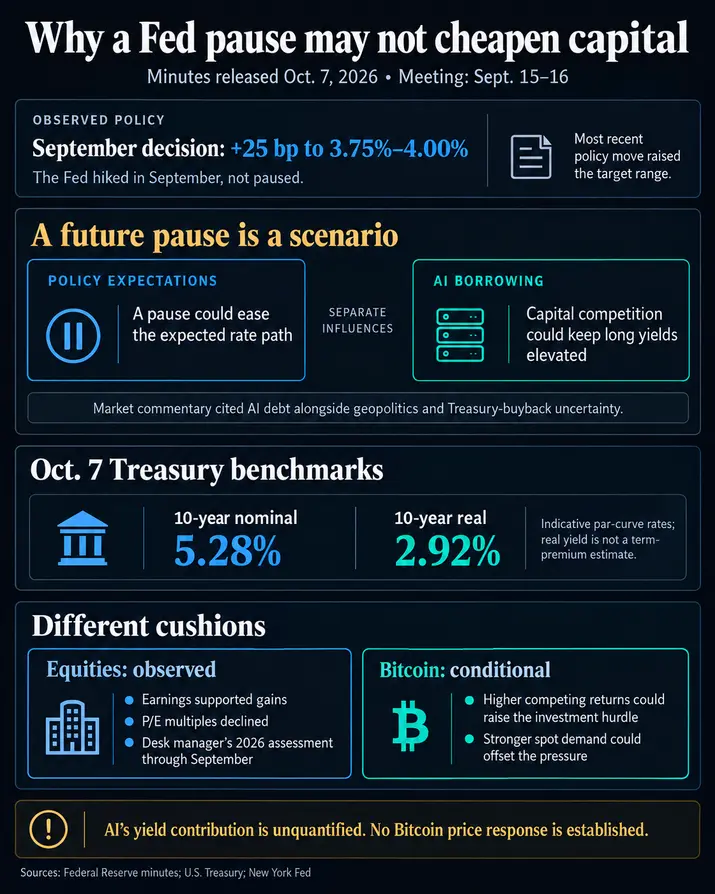
Для криптоактивов это повышает требуемую доходность от риска. Пауза в повышении ставок ФРС может снизить ожидания по краткосрочным ставкам, но не обеспечит такого же облегчения по долгосрочным облигациям, если компании будут агрессивно конкурировать за финансирование.
ФРС также заявила, что изменения реальных ставок объясняют большую часть роста доходности долгосрочных казначейских облигаций в межзаседательский период.
Это различие имеет значение для Биткойна, поскольку реальная доходность отражает доходность после инфляции, усиливая конкуренцию между активом без контрактного денежного потока и ценными бумагами, предлагающими положительный доход с поправкой на инфляцию.
Акции, связанные с ИИ, до сих пор более комфортно поглощали более высокие затраты на финансирование. ФРС заявила, что компании, напрямую выигрывающие от расходов на инфраструктуру, превзошли рынок в целом, при этом более сильные фактические и ожидаемые доходы поддерживали цены на акции, даже несмотря на снижение мультипликаторов оценки.
Тот же бум может в конечном итоге обернуться вспять
Долгосрочный риск заключается в том, что гонка инвестиций окажется слишком успешной в создании мощностей.
БМР предупреждает, что развитие ИИ является одним из крупнейших бумов технологических инвестиций в истории США. Его исследования утверждают, что конкуренция за будущую долю рынка может подтолкнуть компании к вложению большего капитала, чем оправдают конечные доходы, в то время как увеличение использования долга повышает риск финансовых трудностей и вынужденных продаж активов, если ожидания по доходам не оправдаются.
Это создает второй, совершенно иной сценарий для Биткойна.
Артур Хейс, соучредитель банкротившейся биржи BitMEX, утверждает, что гонка за центрами обработки данных в конечном итоге приведет к избытку вычислительных мощностей и спаду.
Хейс неоднократно указывал на то, что крупные технологические развертывания исторически были избыточными, и ожидает возникновения финансовых трудностей по мере ввода в эксплуатацию новых мощностей, возможно, примерно в конце 2027 или 2028 года.
Его тезис о Биткойне начинается там, где заканчивается текущее давление на доходность. Если спад в сфере ИИ угрожает сильно финансируемым владельцам инфраструктуры, Хейс ожидает, что политики в конечном итоге отреагируют поддержкой ликвидности, создав условия, которые, по его мнению, будут благоприятны для Биткойна и других криптоактивов.
Это остается спекулятивным путем. Спрос на ИИ может расти достаточно быстро, чтобы поглотить строящуюся инфраструктуру, в то время как более высокая производительность и прибыль могут оправдать расходы до того, как долговое бремя станет проблематичным.
Тем не менее, БМР рассматривает структуру финансирования как реальную уязвимость. Инвестиционные обязательства все больше превышают внутренне генерируемый денежный поток, что делает будущие доходы более важными для способности компаний обслуживать капитал, привлеченный для строительства.
Следующий макроэкономический тест для Биткойна смещается на долгосрочный сегмент
Для инвесторов в Биткойн непосредственным сигналом является не столько точное заседание, на котором ФРС прекратит повышение ставок, сколько то, что произойдет с долгосрочной реальной доходностью после этого.
Устойчивое снижение доходности 10-летних облигаций и долгосрочной премии ослабит аргумент о том, что спрос на капитал в сфере ИИ поддерживает жесткие финансовые условия. Сильный спрос на спотовом рынке Биткойна при повышенной доходности также покажет, что инвесторы готовы принять более высокую альтернативную стоимость.
Противоположное сочетание будет более трудным для крипторынков. Продолжающиеся заимствования, связанные с ИИ, наряду с высокой реальной доходностью, оставят казначейские облигации и корпоративный кредит в условиях агрессивной конкуренции за маржинальный капитал даже после пика монетарного ужесточения.
Следующее заседание ФРС запланировано на 27–28 октября, чиновники по-прежнему сосредоточены на инфляции и возможности дальнейшего повышения к концу года.
Однако для Биткойна более серьезный тест может произойти после последнего повышения. Если гонка инвестиций в ИИ будет поддерживать высокую доходность долгосрочных казначейских облигаций, ожидаемое трейдерами монетарное облегчение от паузы ФРС может оказаться слабее, чем в предыдущих циклах. Если бум расходов в конечном итоге закончится, инвесторы будут следить за тем, приведут ли финансовые трудности к ответу ликвидности, на который Хейс уже делает ставку.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Oluwapelumi Adejumo


