
Каждая карточная транзакция создает временную проблему для компании, стоящей за ней. Карточная программа может быть должна Visa средства по итогам ежедневного клиринга до того, как деньги поступят от клиентов, что создает краткосрочный, но регулярный дефицит финансирования.
Инициатива Visa по кредитованию в блокчейне (onchain lending), анонсированная 8 сентября, нацелена на устранение этого разрыва. Credit Coop, протокол кредитования в блокчейне, предоставляет возобновляемые кредитные линии в стейблкоинах, которые могут покрывать клиринговые обязательства и затем погашаться за счет платежей держателей карт.
Эта разработка переносит традиционную форму финансирования под залог дебиторской задолженности на блокчейн. Смарт-контракты управляют выдачей средств, контролем денежных потоков и погашением, в то время как авторизованные файлы клиринга Visa остаются ключевыми для андеррайтинга и определения размера кредитной линии. В результате получается гибридный кредитный рынок, где исполнение становится более прозрачным, а решающие коммерческие данные и условия риска остаются конфиденциальными.
Клиринговый разрыв становится залогом
Карточные программы, привязанные к стейблкоинам, рассчитываются с Visa по ее графику, даже если держатели карт платят по другому графику. Такое несоответствие может быть особенно сложным для молодой программы, объем транзакций которой растет быстрее, чем доступ к банковскому кредитованию или синдицированным кредитам.
Visa заявляет, что потребность в финансировании растет вместе с ее бизнесом, связанным со стейблкоинами. Во втором квартале 2026 финансового года компания сообщила о более чем 160 карточных программах, привязанных к стейблкоинам, при этом объем платежей по этим программам вырос почти на 200% по сравнению с предыдущим годом. Клиринг со стейблкоинами также недавно превысил годовой объем в 20 миллиардов долларов, что более чем в 15 раз превышает показатель предыдущего года, сообщила Visa.
Каждая цифра отражает разные аспекты бизнеса. Количество программ описывает охват сети, темпы роста — активность карточных платежей, а годовой объем клиринга — более недавний поток. Объем выданных кредитов Credit Coop является отдельным показателем. Совокупность данных указывает на растущее число программ, которым может потребоваться краткосрочный капитал под залог клиринговых поступлений.
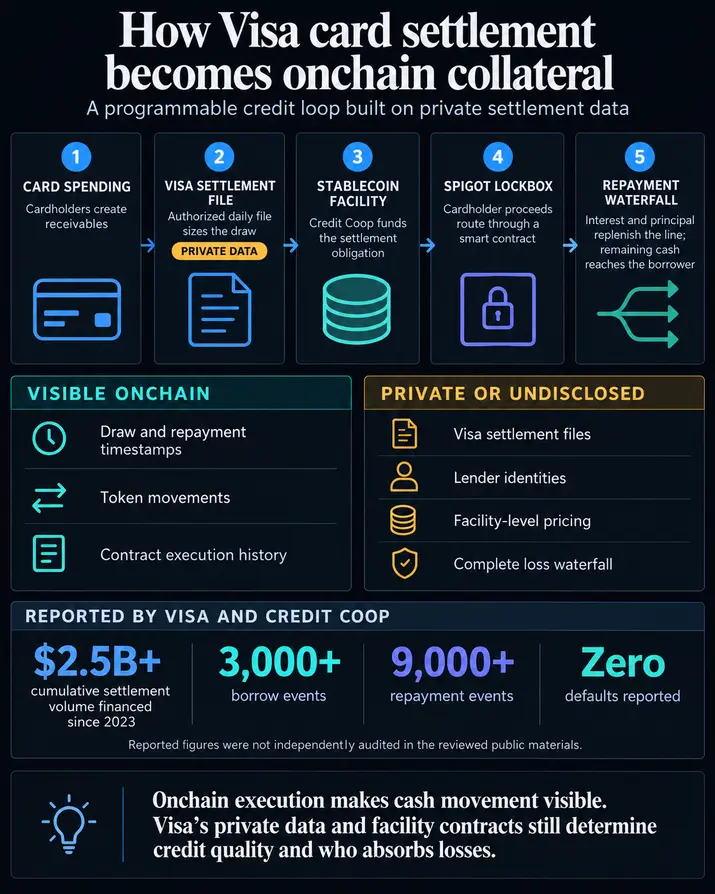
Согласно подробному описанию Visa, участвующая программа получает средства из возобновляемой кредитной линии в стейблкоинах для выполнения клиринговых обязательств. Средства направляются на клиринговый адрес Visa. Позднее поступления от держателей карт проходят через контракт Spigot от Credit Coop, программируемый сейф, который обслуживает проценты и пополняет кредитную линию перед тем, как оставшиеся средства поступят на операционный счет заемщика.
Visa характеризует эту модель как обеспеченную исключительно клиринговыми поступлениями. Это отличает ее от привычной структуры DeFi, где заемщик предоставляет криптоактивы, превышающие стоимость кредита. Здесь активом, обеспечивающим аванс, является поток платежей, генерируемый держателями карт.
Блокчейн фиксирует выдачу средств и погашение, предоставляя временные метки, перемещения токенов и историю исполнения контракта. Visa сообщила, что Credit Coop обработал более 3000 операций по выдаче кредитов и 9000 операций по погашению в рамках участвующих кредитных линий.
Второй уровень подтверждения находится внутри Visa. Credit Coop получает авторизованные ежедневные файлы клиринга каждой программы через защищенный канал, утверждает Visa, а затем использует эти записи вместе с историей в блокчейне для определения размера кредитной линии, выдачи средств и проверки погашения. Общедоступные данные транзакций могут документировать перемещение токенов, в то время как данные Visa связывают эти перемещения с конкретным клиринговым обязательством и операционной эффективностью программы.
Это расширяет роль Visa. Ее инфраструктура создает временной разрыв, а ее записи помогают кредиторам определять, сколько капитала должно его покрыть.
История успеха большая, концентрированная и самоотчетная
Visa заявила, что модель Credit Coop профинансировала более 2,5 миллиардов долларов совокупного клирингового объема с 2023 года при нулевых дефолтах. Компания также сообщила, что большее участие кредиторов снизило стоимость заимствования для участвующих программ до 30%.
Оба утверждения требуют тщательной оценки. Совокупный объем профинансированного клиринга измеряет пропускную способность через возобновляемые кредитные линии. Один и тот же капитал может быть выдан, погашен и использован повторно, поэтому сумма в 2,5 миллиарда долларов сама по себе мало говорит об остатке основного долга или капитале под риском в конкретный день. Ее также не следует трактовать как выручку Credit Coop, общий объем карточных расходов или долю рынка.
Происхождение данных столь же важно. Сопутствующий объяснительный материал Visa по клиринговому финансированию гласит, что Credit Coop предоставил данные по программам, а количество событий в блокчейне было измерено по состоянию на 19 августа 2026 года. В нем указано, что статус отсутствия дефолтов должен быть переподтвержден перед публикацией. Для заявленного снижения стоимости заимствования Visa не предоставила ставки на уровне кредитной линии, размер выборки или методологию расчета.
Rain, платежная компания и основной член Visa, обеспечивает большую часть раскрытой активности. Visa сообщила, что Rain использует возобновляемую кредитную линию Credit Coop с августа 2023 года и профинансировала около 2 миллиардов долларов совокупного клирингового объема через более чем 2000 операций по выдаче кредитов и 7000 операций по погашению по состоянию на 19 августа.
Три года повторных выдач и погашений демонстрируют операционную систему со значительным использованием. Имеющиеся цифры меньше говорят о форме кредитного риска. Начальные размеры кредитных линий, текущее подверженность риску, концентрация кредиторов и эффективность в период убытков остаются за рамками раскрытия информации.
Karta предлагает представление о том, куда, по мнению Visa, может привести эта модель. Visa утверждает, что карточная компания запустилась и масштабировалась с помощью финансирования Credit Coop, прежде чем перейти к более крупной институциональной кредитной линии.
Собственное объявление Karta от июня подтверждает более поздний пакет капитала: Серия А на 15 миллионов долларов и кредитная линия на 125 миллионов долларов от Community Investment Management. В их объявлении Credit Coop не упоминается, поэтому Visa является источником информации о связи между ранним ростом Karta и кредитной линией в блокчейне.
Эта последовательность предполагает одну из возможных ролей кредитования в блокчейне. Повторные клиринговые операции и погашения могут помочь небольшой программе создать операционную историю, прежде чем она начнет привлекать традиционный институциональный капитал. Это делает блокчейн-кредитную линию мостом к частному кредитованию, а не его заменой.
Программируемый приоритет все еще оставляет вопрос об убытках
Документация Credit Coop по обеспеченной кредитной линии гласит, что кредитная линия может включать нескольких кредиторов и назначает им приоритет погашения через контролируемые Spigot денежные потоки. Контракт обеспечивает заданный маршрут для поступающих средств.
Технические материалы Credit Coop также определяют человеческие и программные зависимости, связанные с этим обещанием. Протокол наделяет арбитра и владельца Spigot важными полномочиями. Документация по крайним случаям описывает возможные изменения контракта о доходах, перенаправление денежных потоков, злонамеренный контроль и осложнения при исполнении после дефолта. Это риски проектирования, без каких-либо указаний на то, что они имели место в кредитных линиях, связанных с Visa.
Юридические гарантии, специфичные для кредитной линии, остаются скрытыми. Общедоступные раскрытия не называют всех кредиторов, стоящих за программами, связанными с Visa, и не предоставляют полный механизм распределения убытков. Они оставляют без ответа вопросы о том, вносят ли заемщики собственный капитал первого убытка или резервы, применяются ли гарантии или страхование, и насколько простирается требование кредитора после того, как контролируемые поступления иссякнут.
Программируемый сейф улучшает контроль кредитора над входящей стоимостью. Он не может создать стоимость, когда клиенты не платят или когда поступление оспаривается. Он также не может направить деньги, которые никогда не попадают в контролируемый путь. Любые последующие убытки будут зависеть от гарантий и договорных требований, которые Visa и Credit Coop еще не раскрыли публично.
Эта граница определяет эксперимент более четко, чем ярлык «кредитование в блокчейне». Полезный продукт — это старшее требование на потоки платежей, обслуживаемое со скоростью блокчейна и информируемое частными записями Visa. Публичная сеть предоставляет доказательства исполнения. Данные Visa и контракты по кредитным линиям определяют, насколько эти доказательства говорят о кредитном качестве.
Это убедительное соответствие продукта рынку для кредитования в блокчейне, поскольку оно решает повторяющуюся потребность в финансировании, создаваемую клирингом карт. Это также укрепляет позиции Visa на рынке: сеть предоставляет инфраструктуру, ключевые данные для андеррайтинга и контекст, который превращает перевод токенов в кредитный сигнал.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Liam 'Akiba' Wright


