
Некоторые займы Aave, обеспеченные приносящим доход залогом, имели узкие буферы ликвидации на снимках LlamaRisk от 9 октября. Каждый ведущий поставщик PT-AUSD на Monad имел задолженность, в то время как две позиции syrupUSDC составляли около 97% от поставляемого syrupUSDC на Arc. Обналичивание залога включает рыночную продажу или, для держателей Arc, выбирающих погашение в Ethereum, очередь на вывод, которая может занять часы.
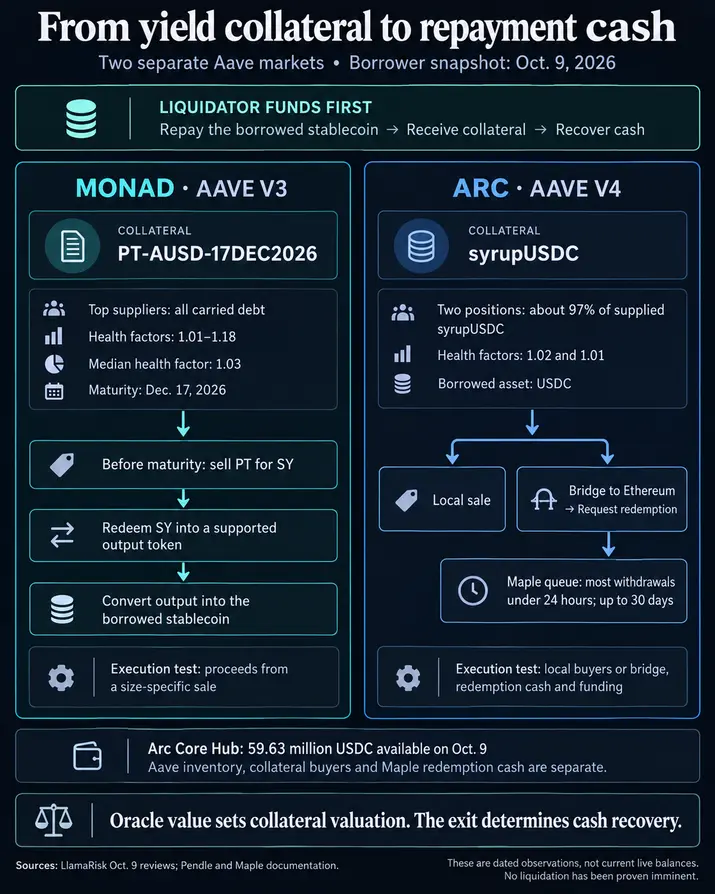
Два рынка представляют собой отдельные версии одной и той же проблемы денежных потоков. Если заемщик становится подходящим для ликвидации, ликвидатор предоставляет заемные стейблкоины, получает залог, а затем извлекает из него наличные. PT-AUSD от декабря требует продажи до наступления срока погашения. Arc syrupUSDC предлагает местную продажу или перевод на Ethereum для погашения. Оракул определяет стоимость залога в Aave; выход определяет, что может получить ликвидатор.
Обзоры Monad и Arc от 9 октября рекомендуют увеличение лимитов, что делает экономику этих выходов значительной, поскольку заемщики ищут возможности для роста.
Коэффициент здоровья Aave сравнивает стоимость залога, скорректированную с учетом порогов ликвидации, с долгом. Позиция становится пригодной для ликвидации при значении ниже 1. Ведущие поставщики Monad PT имели коэффициенты здоровья от 1,01 до 1,18, со медианой 1,03, на снимке от 9 октября. USDC был их основным долговым активом, за ним следовал USDT0.
Эти показатели оставляют узкий запас оценки для части когорты. Они также отражают, почему заемщики объединяют коррелированные залоги и долги: меньшие относительные изменения цен могут поддерживать более высокое кредитное плечо. Aave отмечает, что более низкие коэффициенты здоровья могут быть приемлемы для коррелированных активов.
Во время ликвидации кто-то погашает долг заемщика и получает залог плюс стимул. Ликвидатор взвешивает реализуемые доходы от залога против погашенного долга, транзакционных и конверсионных издержек, а также стоимости финансирования любого ожидания погашения. Коэффициент здоровья измеряет близость к пригодности; котировка продажи измеряет выход.
Займы Monad PT-AUSD Aave требуют продажи до наступления срока погашения
Залогом Monad является PT-AUSD-17DEC2026, основной токен Pendle, представляющий собой требование на AUSD к моменту его погашения 17 декабря. Право на погашение находится в учетной валюте. Получение одного AUSD по-прежнему требует любой конвертации, необходимой для получения USDC или USDT0, заимствованных под него.
LlamaRisk сообщила, что лимит предложения в 30 миллионов PT резерва был полностью использован 9 октября, и рекомендовала увеличить его до 60 миллионов PT. Эти лимиты измеряют емкость токенов. Более крупный лимит позволит большему количеству залога поступить в Aave; его успешный выход по-прежнему будет зависеть от покупателей или погашения.
До наступления срока погашения, задокументированный маршрут ликвидации Pendle продает PT в SY, его стандартизированный доходный оберточный инструмент, а затем погашает SY в поддерживаемый выходной токен. После наступления срока погашения PT может быть погашен в SY без этой рыночной продажи. Любая дальнейшая конвертация в заемный стейблкоин остается частью маршрута.
Обзор от 9 октября описывает пул Pendle как 47% PT и 53% SY. Большая продажа PT осуществляется с противоположной стороны пула, поэтому для полезной оценки выхода необходим предполагаемый размер продажи, выход и влияние цены на полную конвертацию.
Ценообразование добавляет еще одно ограничение. LlamaRisk утверждает, что декабрьский PT использует линейный дисконтный оракул на AUSD/USD. Документация по линейному дисконтированию Pendle описывает предсказуемый путь к погашению, независимый от цен AMM. Эта оценка может следовать своей кривой, в то время как цена продажи ликвидатора зависит от готовности рынка поглотить конфискованный PT.
Рекомендация LlamaRisk от 2 октября о запуске предусматривала порог ликвидации 95% и бонус 2,62% для стейблкоина E-mode, наряду с лимитом заимствования 93%. Ликвидатору приходится сравнивать стимул, применимый при исполнении, с фактической стоимостью превращения PT в долговой токен.
Займы Arc syrupUSDC Aave полагаются на покупателей или очередь погашения
Сравнение Arc касается syrupUSDC, переведенной доли в приносящем доход пуле Ethereum от Maple. В обзоре Arc от 9 октября две крупнейшие позиции составляли примерно 97% от поставляемого syrupUSDC при коэффициентах здоровья 1,02 и 1,01. Весь непогашенный долг среди поставщиков syrupUSDC составлял USDC.
Таким образом, несколько позиций могут доминировать в спросе на выход этого залога. Концентрация относится к поставляемому syrupUSDC, в то время как стейблкоин, доступный кредиторам Aave, находится в отдельном резерве.
Arc имел значительную ликвидность Aave на момент снимка: 143,45 млн USDC, добавленных в Core Hub, 83,82 млн выведенных и 59,63 млн доступных. Этот доступный баланс представляет собой запас долговых токенов в Aave. Покупатели syrupUSDC и наличные средства, доступные для погашения Maple, определяют другие части размотки.
Оценка Arc от LlamaRisk в сентябре, использующая данные ликвидности от 23 сентября, обнаружила одно местное средство обмена syrupUSDC/USDC на Uniswap V4, доходы которого насыщались около 500 000 долларов США, поскольку его сторона USDC была исчерпана. Продажа уперлась в доступный запас наличных средств.
Та же оценка описывала отсутствие нативного погашения Arc. Держатель мог продать локально или перевести на Ethereum, а затем запросить погашение. По оценкам, сам перевод через мост занимал от двух до пяти минут в обычных условиях, с пропускной способностью около 10 миллионов долларов США в час. Очередь вывода Maple добавляет отдельное ожидание.
Условия вывода Maple явно указывают на ограничение по времени: запросы поступают в очередь по принципу «первым пришел — первым обслужен» и обрабатываются по мере доступности ликвидности. Большинство выводов занимает менее 24 часов, но может занять до 30 дней. Его архитектура контракта объясняет, почему право на стоимость пула может превышать немедленно доступные наличные средства для вывода.
Для ликвидатора, использующего этот маршрут, погашение в Ethereum и погашение долга Arc являются отдельными этапами. Финансисту нужны USDC для погашения кредита Aave до того, как последующий выход залога вернет ему средства. Пропускная способность моста, наличные средства для погашения и продолжительность финансирования — каждый из этих факторов влияет на то, будет ли размотка экономичной.
Общий Hub Arc связывает кредитный риск с ростом лимитов
Рекомендация LlamaRisk по онбордингу Arc оценивает syrupUSDC через обменный курс syrupUSDC/USDC от Chainlink и кэшированный USDC/USD с использованием адаптера CAPO. Входные данные обменного курса соответствуют выходной стоимости пула Ethereum. Глубина локальной торговли определяет, сколько из этой стоимости может быть реализовано при продаже.
Рекомендация также предусматривает коэффициент залога 92% и динамический бонус за ликвидацию, ограниченный 4%. Применимый бонус варьируется в зависимости от условий ликвидации. Его максимум обеспечивает потолок стимула, против которого ликвидатор взвешивает затраты на выход.
Maple Spoke использует тот же резерв USDC Core Hub Arc, что и Main Spoke. Более раннее обсуждение дизайна Hub Aave объясняет общую платежеспособность внутри Hub: лимиты на уровне Spoke ограничивают экспозицию, в то время как Hub остается общим местом ликвидности и учета. Применительно к описанной схеме Arc, эта архитектура помещает экспозицию Maple Spoke в общую платежеспособность Core Hub. Рынок V3 Monad и отдельные конфигурации Hub Ethereum имеют разные границы.
Предложение LlamaRisk от 9 октября для Arc увеличит лимит вывода USDC для Maple Spoke с 23 миллионов до 46 миллионов USDC и лимит добавления syrupUSDC с 25 миллионов до 50 миллионов акций. Лимит вывода был полностью использован, а лимит добавления — на 87,8% использован в этом обзоре. Емкость акционерных токенов требует собственной оценки перед сравнением с долларовым долгом.
Эти лимиты устанавливают максимальную емкость залога или заимствования; дополнительная экспозиция зависит от последующих депозитов и заимствований.
Для кредиторов, оценивающих эти займы Aave, тест конкретен: сравнить возмещаемые доходы от залога при соответствующем размере ликвидации с погашенным долгом и общими затратами на выход, а затем определить, кто финансирует любую задержку погашения. Стимул к ликвидации влияет на количество залога, которое получает ликвидатор. PT Monad требует рыночной продажи до декабрьского срока погашения. Arc требует местных покупателей или выхода на Ethereum с достаточной пропускной способностью моста, наличными средствами для погашения и финансированием.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Liam 'Akiba' Wright


