
Standard Chartered ожидает, что токен Ethena ENA вырастет примерно в семь раз к 2028 году при условии, что протокол сможет восстановить свой сокращающийся бизнес синтетических долларов.
Банк начал покрытие ENA с целевой ценой в 2 доллара к концу 2028 года, по сравнению с текущими примерно 0,28 доллара. Он прогнозирует, что к концу 2026 года токен достигнет 0,42 доллара, а в 2027 году — 1,10 доллара, после чего в следующем году ускорится еще больше.
Этот прогноз предполагает, что ENA превзойдет ожидаемый рост Standard Chartered как для Bitcoin, так и для Ethereum за тот же период. Но для достижения этого Ethena должна обратить вспять сокращение, которое уменьшило предложение USDe более чем вдвое от пикового значения, и расшириться далеко за пределы достигнутого ранее масштаба.
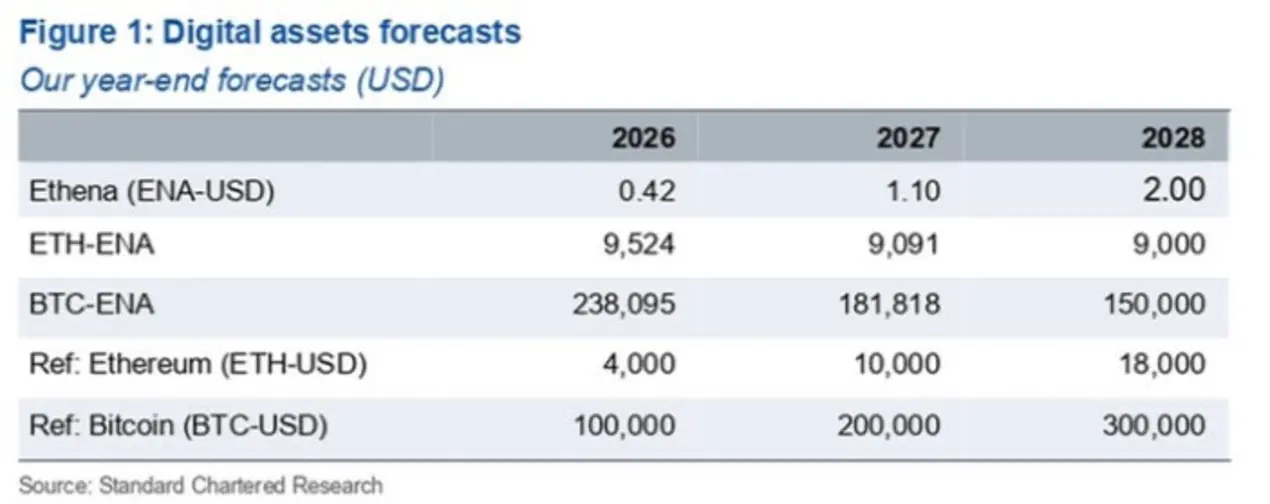
Тезис банка основан на том, что Ethena найдет новые источники дохода по мере снижения доходности от своей первоначальной стратегии торговли криптовалютами, одновременно генерируя достаточный доход от значительно большей базы USDe, чтобы сделать ENA все более ценным для держателей.
Ethena сначала должна восстановить USDe
USDe стал одним из самых быстрорастущих стейблкоинов в криптоиндустрии после запуска в конце 2023 года, превысив 10 миллиардов долларов, поскольку трейдеры массово вкладывались в структуру, сочетающую длинные позиции по спотовым криптовалютам с короткими бессрочными фьючерсами.
Этот подход позволил Ethena получать комиссионные выплаты, сохраняя при этом свою общую рыночную экспозицию в основном нейтральной по дельте. Временами стратегия приносила доходность выше 20%, что помогало привлекать депозиты в USDe и его доходный аналог sUSDe.
Однако эти условия с тех пор ослабли на фоне последующего сжатия рынка.
По мере того как торговля становилась более конкурентной, а ставки финансирования криптовалют сжимались, предложение USDe упало примерно до 4,9 миллиарда долларов. Standard Chartered оценивает среднюю доходность Ethena по всем стратегиям примерно в 5,2%.
Прогноз банка предполагает, что сокращение может резко измениться на противоположное. Ожидается, что к 2028 году предложение USDe достигнет 40 миллиардов долларов, что означает, что Ethena сначала должна будет восстановить свой предыдущий пик более чем в 10 миллиардов долларов, а затем еще примерно в четыре раза увеличиться.
Ethena отреагировала на снижение доходности криптовалютных базисов, расширив источники получения дохода. Ее стратегии теперь включают DeFi-кредитование, институциональное кредитование, ликвидные стейблкоины и реальные активы, наряду с новыми базисными сделками, связанными с акциями и сырьевыми товарами.
Эта диверсификация является ключевым фактором предположений Standard Chartered о росте.
Банк ожидает, что к концу 2028 года токенизированные активы, включая стейблкоины и другие реальные активы, достигнут примерно 4 триллионов долларов с нынешних примерно 350 миллиардов долларов. Он прогнозирует, что реальные активы, размещенные на блокчейнах, могут вырасти с примерно 40 миллиардов долларов до 2 триллионов долларов за тот же период.
Более крупный рынок токенизированных активов предоставит Ethena больше залоговых и доходных возможностей помимо криптодеривативов, потенциально позволяя USDe расширяться без необходимости очередного периода исключительно высоких ставок финансирования бессрочных фьючерсов.
Ethena также развивает бизнес за пределами основного направления синтетических долларов, включая white-label стейблкоины и Ethena Pay. Standard Chartered ожидает, что эти операции расширят базу доходов по мере роста протокола.
Однако первое препятствие находится гораздо ближе, чем 40 миллиардов долларов.
Утвержденная Ethena структура активации комиссии начинается при предложении USDe в размере 7,5 миллиардов долларов, что ставит протокол ниже первого порога, при котором механизм дохода, лежащий в основе оценки Standard Chartered, начинает действовать.
Почему расчеты обратного выкупа приводят к 2 долларам
Как только эти пороги будут преодолены, оценка ENA будет все больше зависеть от того, какая часть экономики Ethena может быть направлена держателям токенов.
Утвержденная структура предусматривает направление 95% соответствующего чистого дохода, выплачиваемого Фонду Ethena от охватываемых бизнесов, на обратный выкуп ENA. Ethena не сохраняет полную доходность, генерируемую активами, поддерживающими USDe, что делает различие между валовым и чистым доходом центральным для расчета.
Анализ Blockworks Advisory смоделировал увеличение доли протокола в валовом доходе с ростом предложения USDe, начиная примерно с 5% при 7,5 миллиардах долларов и достигая 20% при 20 миллиардах долларов. Модель использовала 6% доходности протокола в качестве иллюстративного предположения, а не гарантированной доходности.
При значительно более крупном масштабе, предусмотренном Standard Chartered, эта экономика становится существенной.
Банк оценивает, что если USDe достигнет 40 миллиардов долларов, покупки ENA могут составить примерно 23% от текущей рыночной стоимости токена ежегодно, если его цена останется неизменной.
Standard Chartered не ожидает сохранения такого процента. Он утверждает, что инвесторы капитализируют ожидаемый поток покупок в оценку ENA, повышая цену токена и снижая ежегодные обратные выкупы как процент от его рыночной капитализации.
Банк приводит Uniswap в качестве аналога, заявляя, что годовой процент обратного выкупа UNI стабилизировался около 3-4% по мере роста токена после активации его механизма комиссии. Применение сопоставимого равновесия к Ethena лежит в основе целевой цены Standard Chartered в 2 доллара.
Но сам механизм вводит собственное ограничение.
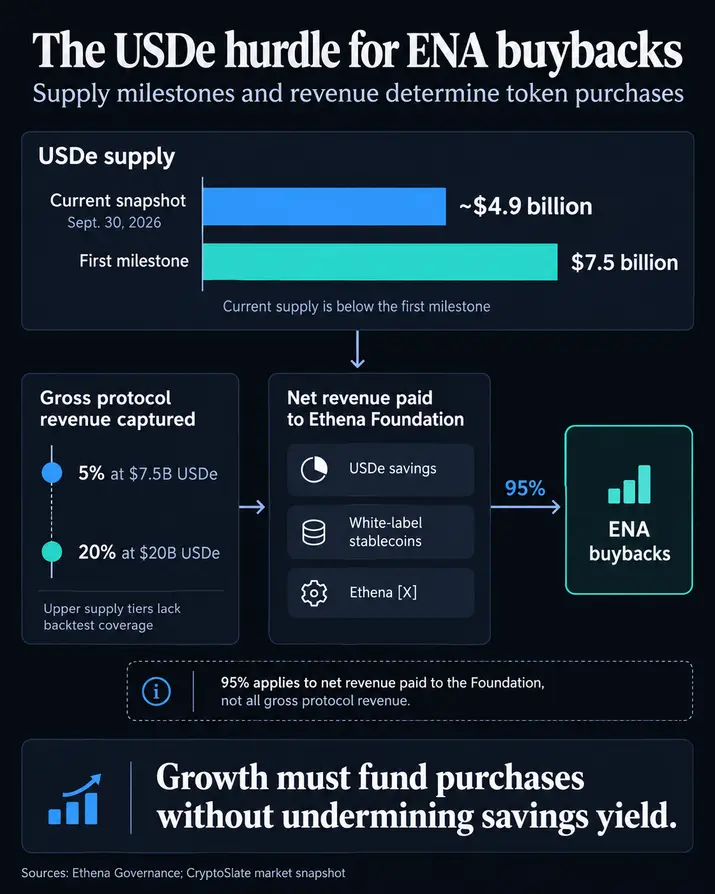
Захват большей доли дохода Ethena для протокола может уменьшить то, что остается доступным для держателей sUSDe. Это создает баланс: Ethena нуждается в достаточной марже для поддержки покупок ENA, сохраняя при этом достаточно конкурентоспособную доходность, чтобы продолжать привлекать депозиты, необходимые для роста USDe.
Предположения становятся более требовательными по мере роста предложения. 6% доходности, использованные в структуре, не были гарантированы на протяжении рыночных циклов, в то время как более высокие уровни захвата дохода еще предстоит протестировать в масштабе, ожидаемом Standard Chartered.
Это оставляет инвесторам несколько ближайших контрольных точек, прежде чем целевая цена в 2 доллара станет актуальной. USDe должен сначала пересечь порог активации комиссии в 7,5 миллиардов долларов и восстановить свой предыдущий пик.
Кроме того, Ethena придется продемонстрировать, что ее новые стратегии получения дохода могут поглотить десятки миллиардов долларов без существенного снижения доходности. Скорость, с которой эти пороги будут преодолены, определит, начнет ли прогнозируемый Standard Chartered механизм обратного выкупа напоминать тот, что заложен в их модели оценки.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Oluwapelumi Adejumo


