
Токенизированные акции могут предоставить криптоинвесторам доступ к долевому участию через криптоплатформы, но токен, отслеживающий цену акции, не является автоматически акцией. Аргумент в пользу диверсификации зависит от того, получают ли держатели реальные юридические права, находятся ли активы под регулируемым хранением и поддерживают ли рынки надежную ликвидность.
Рыночный фон изменился. Доходность пятилетних казначейских облигаций США превысила 5% в сентябре впервые с 2007 года, а Федеральная резервная система повысила свою целевую ставку на 25 базисных пунктов 16 сентября. Более высокая доходность дает инвесторам более конкурентоспособную альтернативу рисковым активам, обостряя сравнения между акциями, криптовалютами и государственным долгом.
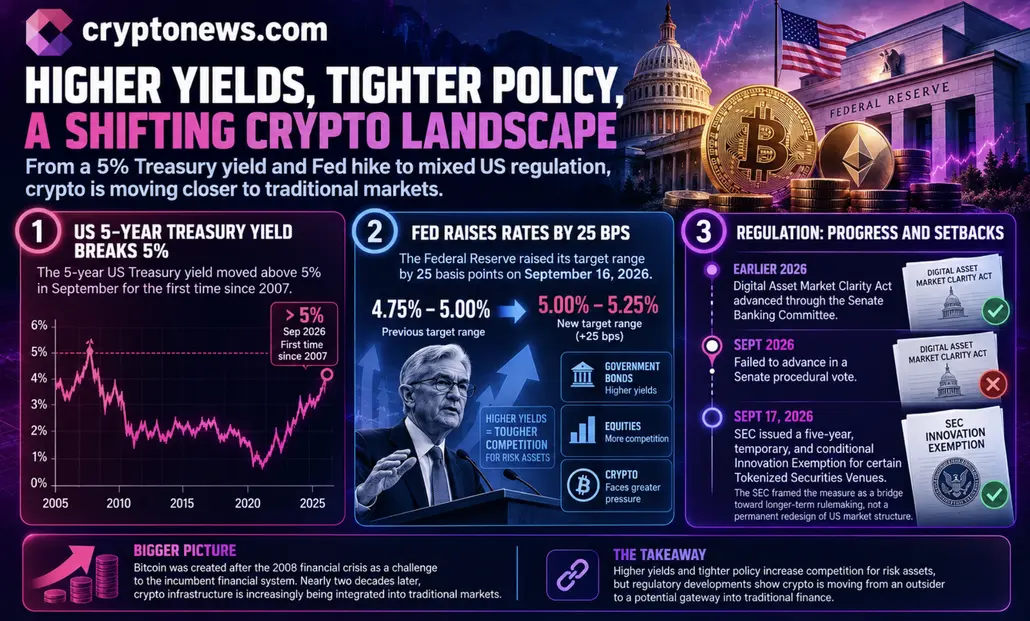
В то же время отрасль выходит за рамки первоначальной позиции аутсайдера криптоиндустрии. Биткойн появился после финансового кризиса 2008 года как вызов частям существующей финансовой системы; почти два десятилетия спустя криптоинфраструктура все чаще рассматривается как путь на традиционные рынки.
Закон о ясности рынка цифровых активов (Digital Asset Market Clarity Act) был продвинут через Комитет Сената по банковским делам ранее в 2026 году, но не прошел процедурное голосование в сентябре. На следующий день, 17 сентября, SEC выпустила пятилетнее, временное и условное «Исключение для инноваций» (Innovation Exemption) для определенных платформ токенизированных ценных бумаг (Tokenized Securities Venues). Агентство представило эту меру как мост к долгосрочному нормотворчеству, а не как постоянный пересмотр структуры рынка США.
Этот сдвиг имеет портфельные последствия. Крипто-бенчмарки могут оставаться сильно сконцентрированными в биткойне и эфире, оставляя многие портфели цифровых активов подверженными перекрывающимся драйверам крипторынка, даже когда они владеют несколькими токенами.
Диверсификация зависит от того, что представляют собой токены акций
Для инвесторов, сконцентрированных на Биткойне, Эфириуме, стейблкоинах и DeFi-активах, токенизированные акции США могли бы добавить экспозицию к компаниям и секторам за пределами криптомира. Криптоплатформы также могли бы стать инфраструктурой для распространения и торговли активами, возникшими в традиционных финансах, привнося долевую экспозицию в привычную среду цифровых активов.
Токенизированные акции по-прежнему могут реагировать на общие движения «риск-офф», и доступ к другому классу активов не гарантирует сбалансированность портфеля. Полезной мерой является экспозиция, которую фактически предоставляет продукт, включая его юридические права и рыночное поведение, а не тот факт, что он торгуется в сети.
Исключение SEC делает вопрос о владении явным: токенизированные акции, торгуемые в рамках этого механизма, должны предоставлять держателям те же права, что и эквивалентные традиционные акции. Платформа также должна уведомить эмитента и предоставить ему возможность возразить перед листингом токенизированной акции, созданной независимой третьей стороной.
Существует также потенциальный аргумент в пользу эффективности. Расчеты на основе блокчейна и программируемая инфраструктура могут снизить некоторые трения при выпуске, передаче и торговле финансовыми активами, но эти преимущества остаются возможностью, а не доказанным результатом этого исключения. Токенизация не устраняет рыночный риск базовой инвестиции или необходимость раскрытия информации, управления и рыночных гарантий.
Пилотный проект SEC тестирует доступ
«Исключение для инноваций» предоставляет соответствующим платформам токенизированных ценных бумаг временное освобождение от статуса биржи в обычном понимании, когда они облегчают ограниченную торговлю реальными акциями Национальной рыночной системы (National Market System) через разрешенные автоматизированные маркет-мейкеры и пулы ликвидности.
Определенные поставщики ликвидности также получают временное, условное освобождение от требований регистрации в качестве дилеров. Такая структура создает ограниченную среду для участников рынка и регуляторов, чтобы наблюдать за работой токенизированных акций. Она не устанавливает правила для всех криптоплатформ и не доказывает, что торговля в сети обеспечит глубокие рынки.
Хранение представляет собой параллельный тест. Токенизированные акции могут связать торговлю в сети с регулируемой финансовой инфраструктурой, но инвесторам по-прежнему необходимо понимать, как хранятся активы и как работает модель хранения во время сбоев или банкротства. Контроль хранения и исполнения остаются важными соображениями в этой инфраструктуре.
Токенизированные акции могут сделать диверсификацию портфеля более доступной для криптоинвесторов, но инвестиционный кейс силен настолько, насколько сильны права, связанные с токеном, хранение за ним и ликвидность, доступная при необходимости закрытия позиции.
Эксперимент SEC следует рассматривать как тест на сосуществование криптовалют и Уолл-стрит, а не как доказательство того, что одна система вытеснила другую.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Ahmed Barakat


