
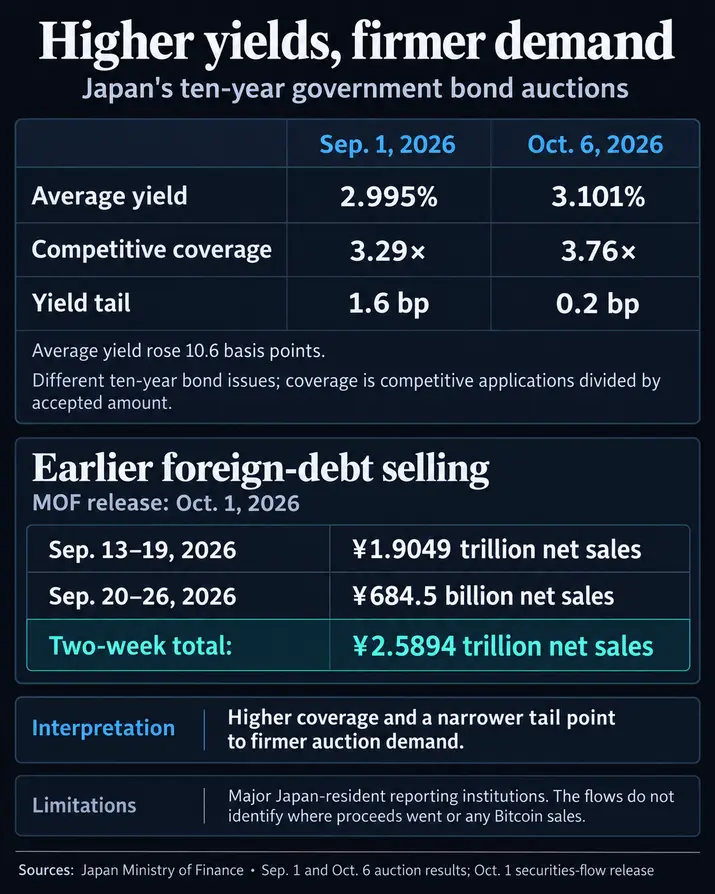
Аукцион по десятилетним государственным облигациям Японии, состоявшийся 6 октября 2026 года, привлек более высокий конкурентный спрос по отношению к проданному долгу, даже несмотря на то, что его средняя доходность выросла до 3,101%. Для Биткоина более высокая доходность японского долга поднимает вопрос о том, как устойчивое изменение в распределении облигаций может повлиять на глобальное финансирование.
Результат Министерства финансов увеличил среднюю доходность с 2,995% на аукционе 1 сентября до 3,101%, что составляет увеличение на 10,6 базисных пунктов. Конкурентное покрытие аукциона, то есть сумма, запрошенная участниками, деленная на принятую сумму, выросло примерно с 3,29 раза до 3,76 раза.
Спред доходности сузился с 1,6 до 0,2 базисных пункта. Этот разрыв измеряет доходность по самой низкой принятой цене по сравнению со средней доходностью. Наряду с более высоким покрытием, меньший спред указывает на более устойчивый спрос при более высокой доходности.
На этом фоне наблюдались две недели продаж иностранного долга. Отчет Министерства финансов от 1 октября зафиксировал чистые продажи долгосрочного долга на сумму 1,9049 трлн иен за период с 13 по 19 сентября и 684,5 млрд иен за период с 20 по 26 сентября. Вместе эти еженедельные данные составляют чистые продажи на сумму 2,5894 трлн иен.
Серия охватывает основные японские отчетные учреждения и классифицирует иностранные ценные бумаги по стране происхождения эмитента. Она не идентифицирует продажи казначейских облигаций США, конвертацию валюты, реинвестирование в японские государственные облигации или транзакции с Биткоином.
Потенциальное давление на финансирование Биткоина
Если японские институты будут устойчиво предпочитать внутренние облигации иностранному долгу, снижение спроса на иностранные облигации может привести к росту стоимости заимствований и оказать давление на капитал, доступный для принятия рисков.
Авторы рабочего документа Банка международных расчетов определяют глобальные условия финансирования и спекулятивные мотивы как важные движущие силы трансграничных потоков Биткоина и Эфириума. Их выборка за период с 2017 года по середину 2024 года подтверждает актуальность условий финансирования для криптопотоков.
Портфельная аллокация институциональных инвесторов также отличается от использования кредитного плеча в рамках стратегии carry trade с использованием иены, которая включает позиции, финансируемые за счет заемной иены. Доходность десятилетних облигаций не отражает краткосрочную стоимость таких заимствований. В своем анализе за август 2024 года исследователи БМР описали, как сокращение кредитного плеча и увеличение маржи усилили рыночную турбулентность в том месяце. Это иллюстрирует, как стресс в сфере финансирования может распространяться по рынкам, не демонстрируя текущего отката.
Следующим полезным свидетельством будет продолжение продаж иностранного долга наряду с независимо наблюдаемым стрессом в сфере финансирования. Такая картина будет соответствовать предложенному каналу финансирования Биткоина; возобновление покупок и спокойное финансирование ослабят эту интерпретацию.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Liam 'Akiba' Wright


