
28 сентября биткоин достиг внутридневного минимума в $82 563, оказавшись чуть ниже концентрации цен покупки долгосрочных держателей, которую на прошлой неделе выявила Glassnode.
Три американских статистических отчета теперь угрожают подать различные сигналы относительно инфляции и ситуации на рынке труда, которые влияют на ожидания по процентным ставкам. 30 сентября отчет о личных доходах и расходах отразит данные за август. Опрос ISM по производству от 1 октября охватит сентябрь, за ним последует отчет по занятости за сентябрь от 2 октября.
Успокаивающие данные по потребительской инфляции могут появиться за день до менее утешительной картины затрат на сырье для заводов. Они измеряют разные вещи, но трейдерам, возможно, придется пересмотреть свое мнение о ФРС по мере поступления каждого отчета.
Анализ Glassnode от 23 сентября показал большое скопление предложения долгосрочных держателей в диапазоне $84 000–$85 000. Эта область отмечает уровень, на котором многие долгосрочные держатели приобрели монеты, поэтому способность биткоина вернуть этот уровень станет измеримым ответом на новости недели.
Glassnode также определила более низкий уровень True Market Mean около $77 000 и более высокий уровень MVRV около $96 700.
Отчет Glassnode Market Pulse от 21 сентября показал чистую покупку спотовыми покупателями, растущий объем и повышенное использование фьючерсного плеча на фоне оттока средств из ETF. Свежие спотовые покупки, более сильный объем и спрос со стороны ETF придадут отскоку больший вес, чем простое покрытие фьючерсов.
Как отсутствие данных за месяц может повлиять на биткоин
Управление энергетической информации Energy Information Administration оценило среднюю цену нефти Brent на спотовом рынке в $91 за баррель в августе, что на $7 выше, чем в июле, поскольку экспорт с Ближнего Востока оставался ограниченным.
Международное энергетическое агентство International Energy Agency выявило серьезные ограничения экспорта дизельного топлива и газойля из стран Персидского залива в августе и зафиксировало дальнейший скачок физического эталонного индекса сырой нефти к 9 сентября.
Отчет о личных потребительских расходах (PCE) от 30 сентября не сможет отразить изменения цен на топливо, фрахт и сырье для заводов во второй половине сентября. Международная морская организация International Maritime Organization зафиксировала повреждение судов в Ормузском проливе и прилегающих районах 21 и 23 сентября, что свидетельствует о сохранении рисков судоходства после отчетного месяца PCE.
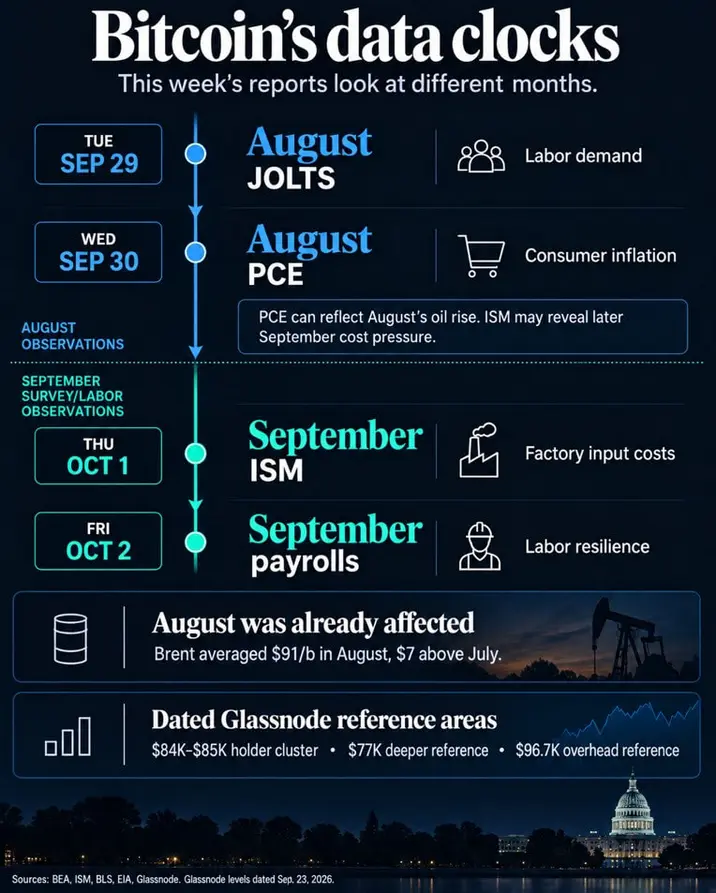
Если инвесторы ожидают, что рост затрат бизнеса приведет к сохранению высокой инфляции, доходность казначейских облигаций и ожидаемый путь повышения ставок ФРС могут вырасти до того, как более поздний отчет по потребительской инфляции отразит какое-либо перекладывание этих затрат на потребителей. Слабые данные PCE за август могут первоначально снизить это давление, не решая вопрос о том, что произойдет дальше.
В августовском отчете ISM индекс цен составил 71,1, а индекс сроков поставки — 59,3, что соответствует замедлению сроков поставки. Дизельное топливо и фрахт фигурировали в списке дорожающих товаров, в то время как респонденты отдельно обсуждали энергетику и конфликт в Ормузском проливе.
Более высокое значение индекса цен за сентябрь наряду с замедлением сроков поставки или комментариями о затратах будет сигнализировать о новом давлении на производителей. Новые заказы и занятость помогут показать, сохраняется ли спрос на фоне роста затрат.
Августовский отчет JOLTS от 29 сентября дает предварительную оценку рынка труда, в то время как сентябрьские данные по занятости от 2 октября более непосредственно проверят рост экономики в контексте политики ФРС.
16 сентября ФРС повысила целевой диапазон до 3,75–4%, заявив, что инфляция остается высокой, а прирост рабочих мест соответствует росту рабочей силы. Умеренное замедление роста занятости может снизить давление на ставки, в то время как гораздо более существенное отставание может, наоборот, вызвать опасения по поводу роста экономики.
Наиболее показательным сценарием на этой неделе будет слабый отчет PCE за август, за которым последует более высокое значение индекса цен ISM за сентябрь. Первоначальное движение биткоина на облегчение ситуации может развернуться, если доходность облигаций и ожидания по ставкам снова вырастут.
Три других сценария протестируют ту же логику:
- Снижение инфляции без опасений по поводу роста: более слабые данные PCE, отсутствие дальнейшего ускорения роста затрат по данным ISM и умеренное замедление роста занятости могут снизить доходность облигаций. Возврат к диапазону Glassnode $84 000–$85 000 будет иметь больший вес, если к нему присоединятся спотовые покупки.
- Сохранение высокой инфляции: более сильные ценовые сигналы при устойчивом найме могут сохранить давление на ставки. Неспособность вернуть этот кластер держателей привлечет внимание к более низкому уровню $77 000 по Glassnode, но не сделает его фиксированной целью.
- Спад на рынке труда: серьезное разочарование данными по занятости может снизить доходность облигаций, но все равно навредит биткоину, если инвесторы отреагируют на шок роста экономики сокращением рисковых активов.
Задача для биткоина состоит в том, чтобы проверить, меняет ли каждое новое показание доходность облигаций и ожидания по ставкам ФРС, и поддерживают ли спотовые покупатели последующее движение через устаревшую область затрат держателей по Glassnode.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Gino Matos


