
Firelight готовится превратить активы, связанные с XRP, в капитал, обеспечивающий защиту для пользователей DeFi, предлагая держателям новый источник дохода в обмен на риск предоставления своего залога.
Протокол на базе Flare позволяет держателям депонировать FXRP, актив, связанный с XRP на Flare, в хранилище и получать stXRP, представляющий их позицию. На следующем этапе Firelight будет использовать депонированный FXRP для обеспечения покрытия, продаваемого протоколам DeFi. Клиенты платят премии за защиту, и эти платежи генерируют доход для держателей, предоставляющих залог.
Компромисс заключается в том, что возврат залога может занять гораздо больше времени. Правила вывода средств Firelight гласят, что текущие однодневные периоды приводят к ожиданию вывода средств примерно от одного до двух дней. Как только протокол введет 30-дневные периоды покрытия, тот же процесс увеличит время ожидания до чуть более 30 дней и, в зависимости от того, когда держатель захочет выйти, почти до 60 дней.
Вознаграждения также прекращаются, когда начинается процесс вывода средств, в то время как соответствующая претензия, связанная с периодом, когда FXRP держателя обеспечивал покрытие, все еще может уменьшить сумму, которая в конечном итоге будет возвращена.
Это самая большая проблема для держателей XRP: Firelight может превратить простаивающие активы, связанные с XRP, в приносящий доход капитал, но получение этого дохода означает принятие менее немедленного доступа к залогу и возможность потери части его из-за претензий.
Firelight уже привлек значительный объем капитала, связанного с XRP, в преддверии этого перехода. DefiLlama отобразил 71,74 миллиона долларов в общем объеме заблокированных средств Firelight по состоянию на 13 сентября в 12:07 UTC.
Эта цифра измеряет FXRP, хранящийся в хранилище, а не объем защиты, проданной Firelight, или премии, уплаченные клиентами. Депозиты показывают, сколько капитала доступно для обеспечения покрытия. Они не показывают, может ли бизнес по обеспечению покрытия генерировать достаточный доход, чтобы риск был оправдан для вкладчиков.
Анонс Firelight от 1 сентября запланировал запуск протокола и его первых интеграций покрытия на сентябрь, не называя точную дату. Его документация по выводу средств по-прежнему описывает однодневные периоды как текущие, поэтому имеющиеся доказательства не подтверждают, что покрытие или более длительная настройка вывода были активированы.
Почему вывод средств затягивается
Более длительный период вывода средств обусловлен ролью, которую Firelight отводит FXRP вкладчиков. Как только система покрытия будет активна, этот залог может быть использован для поддержки защиты, проданной протоколам DeFi. Поэтому держатель не всегда может вывести его в тот момент, когда он решит уйти, поскольку претензии могут возникнуть из периода, когда эти деньги обеспечивали покрытие.
Согласно задокументированному процессу Firelight, держатель инициирует снятие стейкинга в течение одного периода, а затем ждет до конца следующего полного периода, прежде чем FXRP станет доступен для вывода.
При однодневных периодах это приводит к текущему окну от одного до двух дней. При 30-дневных периодах покрытия то же правило увеличит время ожидания до чуть более месяца для тех, кто выходит в конце периода, и до 60 дней для тех, кто запрашивает выход в начале.
Финансовые затраты начинаются до возврата FXRP. Инициирование снятия стейкинга погашает соответствующий stXRP, записывает его ликвидационную стоимость и прекращает вознаграждения держателя. Ожидающий вывод средств больше не приносит дохода во время выполнения процесса.
Экспозиция претензий следует другому графику. В течение оставшейся части периода, когда держатель просит уйти, залог продолжает обеспечивать покрытие и может понести пропорциональные убытки от соответствующего инцидента. В течение следующего периода он больше не обеспечивает новое покрытие.
Однако претензия, связанная с более ранним периодом, когда залог все еще обеспечивал покрытие, все еще может уменьшить ожидающий вывод средств.
Это означает, что ликвидационная стоимость, записанная при начале снятия стейкинга, является бухгалтерским снимком, а не гарантией окончательной суммы, которую получит держатель.
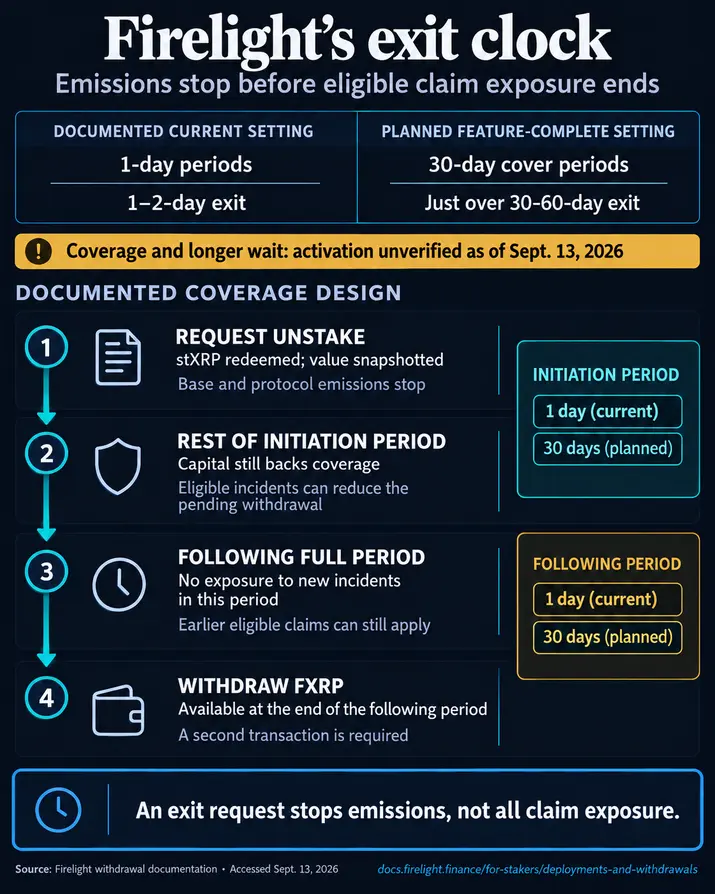
После окончания периода ожидания держатель должен отправить еще одну транзакцию для вывода FXRP. Активы остаются в хранилище до отправки транзакции.
Таким образом, завершение процесса погашения Firelight возвращает FXRP на Flare, а не нативный XRP напрямую в XRP Ledger.
Существующие вкладчики также имеют причину следить за развертыванием. Обзор стейкинга Firelight гласит, что позиции из его начальной фазы автоматически становятся активными позициями, обеспечивающими покрытие, когда начинается Фаза 2.
Именно тогда вкладчики начнут получать доход, связанный с покрытием, и принимать на себя соответствующий риск убытков, без необходимости завершать отдельную миграцию.
Что на самом деле платит доход
Firelight — это не нативный стейкинг XRP. Вместо этого он использует активы, связанные с XRP на Flare, в качестве капитала для бизнеса по обеспечению покрытия в DeFi. FXRP предоставляет залог, stXRP представляет позицию держателя в хранилище, а FLR оплачивает комиссии за транзакции на Flare.
Flare объявила о выпуске FXRP v1.2 в основной сети 24 сентября 2025 года. Его система FAssets создает представления активов, таких как XRP, которые могут использоваться в приложениях на Flare. Эта инфраструктура сделала капитал, связанный с XRP, доступным для приложений Flare. Firelight добавляет еще одно применение, используя FXRP для обеспечения защиты, продаваемой протоколам DeFi.
Экономически важным источником дохода являются деньги, которые клиенты платят за эту защиту.
Документация Firelight по эмиссиям гласит, что урегулированные премии конвертируются в актив залога хранилища и добавляются к стоимости позиций вкладчиков. Объяснение Фазы 2 от 23 июля описывает конвертацию стейблкоинов в FXRP и их возврат в позиции стейкеров. На практике клиенты платят за покрытие, и эти платежи могут стать дополнительным FXRP для держателей, предоставляющих залог.
Firelight также имеет отдельные протокольные стимулы и Firelight Points. Они отличаются от дохода, генерируемого клиентами, покупающими покрытие. Баллы отслеживают участие и не дают права на премии. Поэтому они не могут показать, сколько клиенты платят Firelight или сколько дохода генерирует его бизнес по обеспечению покрытия. Это различие важно, поскольку премии клиентов — это то, что может сделать модель устойчивой после того, как стимулы исчезнут.
Для спроса на XRP механизм конвертации премий также является наиболее значимой частью модели. Постоянные клиенты, платящие за покрытие, могут финансировать периодические покупки FXRP, в то время как держатели, которые оставляют этот доход в хранилище, оставляют больше залога для обеспечения дополнительного покрытия.
Но покупка FXRP не обязательно требует новой покупки нативного XRP. FXRP уже может существовать и обращаться на вторичном рынке. Выпуск stXRP также не создает отдельного пула XRP. stXRP представляет собой претензию на FXRP, уже депонированный в Firelight.
Таким образом, подсчет XRP, FXRP и stXRP как трех отдельных добавлений к спросу приведет к тому, что разные уровни одного и того же капитала будут подсчитаны более одного раза.
Тест заключается в том, приносят ли платящие клиенты достаточно постоянного дохода, чтобы сохранить и увеличить пул залога после вывода средств и претензий.
Резерв предшествует убыткам стейкеров
Доход сопряжен с возможностью того, что часть залога в конечном итоге потребуется для выплаты претензии. Firelight не отправляет действительную претензию напрямую вкладчикам. У него есть отдельный резерв, предназначенный для поглощения убытков до того, как пострадает стейкированный FXRP.
Согласно задокументированному водопаду убытков Firelight, резерв стейблкоинов, принадлежащий протоколу и называемый «Буфер первой потери», сначала поглощает подтвержденные претензии. Любая сумма, оставшаяся после исчерпания этого резерва, пропорционально распределяется по позициям хранилища. Это означает, что держатель может сохранить то же количество долей в хранилище, в то время как сумма FXRP, которую эти доли могут погасить, уменьшается.
Слэшнутый залог отправляется в службу ликвидации и конвертируется в стейблкоины, используемые для выплаты претензий. Таким образом, достаточно большой убыток может привести к изъятию активов из того же пула залога, который призван увеличить доход от премий.
Следовательно, размер «Буфера первой потери» так же важен, как и сам факт его существования. Без проверенного текущего баланса буфера и информации о том, какое покрытие он поддерживает, структура первой потери не показывает, какую защиту фактически имеют вкладчики.
Имеющаяся документация устанавливает порядок, в котором будут поглощаться убытки. Она не устанавливает размер текущей подушки безопасности или не показывает, что была произведена оплаченная претензия. Firelight также ограничивает объем покрытия, которое он может поддерживать по отношению к активам, доступным для поглощения убытков.
Его структура достаточности капитала сравнивает ресурсы, доступные для покрытия убытков, с суммой, которую протокол должен поддерживать свои обязательства по покрытию. Документация устанавливает целевое соотношение от 1,75 до 2,0 при полном запуске функций и запрещает выделение нового покрытия, если это соотношение падает ниже 1,2.
Проще говоря, Firelight разработан так, чтобы прекратить принимать дополнительное покрытие, когда активы, доступные для поглощения убытков, становятся слишком малы по сравнению с его существующими обязательствами.
Цены на залог могут повлиять на этот расчет, даже когда претензий нет. Поскольку стоимость застейканных активов составляет часть доступного капитала Firelight, падение цен может уменьшить его финансовую подушку. Поэтому для держателей риск выходит за рамки того, произойдет ли претензия. Их FXRP также может оставаться недоступным во время резкого движения рынка, пока выполняется процесс вывода средств.
Продажа stXRP на вторичном рынке может предоставить еще один способ выхода, но это зависит от доступной ликвидности и цены, которую покупатели готовы заплатить. Это не то же самое, что немедленное погашение позиции по ее зарегистрированной стоимости.
Тест спроса начинается с платного покрытия
Примерно 72 миллиона долларов в депонированных активах Firelight показывают, что держатели XRP готовы предоставить залог. Это не показывает, построил ли Firelight бизнес вокруг этого залога.
Это различие влияет как на доход, который могут получать вкладчики, так и на любое влияние, которое Firelight может оказать на спрос на активы, связанные с XRP.
TVL в долларовом выражении может расти из-за поступления большего количества FXRP в хранилище, из-за роста цены FXRP или из-за обоих факторов. Поэтому одна только долларовая цифра не может показать, сколько нового капитала, связанного с XRP, поступило в Firelight.
Что еще более важно, депозиты — это только одна сторона рынка. Firelight нужны клиенты, готовые платить за защиту с другой стороны. Если эти клиенты будут неоднократно платить премии, и эти премии будут конвертированы в FXRP, система может создать постоянный спрос на актив, одновременно добавляя доход к позициям вкладчиков.
Но один только TVL не может показать, происходит ли это.
Платное покрытие, урегулированные премии, размер «Буфера первой потери», претензии и завершенные выводы средств дадут более четкое представление о том, развивает ли Firelight приносящий доход бизнес по обеспечению покрытия вокруг своего залога, связанного с XRP.
Эти цифры также покажут, достаточно ли дохода от премий, чтобы компенсировать вывод средств и убытки, и оставить больше FXRP в системе с течением времени. До тех пор предложение для держателей XRP легче измерить, чем его конечное влияние на спрос на XRP.
Они предоставляют FXRP, который Firelight может использовать для обеспечения покрытия DeFi. Клиенты платят за эту защиту, создавая потенциальный источник дохода для людей, предоставляющих залог. Взамен держатели отказываются от части ликвидности и принимают возможность убытков.
Как только Firelight перейдет на 30-дневные периоды покрытия, вывод средств может занять примерно от 30 до 60 дней. Вознаграждения прекращаются, когда держатель просит уйти, в то время как соответствующая претензия, связанная с периодом, когда залог обеспечивал покрытие, все еще может уменьшить сумму, которая в конечном итоге будет возвращена.
Вопрос в том, будут ли клиенты платить достаточно за защиту DeFi, чтобы этот компромисс был оправдан.
Депозиты Firelight показывают, что он привлек капитал. Его бизнес по обеспечению покрытия определит, сможет ли этот капитал заработать достаточно, чтобы оправдать ожидание и риск.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Andjela Radmilac


