
Предлагаемое обновление XRP Ledger (XRPL) позволит банкам и финтех-компаниям покрывать расходы на XRP, чтобы клиентам никогда не приходилось владеть этим токеном.
Поправка «Спонсор» (Sponsor amendment), основанная на предложении XLS-68 Sponsored Fees and Reserves, позволит компании оплачивать резервы счетов и комиссии за транзакции для другого пользователя XRPL, в то время как клиент сохранит контроль над своим счетом и приватными ключами.
Для финансовых учреждений это изменение устранит одно из препятствий при развертывании продуктов в сети: требование к каждому клиенту приобретать и управлять XRP перед взаимодействием с токенизированными активами, платежами или другими приложениями.
Джаззи Купер, руководитель отдела продуктов Ripple, заявил, что эта функция разработана таким образом, чтобы спонсор, такой как банк, эмитент или платформа, мог покрывать эти расходы от имени пользователей. Это позволит потребительским приложениям и институциональным платформам в значительной степени исключить базовые механизмы XRP из пользовательского опыта.
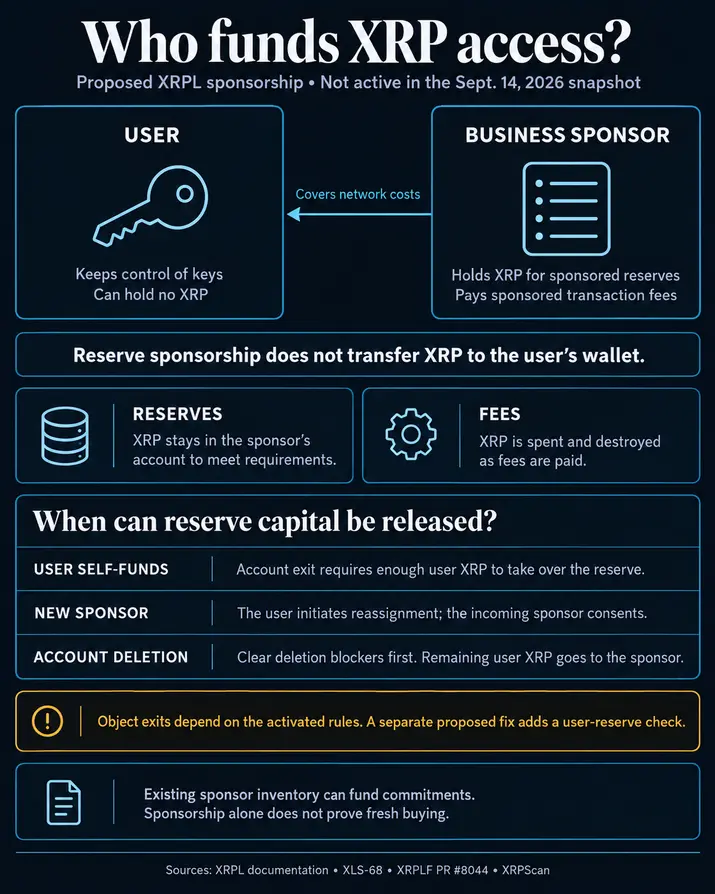
Компенсация переносится на баланс спонсора. Резервы счетов по-прежнему должны будут покрываться в XRP, а комиссии за транзакции будут по-прежнему оплачиваться в этом токене и уничтожаться при расчетах по транзакциям. Таким образом, компании могут стать держателями XRP, поддерживающими клиентов, которые сами ими не владеют.
Предложение еще далеко от активации. На момент публикации данные XRPScan показывают, что поправку поддерживают только шесть валидаторов, что значительно меньше требуемого порога в 29 валидаторов, и дата активации не назначена.
Банки могут стать держателями XRP для своих клиентов
Структура изменит то, кто несет капитальные требования, но не устранит их.
XRPL в настоящее время требует базовый резерв в 1 XRP на счет и 0,2 XRP на стандартную единицу резерва владельца, хотя валидаторы могут изменять эти параметры. При спонсорстве XRP, выделенный для резерва пользователя, останется на счете спонсора, а реестр будет фиксировать, какая сторона несет ответственность за обязательство.
Таким образом, компания, спонсирующая 1000 пустых клиентских счетов, будет нести примерно 1000 XRP дополнительных базовых резервных требований в дополнение к своему собственному резерву, исходя из текущих параметров. Если бы эти клиенты сами пополняли свои счета, те же 1000 XRP распределились бы между ними.
Это различие может стать значительным, если банки, платежные компании или платформы токенизации развернут продукты XRPL для миллионов клиентов.
Компания, обслуживающая 1 миллион пользователей, теоретически могла бы нести около 1 миллиона XRP обязательств по базовому резерву счета в соответствии с текущими требованиями, не учитывая трастовые линии, объекты, связанные с токенами, опциональные спонсорские отношения и комиссии за транзакции. Фактическая общая сумма будет сильно зависеть от дизайна сервиса.
Записи Optional Sponsorship ledger могут добавить еще один уровень. Эти записи позволяют компаниям устанавливать предоплаченные спонсорские отношения, а не подписывать каждую субсидируемую транзакцию индивидуально, но каждая из них также потребляет резервные мощности.
Такая договоренность означает, что более широкое принятие XRPL не обязательно приведет к эквивалентному числу новых розничных держателей XRP. Банк может привлечь большую клиентскую базу, централизованно приобретая и управляя XRP, фактически концентрируя требования к резервам сети среди меньшей группы институциональных спонсоров.
Такая структура может облегчить интеграцию XRP в продукты, где банки предпочитают, чтобы клиенты видели только используемый ими актив или услугу, например, токенизированные депозиты, облигации или инструменты денежного рынка.
Ctrl Alt, которая работала над предложением о спонсорстве вместе с Ripple и разработчиками XRPL, описала эту модель как способ для учреждений управлять требованиями XRP внутри компании, в то время как клиенты взаимодействуют с токенизированными активами, не приобретая XRP самостоятельно.
Упрощенное привлечение клиентов создает обязательства на балансе
Та же конструкция создает проблему управления капиталом для спонсоров.
Резерв XRP остается заблокированным, пока спонсируемый счет или объект реестра зависит от него. Компания не может автоматически предполагать, что XRP станет доступен немедленно, когда клиент перестанет активно пользоваться ее услугой.
В соответствии с предлагаемым механизмом SponsorshipTransfer, спонсорство может быть прекращено или переназначено, но спонсорство счетов имеет свои условия. Получатель, принимающий свой собственный резерв, должен иметь достаточно XRP для удовлетворения требования.
Это создает осложнение для тех самых пользователей, которым предназначена эта функция. Клиент, который никогда не приобретал XRP, может не иметь возможности взять на себя резерв, когда банк захочет прекратить спонсирование счета.
Спонсор может перевести клиенту достаточно XRP для покрытия дефицита, но это создаст отдельную стоимость. Клиент также может договориться о том, чтобы другой спонсор взял на себя обязательство, с согласия входящего спонсора.
Удаление счета предлагает еще один вариант выхода, когда это применимо. После устранения соответствующих блокировок спонсируемый счет может быть удален, а обязательство по резерву — снято, при этом оставшиеся XRP счета будут направлены в соответствии с предлагаемыми правилами.
Спонсорство объектов добавляет еще одну неопределенность. Изменение кода, объединенное в ветку разработки XRPL в августе, добавляет проверки резервов при окончании некоторых спонсорских отношений, но это поведение зависит от отдельной поправки fixCleanup3_4_0. Ее окончательный статус в основной сети определит, насколько свободно могут быть разблокированы некоторые резервные обязательства.
Эти механизмы означают, что банки, рассматривающие спонсорство, должны будут моделировать не только первоначальную стоимость приобретения XRP. Им также придется оценить отток клиентов, средние требования к резервам, потребление комиссий за транзакции и то, сколько XRP может остаться заблокированным на неактивных, но все еще открытых счетах.
Вопрос спроса возникает после активации
Предложение может создать новое институциональное применение для XRP, но не определяет, сколько нового спроса последует.
Существующий держатель XRP может выделить токены, уже имеющиеся на его балансе, для спонсируемых клиентов без покупки дополнительного предложения. Новый рыночный спрос будет зависеть от разрыва между этим запасом и резервными и комиссионными обязательствами, которые учреждение решит взять на себя.
Это делает данные о конечном развертывании более важными, чем основная формула резервирования. Количество спонсируемых счетов, балансы спонсоров, объемы транзакций и резервные единицы, связанные с токенизированными активами, покажут, накапливают ли компании XRP для поддержки услуги или в основном перерабатывают существующие активы.
Первым препятствием остается одобрение валидаторов.
Если поправка «Спонсор» получит достаточную поддержку и пройдет необходимый период активации, банкам и платформам придется решить, стоит ли им самим нести токен, убирая XRP из клиентского опыта.
Для компаний, планирующих крупномасштабные продукты с токенизированными активами, этот расчет в конечном итоге может превратить XRP из того, чем должен управлять каждый клиент, в инфраструктурные расходы, сконцентрированные на собственном балансе учреждения.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Oluwapelumi Adejumo


