
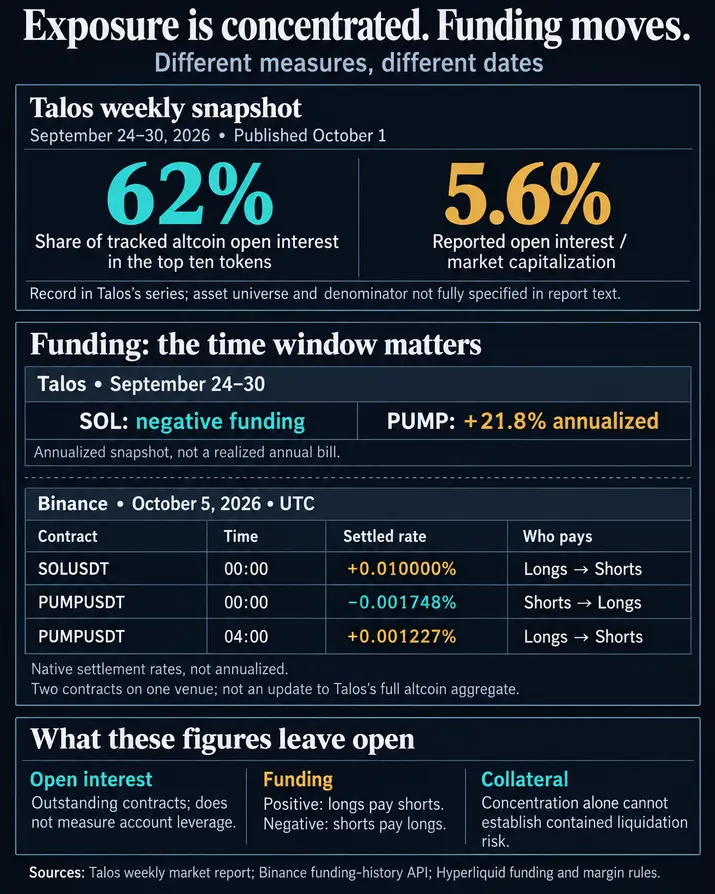
Десять токенов составили 62% от открытого интереса по фьючерсам на альткоины, согласно еженедельному отчету Talos за период с 24 по 30 сентября 2026 года. Эта сконцентрированная экспозиция сопровождалась различными финансовыми издержками: по данным отчета, финансирование SOL было ниже нуля, в то время как финансирование PUMP достигло +21,8% годовых.
Опубликованный 1 октября отчет о рынке также показал, что открытый интерес по альткоинам относительно рыночной капитализации составил 5,6% — рекорд для серии отчетов Talos. Для инвесторов, вступающих в торговую неделю октября, эти цифры указывают на сконцентрированный след производных инструментов, в то время как последующие расчеты Binance показывают, как быстро может меняться стоимость владения определенным контрактом.
Давление финансирования может измениться за несколько часов
Бессрочные фьючерсы используют платежи по финансированию, чтобы помочь привести цену контракта в соответствие с базовым рынком. Как объясняют механизмы финансирования Hyperliquid, положительные ставки переводят деньги от держателей лонгов к держателям шортов. Отрицательные ставки меняют это направление. Таким образом, финансовое бремя трейдера зависит от контракта, стороны и интервала финансирования, даже когда два токена имеют существенный открытый интерес.
Обновление от 5 октября охватывает два контракта Binance, а не соответствующее обновление агрегированных данных по альткоинам от Talos. Их записи о расчетах платежей, полученные вскоре после 04:20 UTC, показывают положительное финансирование SOL и ставку PUMP, которая изменила знак в течение четырех часов.
| Контракт Binance | Расчет, 5 октября 2026 г. (UTC) | Нативная ставка расчета | Платящая сторона |
|---|---|---|---|
| SOLUSDT | 00:00 | +0,010000% | Лонги платят шортам |
| PUMPUSDT | 00:00 | -0,001748% | Шорты платят лонгам |
| PUMPUSDT | 04:00 | +0,001227% | Лонги платят шортам |
Источники: расчеты SOL и расчеты PUMP Binance. Ставки указаны в виде нативных процентов расчета, а не годовых ставок.
Предыдущий зафиксированный платеж SOL, в 16:00 UTC 4 октября, также составил +0,010000%, за восемь часов до полуночного платежа. Два зафиксированных платежа PUMP были с интервалом в четыре часа.
Полуночный платеж PUMP взимал плату с шортов; платеж в 04:00 взимал плату с лонгов. Это изменение иллюстрирует финансовое бремя, которое может измениться, в то время как базовый контракт остается прежним. Положительный полуночный платеж SOL также отличается от отрицательного финансирования, описанного в более раннем снимке Talos.
Годовая индексация позволяет сравнивать периодические ставки на общей основе, а не фиксировать годовые расходы. Документация Coin Metrics по рынкам различает период, к которому применяется ставка, и окно ввода, используемое для ее расчета. Hyperliquid производит расчеты ежечасно, разделяя восьмичасовую формулу на ежечасовые платежи.
Агрегированная методология Coin Metrics взвешивает нормализованные рыночные ставки по открытому интересу в долларах и линейно масштабирует более длительные агрегированные периоды. Ежедневная серия представляет собой граничную выборку, а не среднедневное значение. Эти определения описывают доступные метрики; они не идентифицируют точную серию или окно усреднения, лежащие в основе показателя PUMP в +21,8% от Talos.
Что измеряют показатели концентрации
Talos назвал SOL, XRP, HYPE и ZEC среди крупнейших рынков в своей группе из десяти крупнейших. Доля в 62% указывает, где находилась экспозиция в отслеживаемом сегменте альткоинов. Определение того, несли ли эти токены необычно большие позиции по производным инструментам для своего размера, потребовало бы сравнения их доли экспозиции с их долей рыночной стоимости, используя те же активы и временную метку.
Текст отчета не указывает историческую начальную дату и точное tratamento ETH. Эти ограничения привязывают запись к серии Talos и предотвращают распространение доли в 62% на заявление о непропорциональной скученности.
Соотношение 5,6% отвечает на другой вопрос: насколько велика открытая экспозиция по отношению к стоимости охваченных токенов. Определения капитализации Coin Metrics различают стоимость текущего выпущенного предложения, предполагаемого циркулирующего предложения и предложения с плавающей котировкой. Эти меры могут присваивать разные значения одному и тому же токену, особенно когда предложение находится на эскроу или у стратегических держателей. Текст отчета не указывает, какая конвенция используется для знаменателя, поэтому 5,6% следует рассматривать как соотношение, сообщенное Talos, а не как универсальную меру кредитного плеча альткоинов.
Согласно стандартному определению открытого интереса, у каждого непогашенного контракта есть покупатель и продавец, причем учитывается одна сторона. Таким образом, открытый интерес описывает неразрешенную контрактную экспозицию.
Долларовые значения добавляют еще одно различие. Поля рыночных данных Binance разделяют непогашенные количества и их стоимость. Более высокое долларовое значение может отражать изменения цен, количества или обоих. Для одного линейного контракта с совпадающей ценовой базой и неизменным количеством и определением предложения, движение цены может компенсироваться в соотношении. В корзине по-прежнему важны относительные цены и составляющие.
Обновленные наблюдения по экспозиции столь же специфичны. Binance сообщила об открытом интересе SOLUSDT примерно на 1,045 миллиарда долларов США на 04:20 UTC 5 октября. Ее наблюдение по PUMPUSDT составило примерно 142,876 миллиона долларов США на 04:15 UTC.
Концентрированные позиции могут использовать общий залог
Talos интерпретировал концентрацию своей экспозиции как ограничение риска относительно небольшим количеством токенов. Его анализ секторов от 29 сентября также охарактеризовал ралли как более качественное.
Правила маржирования Hyperliquid иллюстрируют, почему это различие имеет значение. Кросс-маржа разделяет залог между подходящими позициями; изолированная маржа ограничивает залог одной позицией. При общем залоге убытки в одной позиции могут повлиять на ресурсы, поддерживающие другую. Объем этого разделения зависит от режима счета и задействованных рынков.
Его правила ликвидации инициируют действия, когда собственный капитал счета падает ниже требований к поддержанию. Площадка сначала пытается закрыть позиции через книгу ордеров, при определенных условиях доступна резервная копия. Платежи по финансированию и убытки по другим позициям с кросс-маржой могут повлиять на фактические условия ликвидации счета.
Доля экспозиции не может раскрыть эти балансы счетов, расстояния до ликвидации или доступную глубину книги. Следовательно, она не может установить ни неизбежность каскада, ни то, что риск остается в пределах токенов с наибольшим открытым интересом.
В предыдущих материалах CryptoSlate о концентрации ETF и спотовом обороте альткоинов рассматривались другие аспекты ротации. Потоки средств описывают распределение, оборот описывает торговую активность, открытый интерес описывает непогашенные контракты, а финансирование описывает периодические условия финансирования.
Для инвесторов, оценивающих этот рынок, следующими полезными свидетельствами будут сопоставленное сравнение экспозиции и стоимости токенов, последовательность расчетов по финансированию, а также условия залога и ликвидности, лежащие в основе позиций. Сообщенная концентрация в 62% определяет отправную точку для этой оценки. Расчеты от 5 октября показывают, насколько быстро может измениться финансовое бремя в этой отправной точке.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Liam 'Akiba' Wright


