
Эмитенты стейблкоинов становятся новым источником спроса на государственные облигации США, в то время как иностранные официальные вложения теряют позиции.
Tether и Circle за последние пять лет увеличили свои вложения в казначейские ценные бумаги и РЕПО примерно на 200 миллиардов долларов, что эквивалентно более чем 40% снижения доли Китая в казначейских облигациях за тот же период, сообщили исследователи Федерального резервного банка Сан-Франциско.
Эта тенденция начинает менять базу инвесторов, поддерживающую крупнейший в мире рынок государственных облигаций. Вложения эмитентов стейблкоинов в казначейские облигации выросли более чем в десять раз за пять лет на фоне расширения спроса на цифровые токены, привязанные к доллару, в то время как Китай продолжает отход от госдолга США, начавшийся более десяти лет назад.
Стейблкоины набирают обороты на фоне отступления иностранных государств
Рост покупателей, связанных с криптовалютами, происходит на фоне более долгосрочных изменений в составе кредиторов США, что может повлиять на то, насколько дешево Вашингтон сможет финансировать свои дефициты.
По данным ФРС Сан-Франциско, в 2008 году иностранные инвесторы владели более чем половиной находящихся в обращении казначейских ценных бумаг, но к началу 2026 года их доля снизилась примерно до 30%. В этой группе иностранные правительства еще более резко снизили свою относительную значимость, составляя чуть более 40% иностранного спроса на казначейские облигации к началу 2026 года по сравнению почти со всеми вложениями на пике в 1970-х годах.
Китай сыграл центральную роль в этом сдвиге. Его вложения в казначейские облигации достигли пика в конце 2013 года и сократились более чем вдвое к середине 2026 года, поскольку Пекин диверсифицировал свои резервные активы.
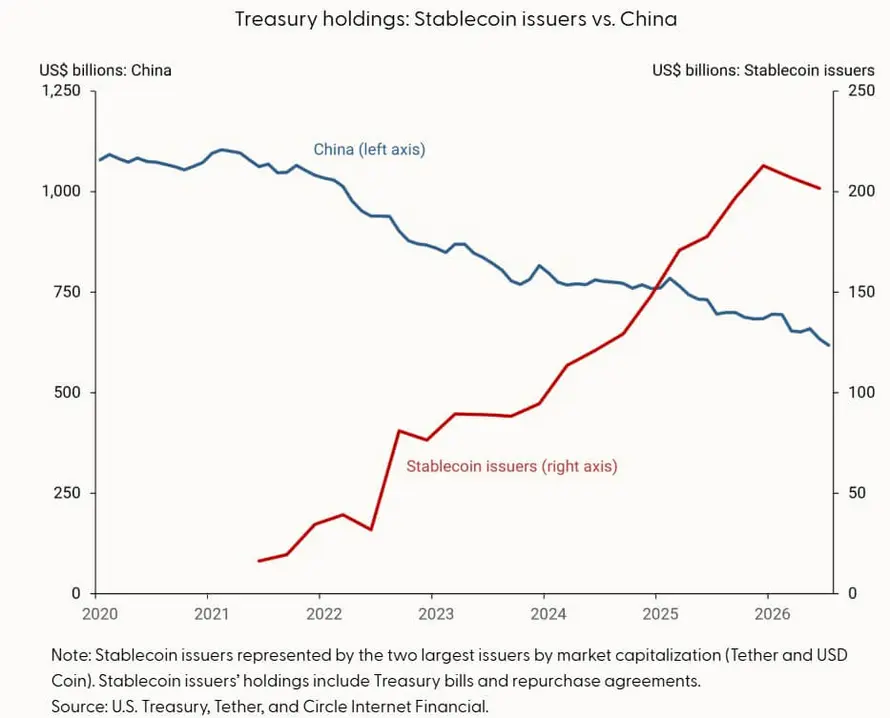
Частные инвесторы стали играть более значимую роль по мере ослабления официального иностранного спроса, что потенциально делает финансирование казначейства более чувствительным к изменениям процентных ставок и восприятию фискальных рисков США. В отличие от центральных банков, которые могут держать казначейские облигации для управления резервами, частные инвесторы могут требовать более высокой доходности при росте рисков или увеличении альтернативных доходностей.
Эмитенты стейблкоинов добавляют новый источник спроса, поскольку их бизнес-модель требует наличия крупных пулов ликвидных долларовых активов, обеспечивающих токены, которые клиенты могут погасить по номиналу.
USDT от Tether и USDC от Circle составляли более 80% капитализации рынка стейблкоинов по состоянию на середину августа, сообщили исследователи ФРС. Оба эмитента держат значительные объемы краткосрочных казначейских ценных бумаг, наряду с наличными, банковскими депозитами и РЕПО, для удовлетворения спроса на погашение.
Их рост уже сделал их значимыми участниками краткосрочного сегмента рынка казначейских облигаций. С 2023 года эмитенты стейблкоинов добавили больше краткосрочных казначейских облигаций, чем Япония, крупнейший иностранный держатель госдолга США, согласно исследованию.
Этот спрос также достаточно велик, чтобы измеримо влиять на доходность краткосрочных государственных облигаций, заявили в ФРС Сан-Франциско, ссылаясь на исследование Банка международных расчетов.
Сравнение с Китаем имеет разрыв по срокам погашения
Стейблкоины не могут полностью заменить тот тип спроса, который отозвал Китай, поскольку эти две группы инвесторов работают в разных сегментах рынка казначейских облигаций.
Сокращение доли Китая в основном пришлось на долгосрочные облигации США, в то время как эмитенты стейблкоинов преимущественно покупают казначейские векселя и другие высоколиквидные активы с коротким сроком погашения. Это означает, что растущие резервы стейблкоинов могут увеличить спрос на векселя, не создавая при этом эквивалентного покупателя для долгосрочных нот и облигаций.
Это различие проявляется в условиях, когда США сталкиваются с возросшими потребностями в финансировании. Государственный долг, находящийся в руках населения, вырос примерно с 35% валового внутреннего продукта в 2006 году до примерно 100% сегодня, что усиливает внимание к базе инвесторов, готовых поглощать новые выпуски.
Регулирование может усилить предпочтение стейблкоинов к самым коротким срокам погашения.
Закон GENIUS Act, принятый в 2025 году, создал федеральную основу, требующую от одобренных эмитентов платежных стейблкоинов США полностью обеспечивать находящиеся в обращении токены соответствующими ликвидными резервами.
Предлагаемые имплементационные правила включают казначейские векселя, ноты и облигации со сроком погашения до 93 дней, наряду с наличными, банковскими депозитами и определенными РЕПО, обеспеченными казначейством.
Эта структура фактически связывает рост регулируемых долларовых стейблкоинов с дополнительным спросом на высоколиквидные государственные ценные бумаги США.
Для эмитентов экономика также может быть привлекательной. Клиенты держат токены, которые, как правило, не приносят им доходности, заработанной на резервных активах, в то время как эмитенты могут получать проценты от казначейских ценных бумаг, обеспечивающих эти токены.
По мере расширения обращения портфели резервов и связанные с ними процентные доходы могут расти вместе с ними.
Глобальное принятие стейблкоинов может направить больше капитала в казначейские векселя
Следующий этап будет зависеть от того, продолжат ли стейблкоины привлекать пользователей за пределами традиционного рынка криптовалютной торговли.
ФРС Сан-Франциско указала на растущее использование стейблкоинов для трансграничных платежей и в качестве долларовых средств сбережения в странах с нестабильной валютой. Использование относительно ВВП особенно высоко в Африке, на Ближнем Востоке и в Латинской Америке, причем большая часть активности пересекает национальные границы.
Это создает канал, через который иностранный пользователь стейблкоинов может косвенно финансировать государственные заимствования США. Клиент, приобретающий долларовые токены, создает дополнительные резервные обязательства для эмитента, который, в свою очередь, может покупать казначейские векселя для их обеспечения.
При сохранении текущих темпов роста отрасли, к 2030 году эти вложения могут достичь 400 миллиардов долларов, хотя исследователи ФРС предупредили, что эта оценка сопряжена со значительной неопределенностью. Регулирование за пределами США, конкурирующие цифровые платежные продукты и новые банковские технологии могут замедлить принятие стейблкоинов.
Эти конкурентные силы определят, какая часть следующей волны долларовых платежей в конечном итоге пройдет через эмитентов стейблкоинов и на рынки казначейских облигаций.
Банки, разрабатывающие более дешевые инструменты трансграничных расчетов, могут перехватить часть этого спроса, в то время как компании, занимающиеся стейблкоинами и расширяющие свою деятельность в сфере денежных переводов и платежей, должны будут продолжать увеличивать ликвидные резервы по мере роста обращения.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Oluwapelumi Adejumo


