
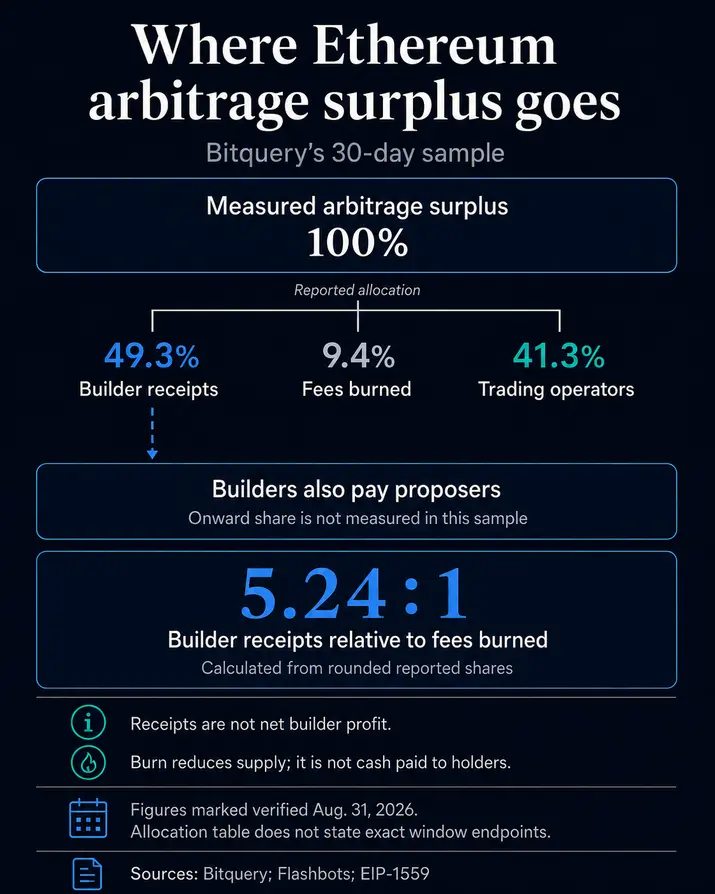
Прибыль от арбитража в сети Ethereum принесла разработчикам около 5,24 доллара на каждый сожженный доллар за 30-дневный период, согласно данным поставщика блокчейн-данных Bitquery. Распределение этой прибыли составило 49,3% от измеряемого излишка на сборку блоков, 9,4% на сожженные комиссии и 41,3% у торговых операторов.
Для держателей ETH этот вывод показывает, почему торговая активность и инвестиционная привлекательность токена требуют разных подходов к оценке. Платежи вознаграждают участников, исполняющих и упорядочивающих сделки; сжигание комиссий изменяет предложение ETH. Разработчики также платят валидаторам за предложение блоков, поэтому наибольшая доля поступлений не указывает на наибольшую конечную прибыль.
Исследование верифицировало свои данные на 31 августа 2026 года. В таблице распределения указан 30-дневный период без точных конечных точек; отдельная ежемесячная таблица распределения сделок заканчивается 29 августа. Сравнение пять к одному рассчитано на основе округленных долей и описывает выборку арбитражного излишка, а не общее количество доходов Ethereum.
Платеж разработчикам имеет другое назначение
Арбитражное программное обеспечение ищет токены, доступные по разным ценам, покупает по более низкой цене и продает по более высокой. В документации Ethereum по MEV специализированные участники, находящие такие возможности, описываются как поисковики (searchers). Когда несколько поисковиков преследуют одну и ту же сделку, включение транзакции в правильную позицию имеет экономическую ценность.
Оператор должен обеспечить исполнение сделки, пока разница в ценах существует. Конкуренция за эту возможность может превратить часть торговой прибыли в платеж за включение, уменьшая то, что остается у оператора.
В схеме сборки блоков, задокументированной Flashbots, сборщики (builders) собирают транзакции и пакеты, конструируют блоки, а затем конкурируют за блокспейс валидаторов через ретрансляторы (relays). Валидатор, выступающий в роли инициатора (proposer), получает оплату за предложение блока сборщика.
Дизайн платежей делает это различие видимым. Сборщик устанавливает свой собственный адрес в качестве получателя комиссии блока, а затем включает транзакцию в конце блока, выплачивающую ETH назначенному получателю инициатора. Деньги могут поступить на адрес сборщика, а затем покинуть его в пользу валидатора в пределах того же блока.
Учет только входящего платежа останавливает расчеты слишком рано. Для сравнения участников релевантной цифрой для сборщика является то, что остается после платежа инициатору, при этом расходы на ведение бизнеса являются дальнейшим соображением. Поступления инициатору — это отдельный поток, а не дополнительная арбитражная прибыль, которую можно добавить сверх первоначального излишка.
Отчет сотрудников Федерального резервного банка Нью-Йорка № 1102 использует это различие в своем историческом исследовании: прибыль сборщика — это прямые платежи плюс приоритетные комиссии, минус платеж инициатору. Он измеряет удержанный доход от блока, а не полную прибыль бизнеса после операционных расходов.
Распределение Bitquery не измеряет долю поступлений сборщиков, переданных инициаторам. Распределение этих денег между сборщиками и валидаторами потребовало бы сопоставления выборки торговых платежей с соответствующими последующими переводами. Протокол описывает маршрут; он не предоставляет недостающий процент.
Что сжигание комиссий означает для держателей ETH
Спецификация EIP-1559 Ethereum разделяет базовую комиссию (base fee) и приоритетную комиссию (priority fee). Базовая комиссия уничтожается протоколом. Приоритетная комиссия — это платеж, связанный с включением транзакции.
Базовая комиссия за газ корректируется в зависимости от использованного газа относительно целевого показателя блока. Это отличается от готовности поисковика платить за прибыльную торговую позицию. Оба могут присутствовать в одной транзакции, но они отвечают на разные экономические вопросы.
Именно поэтому сравнение нельзя интерпретировать так, будто каждый платеж, сделанный в сети Ethereum, в равной степени способствует сокращению предложения ETH. Более крупный платеж за включение может изменить то, что получает участник, не представляя собой эквивалентное увеличение сожженного ETH. Аналогично, количество транзакций не раскрывает ни потребленный газ, ни уплаченную базовую комиссию.
Для держателя, оценивающего эффект предложения, полезным измерением является количество ETH, уничтоженных за определенный период, по сравнению с количеством ETH, созданных за тот же период. Документация Ethereum по эмиссии объясняет, что баланс эмиссии и сжигания определяет, расширяется или сокращается предложение.
Сжигание, следовательно, сокращает предложение по сравнению с миром без такого уничтожения, но само по себе не устанавливает, что общее предложение упало. Оно также не переводит наличные средства пассивному держателю. Эти различия остаются актуальными даже тогда, когда основная деятельность создает прибыльную сделку для кого-то другого.
Исследование фильтрует излишки, не превышающие капитал, вложенный в каждую транзакцию. Сверка кошельков может дополнительно уменьшить видимую прибыль, а неполное декодирование площадок Ethereum упускает активность. Отдельное годовое сравнение охватывает Ethereum, BNB Chain, Base, Arbitrum и Polygon за 12 месяцев до 29 августа 2026 года; Optimism и Solana исключены. Его фиксированные справочные цены отличаются от месячных цен, используемых в исторической серии.
Эти ограничения оставляют полезный вывод о распределении, не устанавливая тенденцию в чьей-либо прибыли. Последующее сравнение потребует согласованного охвата, периодов и учета, включая последующие платежи сборщиков инициаторам. В противном случае изменение заявленной доли может отражать изменение того, что было подсчитано.
Тест инвестиционной гипотезы, следовательно, имеет отдельные части. Операторам требуется удержанный торговый излишек, достаточный для покрытия их операционных расходов. Сборщикам нужны поступления, рассматриваемые наряду с платежами инициаторам. Валидаторы получают компенсацию за свою роль. Пассивные держатели сталкиваются с исходом предложения, который зависит как от эмиссии, так и от уничтожения.
Большее количество транзакций не может ответить на все четыре вопроса. Доказательством того, что активность укрепляет аргумент о сокращении предложения ETH, будут сопоставимые измерения сжигания и эмиссии; доказательством более высокого удержанного дохода от блока будут сопоставимые поступления и последующие платежи. Различие определяет, создает ли активная сеть больше доходов для своих участников, сокращает ли она предложение токенов или делает и то, и другое.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Liam 'Akiba' Wright


