
Процентная ставка по кредитам в стейблкоине USDT0 на сети Monad от Aave в выходные дни составляла 6,10% годовых, однако из общего объема в 55,9 млн долларов США, предоставленных в пул, лишь около 4,4 млн долларов оставалось невостребованным. Для кредитора, планирующего крупное снятие средств, именно эта меньшая сумма имела большее значение, чем заявленная доходность.
Снимок Aavescan показал, что из резерва было взято в долг 51,5 млн долларов. Это последовало за анализом от 11 сентября, в котором поставщик услуг Aave TokenLogic задокументировал предыдущее резкое сокращение депозитов USDT0. В совокупности эти данные демонстрируют, как привлекательная процентная ставка может сосуществовать с ограниченными возможностями для вывода средств.
Это является следствием принципа работы кредитных пулов. Когда поставщики выводят токены, а кредиты остаются непогашенными, большая доля оставшегося пула оказывается заимствованной. Кривая процентных ставок Aave затем может повысить доходность для оставшихся кредиторов. Рост ставки может отражать сокращение денежного буфера даже без увеличения заимствований.
Баланс вывода средств за доходностью
Правила вывода средств Aave ограничивают поставщиков только доступными и невостребованными токенами. Доступ к наличным средствам здесь означает получение этих стейблкоинов, а не их обмен на фиатную валюту. Депозитор, использующий позицию в качестве залога, может столкнуться с дополнительным ограничением: вывод средств должен оставлять достаточно залога для обеспечения собственных кредитов депозитора.
Вычитая округленные суммы предоставленных и заимствованных USDT0, получаем примерно 4,4 млн долларов, или 7,9% от общего объема, оставшихся невостребованными. Это оценка всего пула на основе данных с панели мониторинга, а не точная котировка транзакции или наличные средства, зарезервированные для одного счета.
Гипотетический прямой вывод в размере 5 млн долларов превысил бы этот буфер, если бы не поступили новые депозиты или погашения. Это не означает, что кто-то пытался осуществить такой вывод или что транзакция не удалась. Это показывает, почему размер предполагаемого выхода должен учитываться наряду с доходностью при оценке кредитной позиции.
Тот же снимок также показывает, почему вывод должен оставаться специфичным для резерва:
| Резерв Aave V3 Monad | Предоставлено | Заимствовано | Оценочный невостребованный баланс | Общая годовая процентная ставка |
|---|---|---|---|---|
| USDT0 | 55,9 млн долларов США | 51,5 млн долларов США | 4,4 млн долларов США | 6,10% |
| USDC | 197,3 млн долларов США | 180,0 млн долларов США | 17,3 млн долларов США | 6,10% |
Источник: Aavescan, 12 сентября 2026 г., 21:09 UTC. Оценочный невостребованный баланс рассчитывается на основе округленных данных о предоставленных и заимствованных средствах.
USDC предлагал ту же отображаемую годовую процентную ставку с большим абсолютным денежным буфером, хотя оба резерва имели более девяти десятых предоставленных средств, выданных в кредит. Разница имеет значение для вывода фиксированной долларовой суммы. Баланс предоставленных средств USDC также превысил 163,7 млн долларов США в предыдущей таблице резервов TokenLogic. Этот больший последующий баланс смягчает любое предположение о единообразном оттоке на рынках стейблкоинов Monad, хотя наблюдения не устанавливают причину дополнительного предложения.
В своем отчете от 11 сентября TokenLogic сообщил, что предложение USDT0 достигло пика в 167,3 млн долларов 15 августа и сократилось примерно до 57,2 млн долларов за последующие примерно три недели, в то время как долг оставался в пределах от 53 млн до 62 млн долларов. Это его исторические наблюдения, отдельные от снимка от 12 сентября.
Его почасовой анализ охватывал период с 8 августа по 7 сентября. USDT0 провел 261 из 721 часа выше своего оптимального порога использования в 92%, включая 13 часов выше 98%. Пиковая почасовая годовая процентная ставка по займам составляла 27,21%. Это была годовая ставка заемщика в определенный момент времени, а не реализованная годовая доходность кредитора.
Модель процентных ставок Aave использует один наклон ниже оптимальной точки использования и другой — выше нее. По мере приближения резерва к полному использованию кривая делает заимствования более дорогими. Более высокая ставка предназначена для стимулирования заемщиков к погашению и поставщиков к добавлению средств, любое из которых может восстановить ликвидность для вывода.
Различие имеет значение. Новые заимствования могут поддерживать более высокую ставку, но вывод депозитов также может повысить ставку, уменьшая денежные средства, поддерживающие существующие кредиты. Само по себе увеличение доходности не позволяет различить эти пути.
Последующий обзор LlamaRisk от 11 сентября рекомендовал повысить параметр Slope1 для USDC и USDT0 с 4,40% до 5,00%, что составляет увеличение на 60 базисных пунктов. Оптимальная точка использования в 92%, базовая ставка и второй наклон остались неизменными.
Более высокая кривая может улучшить заработок поставщиков, но изменение параметра ставки само по себе не вносит денежные средства в резерв. Исполнение рекомендации на момент сообщения не было подтверждено. Прогнозируемая отображаемая ставка TokenLogic примерно в 6,28% также зависела от кампаний стимулирования после исполнения; наблюдаемое 12 сентября значение составило 6,10% годовых.
TokenLogic раскрывает, что является активным поставщиком услуг Aave DAO. LlamaRisk заявляет, что подготовила свой обзор независимо и получает часть своего финансирования от Aave DAO.
Проценты и стимулы покупают разное
Заявленная ставка 6,10% состояла из двух компонентов. В снимке от 12 сентября компоненты USDT0 включали 4,34% годовых от протокола плюс оценочные 1,76% годовых в виде вознаграждения WMON. Общая сумма для USDC состояла из 4,07% годовых от протокола и 2,03% в виде вознаграждений WMON.
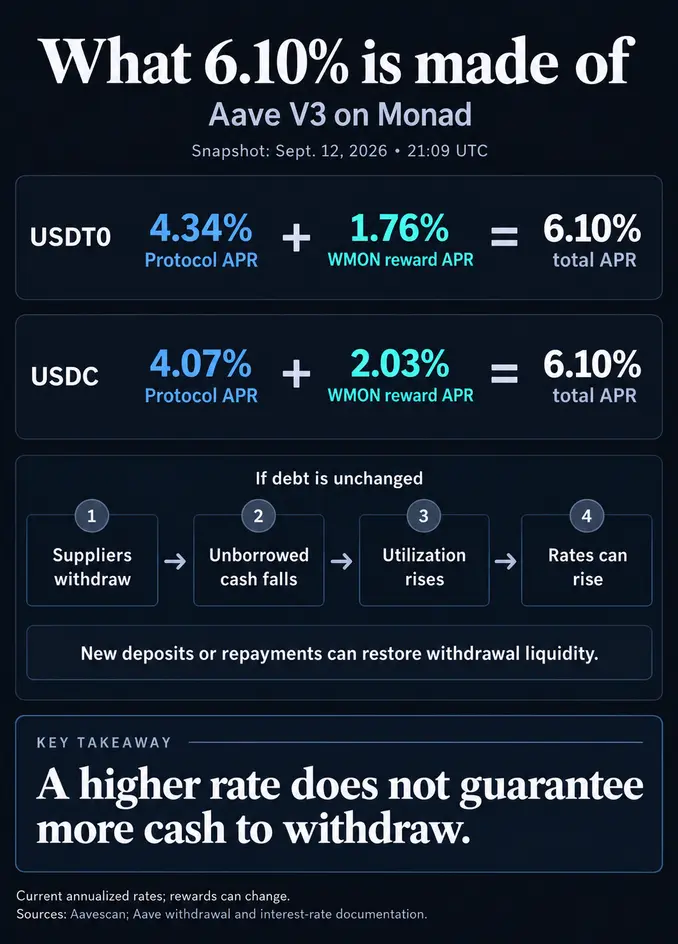
Компонент протокола поступает от кредитной деятельности; компонент вознаграждения — от кампании стимулирования. TokenLogic предложил перенаправить большую часть компенсации на проценты, уплачиваемые заемщиками. Он также описал альтернативу, при которой ранее установленная целевая ставка в 5,70% оставалась в силе, а расходы на субсидии сокращались. Изменение структуры поэтому не обязательно должно приводить к такому же изменению отображаемой общей суммы.
Morpho предлагает полезное сравнение этой структуры. В сравнении TokenLogic от 7 сентября хранилище Ethereum PayPal USD Main V2 показывало 2,62% органической годовой процентной доходности (APY) и 2,96% годовых в виде стимулов. Sentora RLUSD Main V2 показывал 2,53% органической APY и 3,57% годовых в виде стимулов. Компонент стимулов был существенным в обоих примерах.
Эти исторические данные описывают различные стейблкоины и не должны рассматриваться как альтернативы котировке Monad от 12 сентября. Годовая процентная ставка (APR) ежегодно рассчитывает ставку без учета капитализации; APY включает предположения о капитализации. Ни смешанное отображение, ни среднее значение за прошлый период не гарантируют доходность, которую в конечном итоге получит вкладчик.
Документация Morpho по вознаграждениям разделяет APY нативного хранилища, прямые и перенаправленные годовые процентные ставки вознаграждений и комиссии. Его архитектура V2 может направлять активы на кредитные рынки Morpho и другие одобренные источники доходности, поэтому доходность нативного хранилища не следует автоматически приравнивать к процентам заемщика.
Средние значения представляют собой еще одно усложнение. Исследование Coin Metrics от 1 сентября сообщило о медианной доходности в 4,79% и средней доходности около 5,31% по хранилищам USDC на Morpho за предыдущий 90-дневный период. Высокодоходные выбросы подняли среднее значение. Это описывает историческое распределение по хранилищам, а не ставку, доступную каждому кредитору USDC.
Таким образом, сравнение доходности требует одинакового актива, периода наблюдения и учета вознаграждений и комиссий, а также базового риска. Эти исторические примеры объясняют компоненты доходности; они не ранжируют сегодняшнюю способность к выводу средств.
Выход из хранилища все еще может оставить деньги в займе
Aave объединяет ликвидность по активам в рамках рынка. Рынки с плавающей ставкой Morpho объединяют отдельные залоговые и заемные активы, в то время как кураторы хранилищ выбирают, куда направить депозиты. Этот дополнительный уровень распределения делает маршрут вывода частью сравнения.
Документация Morpho по ликвидности описывает конфигурацию V2, которая сначала осуществляет обычные выводы средств из неиспользуемых токенов, а затем из одного выбранного рынка. Если неиспользуемые активы отсутствуют, а этот рынок полностью задействован, вывод может быть отменен. Это задокументированное условие, а не свидетельство того, что названное хранилище в настоящее время сталкивается с ним.
Существуют контрмеры. Аллокатор может изменить выбранный рынок или перераспределить средства, а механизм без разрешений может переместить доступную ликвидность из адаптера в хранилище. Эти маршруты зависят от доступных денежных средств и конфигурации хранилища.
Маршрут погашения в натуральной форме решает другую проблему. Он может заменить доли в хранилище прямой позицией в базовом протоколе, даже когда эта позиция остается неликвидной. Держатель покинул хранилище, но все еще может не иметь доступных для расходования стейблкоинов. Штрафы и элементы управления доступом также могут повлиять на маршрут.
Для резерва USDT0 Aave на Monad следующими полезными сигналами являются депозиты, погашения и невостребованный баланс наряду со ставкой. Большее количество поступающих денежных средств или погашение долга облегчит удовлетворение данного вывода. Рост годовой процентной ставки наряду с сокращением денежного буфера будет рассказывать другую историю.
Разбивка доходности объясняет, кто платит кредитору. Невостребованный баланс и маршрут вывода объясняют немедленный доступ к наличным средствам. Даже проценты, финансируемые заемщиками, могут расти, потому что другие поставщики ушли, поэтому больший органический компонент сам по себе не устанавливает более устойчивый спрос.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Liam 'Akiba' Wright


