
Центральный вопрос последнего восстановления DeFi заключается в том, получили ли протоколы новую ликвидность для развертывания или просто более ценный залог.
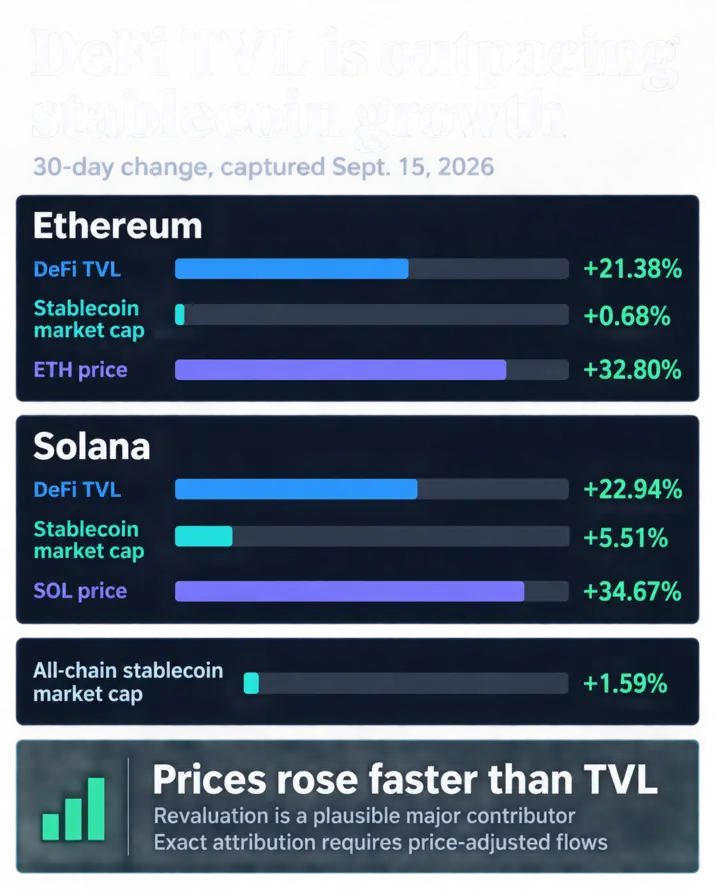
По данным DeFiLlama на 15 сентября, общая стоимость заблокированных в DeFi средств в долларовом исчислении на Ethereum выросла на 21,38% за 30 дней, а на Solana — на 22,94%. Рост стейблкоинов значительно отставал. Рыночная капитализация стейблкоинов на Ethereum увеличилась на 0,68%, на Solana — на 5,51%, а в целом по всем сетям — на 1,59%.
Нативные активы росли быстрее всех. ETH подорожал на 32,80% за 30 дней, а SOL — на 34,67% согласно рыночным данным Ethereum и Solana от CryptoSlate. Относительное движение цен делает переоценку активов вероятным основным фактором увеличения TVL, хотя точная доля остается за пределами этих агрегированных снимков. Живые страницы обновляются независимо, поэтому сравнение лучше рассматривать как снимок рынка на 15 сентября, а не как постоянно синхронизированную серию.
| Рынок | Изменение TVL в DeFi за 30 дней | Изменение рыночной капитализации стейблкоинов за 30 дней | Изменение цены нативного актива за 30 дней |
|---|---|---|---|
| Ethereum | +21,38% | +0,68% | ETH +32,80% |
| Solana | +22,94% | +5,51% | SOL +34,67% |
| Все сети | Вне этого сравнения | +1,59% | Неприменимо |
Что на самом деле измеряет TVL
DeFiLlama определяет TVL как долларовую стоимость активов, хранящихся в контрактах протоколов. На это число влияют две силы: количество депонированных активов и рыночная цена этих активов. Рост цены токена увеличивает TVL в долларах, даже если баланс в блокчейне остается неизменным.
Та же методология описывает отдельную метрику на уровне протокола под названием USD Inflows (приток долларов США). Она оценивает изменения в балансах токенов по рыночным ценам, исключая влияние чисто ценовых движений между ежедневными наблюдениями. Эта мера ближе к чистому движению активов, хотя ее охват все еще отличается от притока фиатных денег от новых пользователей.
Рыночная капитализация стейблкоинов отвечает на другой вопрос. Она отслеживает стоимость стейблкоинов, присутствующих в сети. Некоторые из этих токенов находятся вне DeFi, а существующие единицы могут более интенсивно циркулировать через протоколы. Таким образом, растущее присутствие стейблкоинов укрепляет доступную базу ликвидности, а развертывание и оборот определяют, насколько эффективно эта база работает.
Текущие цифры подтверждают четкую иерархию объяснений. Рост цен на ETH и SOL превысил увеличение TVL их сетей более чем на 11 процентных пунктов. Рост стейблкоинов был еще меньше. Следовательно, переоценка имеет наиболее сильную прямую поддержку, в то время как приток новых балансов, заимствования и более быстрое повторное использование капитала могли способствовать остальному.
Рынки кредитования показывают, как может работать повторное использование. Aave позволяет использовать депонированные активы в качестве залога, в то время как заемщики получают базовые токены, которые они могут использовать в другом месте. На Solana Kamino документирует залоговое кредитование и продукт Multiply, который создает позиции с использованием кредитного плеча через рынки кредитования. Механизмы этих продуктов устанавливают путь. Для определения их вклада в этот период потребуются данные о заимствованиях и позициях за конкретный период.
Методология DeFiLlama уже фильтрует несколько очевидных источников завышенных общих показателей сети. TVL от нативного стейкинга и мостовых проектов остается за пределами TVL сети, протоколы ликвидного стейкинга по умолчанию исключены из TVL сети, а токены-представители учитываются один раз в рамках одного протокола.
Компонуемость между протоколами создает отдельную проблему. Объяснение двойного подсчета на платформе охватывает токены-представители или токены поставщиков ликвидности, депонированные в другой протокол. Когда этот режим включен, одно и то же экономическое воздействие может отображаться в нескольких балансах протоколов. Это может отражать реальную активность и интеграцию, но при этом превышать объем уникального внешнего капитала, поддерживающего позиции.
Мосты усложняют определение местоположения этого капитала. Wormhole документирует маршруты, которые блокируют исходный актив и выпускают его обеспеченное обернутое представление в сети назначения. Протокол межсетевых переводов Circle сжигает нативный USDC в исходной сети и выпускает его в сети назначения. Оба маршрута могут увеличить баланс в сети назначения за счет перемещения или представления существующей стоимости. Поэтому валовая стоимость, переведенная через мосты, чистые потоки через мосты и совокупный выпуск должны оцениваться отдельно.
Более серьезное испытание для восстановления
Восстановление, основанное на ликвидности, показало бы больше, чем просто более высокий TVL в долларах. Скорректированные с учетом цен балансы токенов выросли бы во всех протоколах, обеспечивающих рост. Рост стейблкоинов продолжился бы, и значительная их часть перешла бы в DeFi. Чистый приток через мосты увеличивал бы местную ликвидность, а не просто отражал бы двусторонние переводы, в то время как данные о заимствованиях показали бы, насколько рост залога был усилен за счет долга.
Эти меры также меняют сигнал риска. Переоценка улучшает покрытие залога при росте цен, но может обернуться вспять вместе с рынком. Новые необеспеченные депозиты создают иную основу, поскольку они увеличивают балансы активов, не полагаясь на тот же ценовой импульс. Рекурсивные позиции находятся где-то еще, увеличивая активность и подверженность риску, при этом привязывая больше отчетной стоимости к той же базе залога.
Снимок на 15 сентября показывает, что DeFi на Ethereum и Solana стал значительно дороже в долларовом выражении. Он также показывает, что рост стейблкоинов был намного медленнее, а ETH и SOL подорожали быстрее, чем TVL. Вместе эти факты делают восстановление, основанное на оценке, наиболее убедительным выводом из текущих данных.
Свежий капитал все еще может поступать, а существующий капитал может циркулировать более эффективно. Агрегированные панели не дают ответа на эти вопросы. Подтверждение теперь зависит от притока средств на уровне протоколов с поправкой на цену, роста балансов токенов, создания долга и чистого движения через мосты, которые укрепляются вместе с TVL. До тех пор цены, похоже, делают большую часть работы.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Liam 'Akiba' Wright


