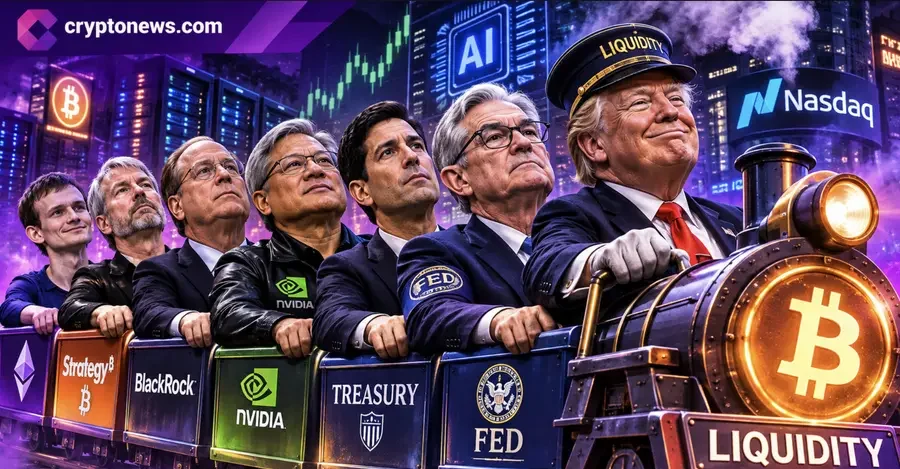
Биткойн может упасть вместе с акциями Nvidia, а Nasdaq может вырасти, в то время как Ethereum будет следовать за ним. Акции производителей полупроводников могут резко упасть, поскольку инвесторы пересматривают расходы на искусственный интеллект, увлекая за собой и настроения на криптовалютном рынке. Эти рынки, казалось бы, не имеют ничего общего. Биткойн был создан вне традиционной банковской системы, в то время как производители чипов поставляют инфраструктуру, лежащую в основе искусственного интеллекта.
Тем не менее, они все чаще реагируют на одну и ту же финансовую силу: ликвидность.
Федеральная резервная система, Казначейство США, Уолл-стрит и институциональные инвесторы образуют финансовую сеть, связывающую эти, казалось бы, несвязанные рынки. Понимание этой сети объясняет, почему все — от Биткойна и Эфириума до Nvidia, TSMC и инфраструктуры ИИ — может двигаться синхронно.
Федеральная резервная система контролирует финансовую погоду
Федеральная резервная система находится в центре этих взаимоотношений. Решения по процентным ставкам влияют на стоимость заимствований, доходность облигаций, условия финансирования и аппетит инвесторов к риску.
Когда процентные ставки падают, инвесторы, как правило, чувствуют себя более уверенно, владея рискованными активами. Более дешевое финансирование может поддерживать оценку технологий, спекулятивные инвестиции и спрос на криптовалюту. Когда ставки растут, может произойти обратное. Инвесторы пересматривают завышенные оценки, сокращают кредитное плечо и переходят к более безопасным активам.
Количественное ужесточение добавляет еще один уровень, и вот почему: ФРС сокращает свой баланс, а казначейские ценные бумаги возвращаются к частным инвесторам. Это может сократить доступные резервы и оказать давление на рынки краткосрочного финансирования.
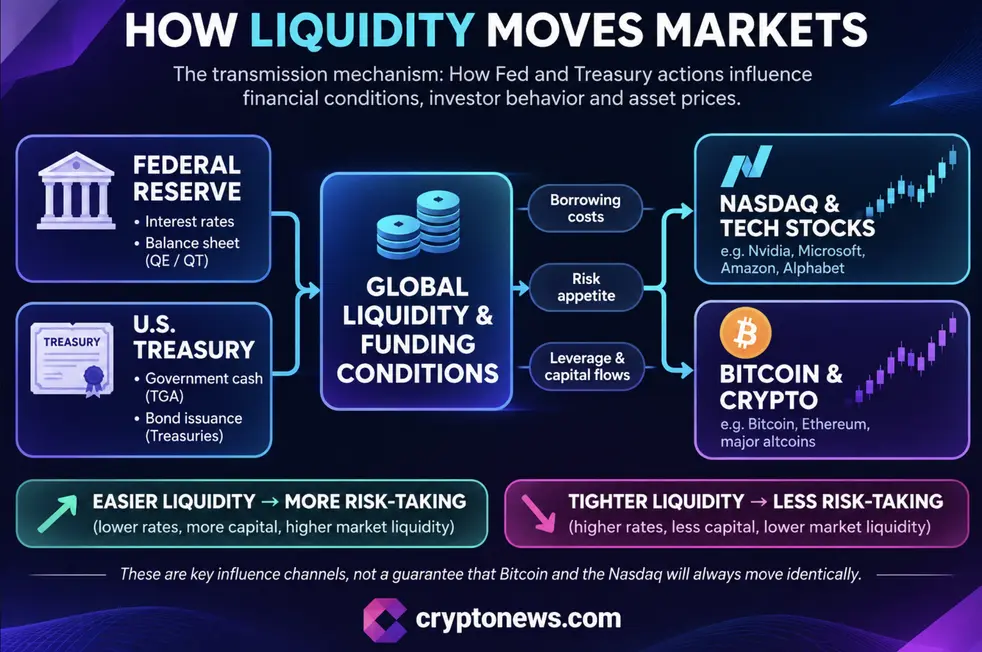
Казначейство США также влияет на ликвидность посредством государственных заимствований и своего Генерального счета Казначейства. Значительные изменения в остатках денежных средств правительства могут повлиять на денежную массу, циркулирующую в банковской системе.
Банки, фонды денежного рынка, хедж-фонды и первичные дилеры связывают эту политику с финансовыми рынками. Репо-финансирование, доходность казначейских облигаций и стоимость институционального финансирования помогают определить, сколько капитала могут развернуть инвесторы.
Исследование Федеральной резервной системы от августа 2026 года напрямую изучало эти связи. Оно показало, что выпуск казначейских облигаций и владение ими дилерами могут оказывать повышательное давление на ставки репо.
«Рынок репо казначейских облигаций овернайт является одним из важнейших рынков финансирования в мире. Его ежедневный объем торгов превышает 8 триллионов долларов, и он играет жизненно важную роль в обеспечении ликвидности и ценообразовании на более широком рынке казначейских облигаций. Ставки репо также определяют ставку обеспеченного финансирования овернайт (SOFR) — теперь основную эталонную ставку для триллионов долларов финансовых контрактов — тем самым влияя на более широкие финансовые условия». – Исследование ФРС
Вот почему Биткойну не требуется изменение политики Федеральной резервной системы, чтобы повлиять на его сеть. Изменение условий финансирования может одновременно повлиять на инвесторов, владеющих Биткойном, акциями Nasdaq и другими рискованными активами.
ИИ, центры обработки данных и чипы питают одну и ту же машину капитала
Искусственный интеллект породил один из крупнейших инвестиционных циклов в современной технологии. Но бум выходит далеко за рамки компаний-разработчиков программного обеспечения. Nvidia поставляет графические процессоры, питающие инфраструктуру ИИ. AMD конкурирует в области ускоренных вычислений, а Broadcom поставляет сетевое и специализированное оборудование.
TSMC производит передовые чипы, используемые во всей отрасли. ASML поставляет литографическое оборудование, необходимое для производства все более сложных полупроводников. Samsung и Intel также конкурируют в области памяти, производства и технологий чипов. Эти компании находятся в начале огромного цикла расходов на инфраструктуру.
Microsoft, Amazon, Alphabet, *Meta и Oracle вкладывают значительные средства в центры обработки данных, облачные вычисления, энергетическую инфраструктуру и мощности ИИ. Эти расходы требуют капитала из различных источников. Компании выпускают облигации, берут кредиты в банках, привлекают частный капитал и используют операционные денежные потоки для финансирования расширения.
Reuters сообщило 6 ноября, что объем выпуска корпоративных облигаций США инвестиционного класса достиг 1,88 триллиона долларов к 4 ноября. Amazon, Alphabet, *Meta, Microsoft и Oracle привлекли более 370,7 миллиарда долларов для финансирования инвестиций в ИИ и центры обработки данных.
Goldman Sachs ожидает, что в 2027 году облигации будут финансировать 35% капитальных затрат гиперскейлеров. Последствия распространяются на все финансовые рынки. Инвесторы, покупающие акции, связанные с ИИ, акции полупроводников и корпоративные облигации, должны постоянно переоценивать затраты на финансирование и ожидаемую доходность.
Когда инвесторы ставят под сомнение оценку ИИ или прибыльность масштабных инвестиций в центры обработки данных, Nvidia, AMD, Broadcom и их клиенты могут столкнуться с давлением продаж.
То же самое снижение аппетита к риску может распространиться на Биткойн, Эфириум и спекулятивные альткойны. Хедж-фонды и институциональные инвесторы могут одновременно сократить свою долю в различных классах активов.
Связь заключается не в том, что Биткойн зависит от прибыли Nvidia. Оба рынка подвержены изменениям в доступности капитала, кредитном плече и уверенности инвесторов.
Уолл-стрит связывает криптовалюту с традиционными финансами, от Nasdaq до Биткойна
Институциональное принятие коренным образом изменило взаимодействие криптовалютных рынков, таких как Биткойн, с традиционными финансами, такими как Nasdaq. BlackRock, Fidelity, JPMorgan, Goldman Sachs и другие финансовые учреждения теперь участвуют на рынках цифровых активов через инвестиционные продукты, кастодиальные услуги, торговлю и инфраструктуру.
Спотовые ETF на Биткойн создали еще один канал между традиционными портфелями и ценами на криптовалюту. Когда институциональные инвесторы корректируют свои аллокации, эти потоки могут влиять на спрос на Биткойн.
Тем временем стейблкоины напрямую связывают криптовалюту с традиционными денежными рынками. Tether и Circle выпускают стейблкоины, обеспеченные долларом, поддерживаемые резервными активами, включая казначейские ценные бумаги США. Их растущее значение создает еще одну связь между рынками государственного долга и ликвидностью криптовалют.
Токенизированные акции и казначейские продукты способствуют дальнейшей интеграции. SEC опубликовала руководство по токенизированным ценным бумагам в январе 2026 года, уточнив, как существующие законы о ценных бумагах применяются к структурам собственности на основе блокчейна. В сентябре она также ввела временные условные исключения, облегчающие работу определенных торговых площадок для токенизированных акций.
Depository Trust and Clearing Corporation (DTCC) является еще одним важным игроком в модернизации инфраструктуры ценных бумаг посредством токенизации. Coinbase, Binance и другие криптовалютные биржи предоставляют дополнительную торговую инфраструктуру, связывающую цифровые активы с мировым капиталом.
Ирония трудно игнорировать. Биткойн был создан после финансового кризиса 2008 года как альтернатива центральным банкам и традиционным денежным системам. Однако его растущее институциональное владение сделало его рыночную цену подверженной многим тем же силам, которые движут Уолл-стрит.
Биткойн, Nasdaq и машина ликвидности проходят одно большое испытание
Важный разрыв существует между технологией Биткойна и его поведением на финансовом рынке. Децентрализованная сеть Биткойна по-прежнему работает независимо от Федеральной резервной системы. Его график эмиссии не меняется, когда растет Nvidia или увеличивается доходность казначейских облигаций.
Однако на его рыночную цену все больше влияют институциональное позиционирование, кредитное плечо, потоки ETF и глобальный аппетит к риску.
Исследование CME Group показало, что корреляция Биткойна с Nasdaq-100 увеличилась практически с нуля в период с 2014 по 2019 год до 0,42 в период с 2020 по 2022 год. Его корреляция оставалась около 0,30 между 2023 и апрелем 2025 года. Исследование CME также показало, что криптовалютные активы иногда достигали корреляции 0,35–0,60 с Nasdaq в течение 2025 и начала 2026 года.
Это не означает, что Биткойн стал еще одной технологической акцией. Корреляция измеряет поведение цен, а не основное назначение или стоимость актива.
Но это поднимает важный вопрос об изначальной миссии Биткойна:
Если Биткойн растет, когда на Уолл-стрит много ликвидности, и падает, когда институциональные инвесторы сокращают риски, насколько независима его рыночная стоимость от традиционных финансов?
*Facebook, *Instagram и *WhatsApp принадлежат компании *Meta Platforms Inc., деятельность которой признана экстремистской и запрещена на территории Российской Федерации.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Ahmed Barakat