
Strategy в рамках программы выкупа привилегированных акций на сумму 1,45 млрд долларов США поддерживает значительную часть торгов одним из своих ключевых инструментов финансирования Bitcoin.
Согласно исследовательскому отчету Keyrock, выкуп акций компанией Strategy составил более 20% еженедельного объема торгов ее привилегированными акциями с переменной процентной ставкой STRC почти каждую неделю сентября.
Доля компании достигла примерно 28% на неделе 8 сентября, а затем снизилась до чуть менее 20% в начале октября.
Полученные данные вызывают вопросы о том, какая доля рыночной ликвидности STRC приходится на независимых инвесторов, и как могут измениться торговые условия, если Strategy сократит свои покупки.
Этот вопрос становится все более актуальным по мере того, как компания, основанная Майклом Сэйлором, приближается к пределу своего разрешения на выкуп.
По состоянию на 4 октября Strategy потратила примерно 1,45 млрд долларов США из выделенных 2 млрд долларов США, оставив 547,2 млн долларов США. Программа помогла поддержать STRC, поскольку ее акции восстановились с уровня середины 70 долларов США в июне до примерно 99,50 долларов США, приближаясь к референсной цене ценной бумаги в 100 долларов США.
Однако выкуп является дискреционным, и Strategy может изменять, приостанавливать или прекращать действие программы.
Для компании, стремящейся установить привилегированные ценные бумаги в качестве постоянного канала финансирования для накопления Bitcoin, вызывает беспокойство, смогут ли эти инструменты поддерживать спрос инвесторов без постоянного вмешательства со стороны их эмитента.
Покупки Strategy составляют пятую часть торгов STRC
STRC уже является одним из наиболее активно торгуемых привилегированных ценных бумаг на рынке, со средним дневным объемом около 150 млн долларов США.
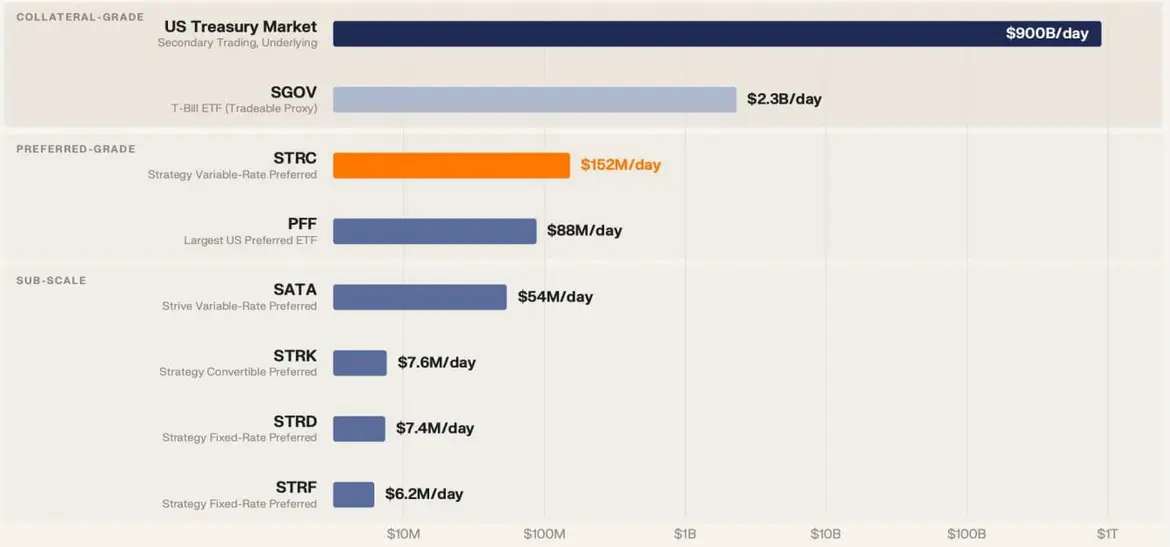
Keyrock обнаружил, что инструмент обычно может поглотить около 28 млн долларов США в торгах, прежде чем его цена изменится на 10 базисных пунктов, или 0,1%.
Это ставит его значительно выше SATA от Strive и привилегированных ценных бумаг Strategy с фиксированной процентной ставкой, каждая из которых имеет рыночную глубину менее 3 млн долларов США.
Для институциональных инвесторов эта разница имеет практические последствия.
Используя иллюстративный коэффициент исполнения, эквивалентный 20% дневного объема торгов, Keyrock оценил, что позиция STRC объемом 50 млн долларов США может быть ликвидирована менее чем за два торговых дня.
Такая же сделка заняла бы примерно пять дней для SATA и от шести до восьми недель для привилегированных инструментов Strategy с фиксированной процентной ставкой.
Однако эти оценки становятся менее обнадеживающими, когда учитываются выкупы Strategy.
Исключение активности по покупке акций компанией снижает оценочную торговую мощность примерно до 80% от заявленного объема, подразумевая, что выход из позиции на 50 млн долларов США может занять больше времени, чем предполагает заявленный оборот.
Keyrock предупредил, что расчет не устанавливает, сколько ликвидности исчезнет, если Strategy прекратит покупки. Другие участники рынка также могут изменить свое поведение в ответ.
Менеджер по привилегированному доходу, опрошенный для отчета, предположил, что часть торгов вокруг референсной цены STRC в 100 долларов США приходится на арбитражные фирмы и высокочастотных трейдеров, реагирующих на активность эмитента.
Такие участники могут сократить свое участие, если Strategy уйдет, потенциально оставив рынок более зависимым от долгосрочных инвесторов и спекулятивных покупателей.
Ликвидность STRC снижается, когда цены падают ниже 100 долларов США
Риск выходит за рамки прямого вклада компании в объем торгов.
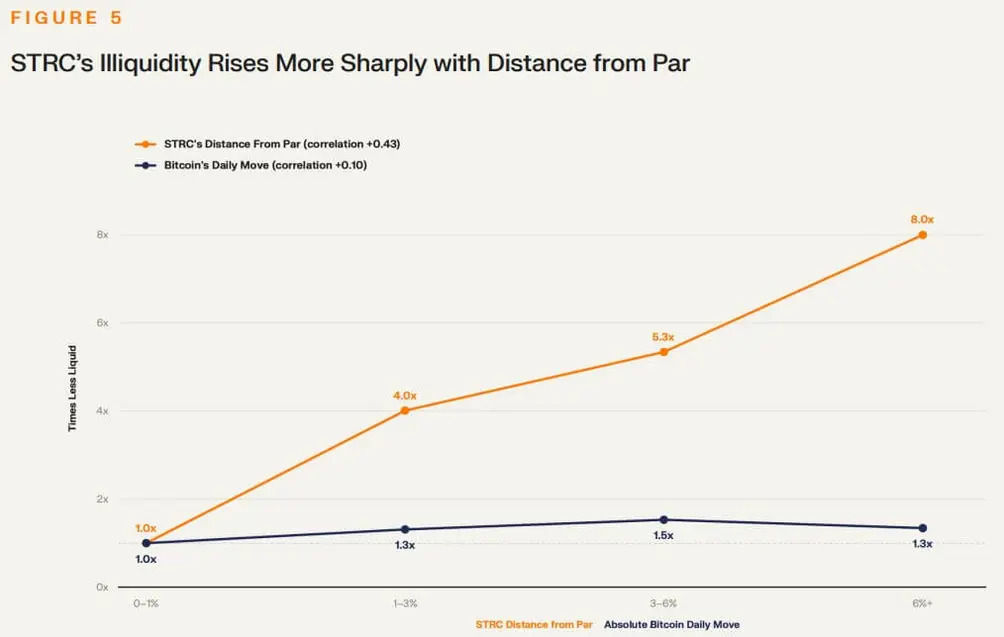
Keyrock обнаружил, что рыночная глубина STRC резко ухудшается, когда ценная бумага отклоняется от своей референсной цены в 100 долларов США.
В худшие 10% торговых дней оценочная глубина при изменении цены на 10 базисных пунктов падает с примерно 28 млн долларов США до 6,5 млн долларов США.
Ухудшение становится более выраженным по мере увеличения дисконта цены.
Согласно отчету, STRC примерно в четыре раза менее ликвидна при торговле на 1-3% ниже номинала и примерно в восемь раз менее ликвидна, когда отклонение превышает 6%.
Это создает потенциальную проблему для инвесторов, которые рассчитывают выйти из крупных позиций, не принимая значительных скидок по цене.
Корреляция между отклонением STRC от номинала и рыночной неликвидностью составила 0,43, по сравнению с 0,10 для величины ежедневных ценовых движений Bitcoin.
Полученные данные свидетельствуют о том, что торгуемость STRC более тесно связана с тем, насколько далеко цена отошла от 100 долларов США, чем с непосредственным направлением движения Bitcoin.
Keyrock также обнаружил, что типичное снижение от номинала составляло примерно семь месяцев дивидендного дохода, в то время как падение STRC в июне к середине 70 долларов США составило примерно два года купонных выплат.
Эти дисконты иллюстрируют, как быстро убытки капитала могут перевесить доход, который инвесторы ожидают получить от ценной бумаги.
Тем не менее, исследование не устанавливает, что выкупы Strategy вызвали наблюдаемую зависимость. Keyrock обнаружил аналогичную закономерность до начала программы выкупа, и STRC остается значительно более ликвидной, чем конкурирующие привилегированные ценные бумаги.
Нерешенным остается вопрос, сможет ли это преимущество сохраниться в условиях стресса без значительной поддержки со стороны Strategy.
Strategy сталкивается с новым испытанием по мере сокращения возможностей выкупа
Эти выводы сделаны в то время, когда Strategy все больше направляет капитал на поддержание своего рынка привилегированных акций.
В период с 28 сентября по 4 октября компания выкупила примерно 176,3 млн долларов США STRC, в том числе 102,6 млн долларов США за последние три дня сентября и 73,7 млн долларов США в начале октября.
За тот же отчетный период Strategy приобрела 334 Bitcoin примерно на 28,7 млн долларов США.
Из выкупленных привилегированных акций 154,1 млн долларов США поступили из денежных резервов компании, по сравнению с 13 млн долларов США, использованными для покупки Bitcoin.
Такое распределение подчеркивает растущую напряженность между поддержкой ценных бумаг, которые финансируют операции Strategy, и прямым вложением капитала в Bitcoin.
Если компания сохранит свой недавний еженедельный темп выкупа, ее оставшихся 547,2 млн долларов США будет достаточно примерно на три недели.
Однако это иллюстративная оценка, а не фиксированный срок. Strategy ранее удвоила авторизацию в сентябре и может снова скорректировать программу.
Компания также предпринимает отдельную меру, направленную на укрепление спроса на свои привилегированные ценные бумаги.
Акционеры должны проголосовать 28 октября по поправкам, которые введут ежедневные дивиденды по всем привилегированным акциям Strategy, котирующимся в США.
В случае одобрения и реализации STRC начнет производить выплаты по новому графику со 2 ноября.
Strategy утверждает, что более частые выплаты могут улучшить стабильность цен, снизить торговые сбои вокруг дат выплаты дивидендов и расширить институциональный интерес без увеличения общих обязательств по регулярным дивидендам.
Однако опыт SATA от Strive, которая уже использует почти непрерывную структуру выплат, предполагает, что одной только частоты дивидендов может быть недостаточно для обеспечения более глубокой ликвидности.
Keyrock определил семейные офисы, дискреционные счета частных банков и специализированные кредитные фонды как наиболее перспективные источники крупных вложений.
Эти инвесторы могут выделить десятки миллионов долларов, не сталкиваясь с ограничениями, которые мешают некоторым пенсионным и страховым фондам приобретать нерейтинговые бессрочные привилегированные ценные бумаги с отсроченными дивидендами.
Их участие может определить, разовьет ли STRC достаточный независимый спрос для поддержки более крупных институциональных позиций.
Для Strategy следующие раскрытия информации дадут представление о том, происходит ли этот переход.
Устойчивое снижение доли компании в торговле STRC, наряду со стабильной рыночной глубиной и ценами около 100 долларов США, будет свидетельствовать о том, что независимые инвесторы поглощают большую часть активности.
Если участие эмитента останется высоким по мере приближения авторизации к пределу, Strategy столкнется с еще одним решением о распределении капитала: продлить программу выкупа, смириться с потенциально более широким дисконтом или перенаправить ресурсы на дивиденды по привилегированным акциям, долговые обязательства и накопление Bitcoin.
Голосование 28 октября и последующие еженедельные раскрытия информации о выкупе дадут первое свидетельство того, смогут ли изменения в структуре дивидендов STRC привлечь достаточный спрос для снижения этой зависимости.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Gino Matos


