
В 14:59:59 UTC бессрочные фьючерсы на Биткоин выглядят как любой другой электронный рынок: цены мелькают, а ордера поступают от трейдеров со всего мира.
Но когда часы показывают 15:00:00, рынок мгновенно оживает: проходит больше сделок, оборачивается больше денег, а цены покрывают большее расстояние в течение следующих десяти секунд, хотя ничего не давало никому нового повода для торговли.
Тот же импульс возвращается в 15, 30 и 45 минут каждого часа. Меньшая версия появляется на пятиминутных границах и в начале каждой минуты, но вершина часа по-прежнему производит самый сильный всплеск, как будто непрерывный рынок криптовалют был разделен на тысячи крошечных сессий программным обеспечением, используемым для торговли.
Корейский исследователь политики Чан Ким и Питер Рейнхард Хансен из Университета Северной Каролины задокументировали эту закономерность в исследовании криптофьючерсов от августа 2026 года. Они изучили записи завершенных сделок на шести фьючерсных рынках Binance с 1 января 2021 года по 31 октября 2024 года, охватывая Биткоин, Эфириум, XRP, Солану, Догикоин и Кардано за 1400 полных дней непрерывной торговли.
Контракты представляли собой бессрочные фьючерсы, обычно называемые «перпами», которые позволяют трейдерам делать ставки на то, будет ли актив расти или падать, и использовать заемное плечо, чтобы увеличить эту ставку.
В то время как обычный фьючерсный контракт истекает в определенную дату, перп может оставаться открытым до тех пор, пока у трейдера достаточно обеспечения, а периодические платежи между лонговыми и шортовыми трейдерами поддерживают его цену близкой к базовому спотовому рынку.
Когда перп торгуется выше своего спотового индекса, трейдеры, делающие ставку на более высокую цену, платят тем, кто ставит на более низкую. Когда он торгуется ниже индекса, платеж идет в обратном направлении.
Бессрочные фьючерсы составляют значительную долю мировой торговли криптовалютами, что придает этим кратким всплескам гораздо более широкий и глубокий охват. Цены перпов помогают направлять арбитраж, хеджирование и маркет-мейкинг на различных биржах, поэтому закономерность, начинающаяся на фьючерсах, может проникать в данные рынка Биткоина и спотовые цены, за которыми следят все остальные.
Криптовалюта обрела свои открывающие колокола
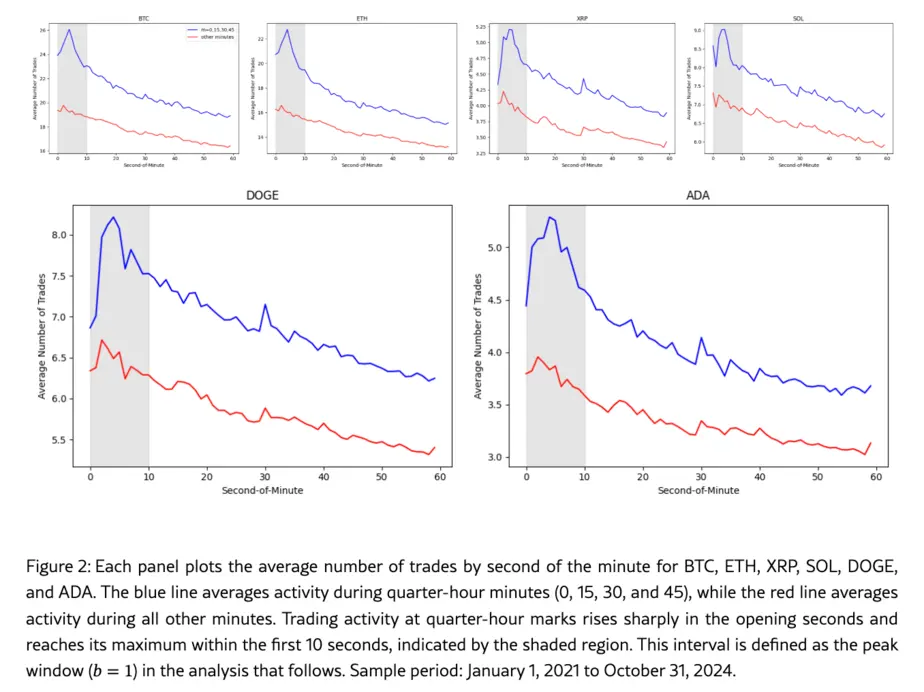
15-минутный импульс легко увидеть, если нарисовать час в виде круга. Графики исследователей показывают четыре точки в минутах ноль, 15, 30 и 45, создавая звездообразный узор в объеме торгов и движении цен, причем большая часть каждого всплеска приходится на первые десять секунд.
По всем шести контрактам эти десять секунд содержали на 26% больше сделок и на 32% больший долларовый объем, чем то же десятисекундное окно в обычные минуты, в то время как абсолютная доходность была на 26% выше.
Абсолютная доходность измеряет, насколько далеко цена сместилась в любом направлении, поэтому показатель на 26% выше означает большее движение вверх или вниз в течение четвертьчасового окна.
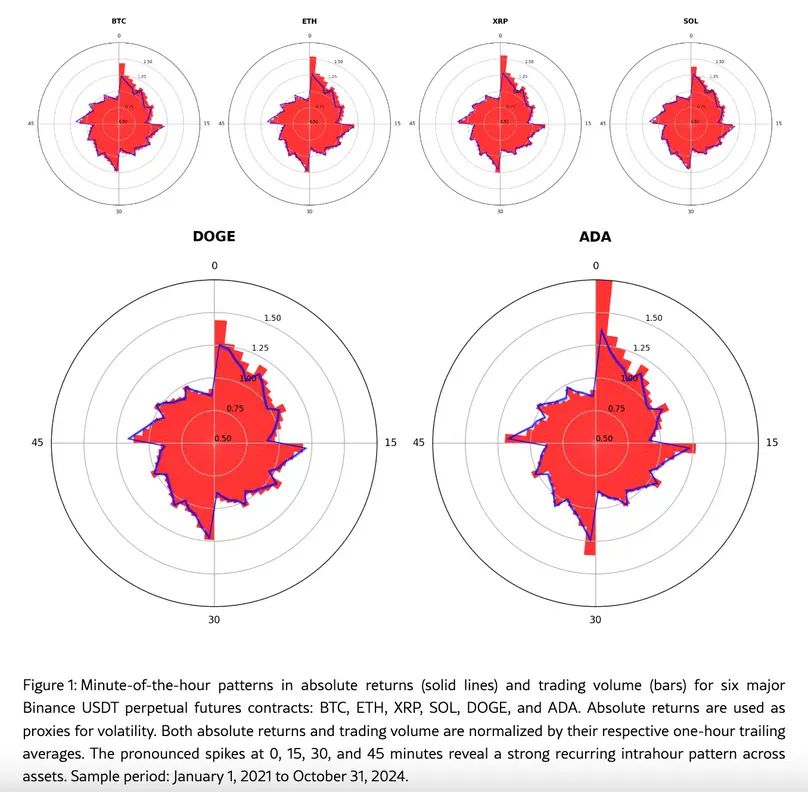
Эта закономерность также пересекала большой разрыв в размере рынка. Биткоин в среднем совершал 1,54 миллиона ежедневных сделок и имел объем контрактов в 14,58 миллиарда долларов за период выборки, в то время как Кардано в среднем совершал около 290 000 сделок и 544 миллиона долларов в том же торговом ритме.
Эта последовательность является наиболее важным выводом, поскольку она показывает, что конвенция разделяется между торговыми системами, а не является особенностью одного токена.
Большинство торговых приложений преобразуют непрерывный поток цен в свечи, охватывающие одну минуту, пять минут, 15 минут или другой привычный интервал.
15-минутная свеча сжимает все, что произошло за этот период, в цену открытия, цену закрытия, максимум и минимум, давая людям управляемую картину рынка и стандартный блок данных для обработки программным обеспечением.
В конце каждой свечи пересчитываются технические индикаторы, и автоматизированные стратегии получают новые инструкции из того же только что завершенного блока.
Программы, разбивающие крупную сделку на мелкие части, могут выпустить еще одну часть на этой границе, в то время как маркет-мейкеры могут корректировать свои котировки в ожидании потока, а более быстрые системы могут торговать в предвкушении обеих групп.
Как только достаточное количество машин начнет следовать одному и тому же времени, удобный способ отображения данных становится частью самого рынка.
Так незаметный четверть часа начинает выглядеть как открытие фондовой биржи. Традиционные рынки собирают ордера вокруг реального открывающего колокола, потому что трейдеры часами ждали открытия площадки.
С другой стороны, криптография создает аналогичный ажиотаж через общие интервалы графиков и настройки программного обеспечения, повторяя процесс каждые 15 минут, пока торговля продолжается.
У машин есть своя особенность
Записи сделок Binance показывают, что было продано, сколько и по какой цене. Однако они не указывают, был ли инициатором каждой транзакции человек-трейдер, фирма-маркет-мейкер, ликвидационный движок или другая автоматизированная система. Ким и Хансен искали косвенный признак в размере сделки.
Люди склонны предпочитать круглые числа, потому что их легче выбирать и запоминать, поэтому кто-то может торговать 0,1 BTC или примерно 10 000 долларов, не рассчитывая неудобное количество до последней десятичной дроби.
Но алгоритмы обычно начинают с формулы, основанной на волатильности, доступном капитале, текущем риске или целевой доле более крупного ордера, что может привести к количеству, которое выглядит произвольным для человека.
Исследователи подсчитали, как часто размеры сделок заканчивались нулями, и обнаружили, что круглые количества были менее распространены в первые секунды повторяющихся всплесков.
Они включили только сделки, достаточно крупные, чтобы содержать измеряемое количество нулей, что предотвратило классификацию мелких ордеров как нерегулярных просто потому, что минимальный шаг биржи делал дополнительные нули невозможными.
Снижение росло с важностью границы. Круглые количества стали немного менее распространены в начале обычной минуты, разрыв увеличивался каждые пять минут, а затем снова каждые 15 минут, причем вершина часа давала наибольший отрыв от обычной закономерности.
Для сделок с Биткоином, которые могли заканчиваться как минимум двумя нулями, доля круглых сумм снизилась на 0,04 стандартного отклонения при открытии обычной минуты и на 0,20 при начале часа, что сделало часовой эффект в пять раз больше.
Стандартное отклонение описывает, насколько наблюдение отклоняется от своего обычного диапазона, поэтому эти цифры не являются процентом сделок, совершенных машинами. Они показывают, что рынок дальше отклонился от своего обычного предпочтения круглых количеств именно тогда, когда торговая активность подскочила, давая авторам поведенческий отпечаток более активного автоматизированного участия.
Размер сделки по-прежнему не может идентифицировать источник каждого ордера. Крупные институциональные сделки и принудительные ликвидации могут приводить к нерегулярным количествам, и то же самое может делать арбитраж финансирования, поэтому в статье используется округлость как косвенное свидетельство, связанное с активностью машин.
Авторы провели несколько проверок, чтобы выяснить, не создает ли пульс другое повторяющееся событие.
Binance обрабатывала платежи по финансированию в 00:00, 08:00 и 16:00 UTC в течение периода выборки, но удаление этих окон в значительной степени оставило четвертьчасовой результат неизменным, а закономерность в минутах 15, 30 и 45 сохранилась, когда было удалено каждое наблюдение в начале часа. Отдельный анализ данных Bybit выявил аналогичную структуру на другой бирже.
Эти проверки описывают широкую форму электронной координации. Любой трейдер может выбрать любой интервал, но данные биржи, настройки графиков и общие индикаторы подталкивают многие системы к одним и тем же границам, причем самая сильная концентрация наблюдается в точках времени, которые получают наибольшее общее внимание.
Прогноз цены, стоящий меньше торговой комиссии
После того как исследователи установили, что пульс повторяется, они спросили, могут ли данные, доступные до каждой четверти часа, предсказать движение цены в течение первых десяти секунд.
Их скользящая модель изучала предыдущую доходность за четверть часа вместе с привычными ценовыми и объемными индикаторами, а затем делала свежий прогноз вне выборки, используя информацию, доступную на тот момент.
По всем шести контрактам модель выбирала правильное направление в 56,6% случаев. Ее средний показатель R-квадрат вне выборки составил 3,4%, что означает, что она объяснила небольшую часть вариации в этой десятисекундной доходности, в то время как ее показатель площади под кривой составил 0,60 по шкале, где 0,50 — случайное угадывание, а 1,00 — идеальная классификация.
На рынке с огромным шумом в десятисекундных интервалах эти скромные цифры подтверждают, что закономерность содержит повторяющуюся информацию.
Однако они не создают простую торговую стратегию, поскольку прогнозируемое движение было крошечным. Торговля в выбранном моделью направлении на каждой четверти часа давала среднюю валовую доходность 0,51 базисных пункта за сделку до уплаты комиссий, что эквивалентно примерно 0,0051% или примерно 51 центу на сделку в 10 000 долларов.
В течение периода выборки базовая комиссия Binance составляла 5 базисных пунктов для ордера тейкера, который исполняется немедленно против существующей котировки, и 2 базисных пункта для ордера мейкера, который предоставляет котировку для принятия другим лицом.
Таким образом, сделка тейкера на 10 000 долларов стоила около 5 долларов за открытие и еще одну комиссию за закрытие, в то время как средняя валовая доходность модели составляла примерно одну десятую только первой комиссии.
Учитывая, насколько малы здесь прибыли, наиболее полезным результатом из этого набора данных является разрыв между статистической предсказуемостью и деньгами, которые может получить обычный трейдер.
Закономерность может повторяться достаточно часто, чтобы выдержать формальный анализ, в то время как ожидаемое движение остается слишком малым, чтобы покрыть основные торговые расходы, что является одной из причин, по которой высокоавтоматизированные рынки могут содержать узнаваемые закономерности, не принося никакой прибыли.
Маркет-мейкеры и крупные трейдеры все еще могут использовать это открытие, поскольку они сталкиваются с очень специфической проблемой.
Если компания котирует обе стороны рынка, она может потребовать более широкий спред в течение этих десяти секунд или уменьшить предлагаемый объем, когда односторонний поток становится легче предсказать, в то время как трейдер, работающий с крупным ордером, может выпускать его части в менее загруженные моменты времени, чтобы уменьшить движение цены, вызванное его собственной активностью.
Первые десять секунд также несли информацию на более длительном горизонте. Когда объем, инициированный покупателями, превышал объем, инициированный продавцами, на границе четверти часа, этот дисбаланс был связан с доходностью в течение следующих четырех-двенадцати часов, и обратная зависимость наблюдалась, когда доминировали продавцы.
Дисбаланс ордеров здесь означает разницу между агрессивными покупками и агрессивными продажами по отношению к общему объему в этом окне, давая исследователям способ измерить, какая сторона оказывала большее давление.
На четырехчасовом горизонте большая часть зависимости приходилась на более ранний поток за четверть часа, переходящий в более поздние границы. На восьми и двенадцати часах обычные ценовые и объемные индикаторы объясняли большую часть этого, что соответствует рынку, где алгоритмы используют четверть часа как общий момент для обработки информации, которая уже накапливалась на более широком рынке.
К этому результату на более длительном горизонте следует относиться с некоторой долей скептицизма, поскольку окна доходности в четыре, восемь и двенадцать часов перекрываются, позволяя одному движению рынка появляться в нескольких наблюдениях.
Авторы использовали методы блочной бутстрэппинг, разработанные для зависимых данных, хотя агрегированные записи сделок по-прежнему не могут показать, содержали ли инициирующие ордера частную информацию, реагировали ли они на одни и те же общедоступные входные данные или двигали цены, поскольку маркет-мейкеры поглощали неравномерный поток.
Тем не менее, более общая идея легче понять и в конечном итоге реализовать, чем статистический механизм, стоящий за ней.
Криптовалюта устранила закрывающий колокол и сделала торговлю непрерывной, а затем ее API, интервалы графиков и автоматизированные стратегии воссоздали мини-открытия в течение дня.
Каждые 15 минут тысячи независимых систем достигают одной и той же временной границы, и в течение нескольких секунд рынок, разработанный для работы без перебоев, ведет себя как толпа, проталкивающаяся через одну дверь.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Andjela Radmilac


