
Токен, разработанный для отслеживания одной валюты, за час вырос в четыре раза относительно своей предполагаемой стоимости. Этот разрыв между дизайном и ценой вынуждает главного финансового регулятора Южной Кореи столкнуться с вопросом, которого он избегал годами на крипторынках.
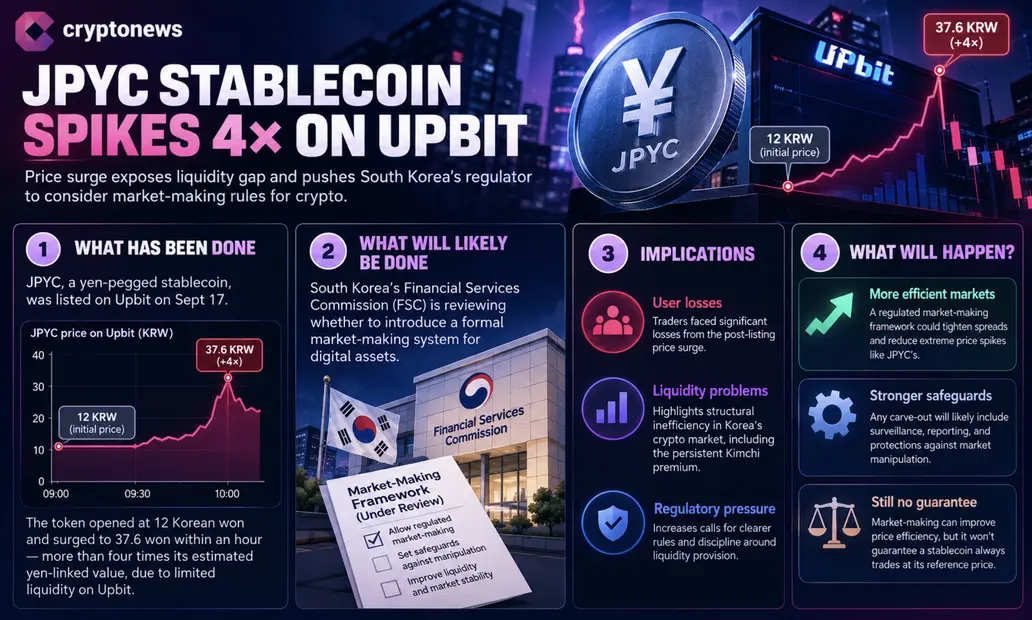
JPYC, стейблкоин, разработанный для отслеживания японской иены, начал торговаться на Upbit 17 сентября. Рынок открылся по цене 12 корейских вон за токен и через час достиг максимума в 37,6 вон, что более чем в четыре раза превышает его предполагаемую рыночную стоимость, привязанную к иене.
Стейблкоин не должен вести себя подобным образом. Вся предпосылка этого класса активов заключается в том, что цена тесно отслеживает эталонное значение, настолько, что трейдерам не нужно об этом думать. Почему произошел такой скачок? Причина — ограниченная ликвидность на Upbit, а не какое-либо изменение базового обеспечения JPYC иеной.
Привязка к эталонному значению — это обещание о стоимости погашения, а не гарантия того, что каждая книга ордеров будет оценивать токен правильно в каждый момент времени. Когда с обеих сторон книги недостаточно ликвидности, несколько агрессивных ордеров на покупку могут подтолкнуть цену сделки далеко от того места, куда ее обычно возвращает арбитраж.
Политическая проблема и скачок цен
Комиссия по финансовым услугам Южной Кореи в настоящее время рассматривает вопрос о введении официальной системы маркет-мейкинга для криптовалют в ответ на этот инцидент. Ю Ён-джун, директор отдела политики цифровых финансов в FSC, заявил, что агентство изучит этот вопрос на конференции в Сеуле.
«Мы также рассмотрим необходимость внедрения таких систем, как маркет-мейкинг, для повышения эффективности и стабильности ландшафта цифровых активов», — сказал Ю. Он добавил, что возникла критика в связи с убытками пользователей, связанными с резким ростом цен после листинга, и что «требования к дисциплине в этой области расширяются».
Регуляторная дилемма носит структурный характер. Закон Южной Кореи о защите пользователей виртуальных активов в настоящее время не содержит исключений для маркет-мейкинга из положений о манипулировании рынком, что фактически запрещает фирмам обеспечивать непрерывную двустороннюю ликвидность, как это делают автоматизированные маркет-мейкеры на других площадках. Комментарии Ю предполагают, что FSC может пересмотреть эту позицию.
Это не новый спор. В рецензируемой статье 2024 года в Seoul Law Review, написанной исследователем KB Securities Ли Мин Чжуном, утверждалось, что регуляторы ранее запрещали крипто-маркет-мейкинг из-за опасений манипулирования, но предполагали, что исключение может быть рассмотрено после созревания рынка.
Отдельно в статье Ён Ён Чхве из Исследовательского центра Korbit утверждалось, что отсутствие официальной системы маркет-мейкинга привело к серьезным проблемам с ликвидностью на внутреннем крипторынке Кореи, ссылаясь на устойчивую «премию Кимчи» как на свидетельство структурной неэффективности.
Что может решить режим маркет-мейкинга на крипторынке Южной Кореи?
Стоит уточнить, что именно обсуждается. FSC рассматривает вопрос о введении маркет-мейкинга, а не объявляет об утвержденном исключении, графике или пилотной программе.
Регулируемая система маркет-мейкинга могла бы потенциально сузить спреды и уменьшить вакуум в книге ордеров, который позволил JPYC торговаться по цене, в четыре раза превышающей ожидаемую. Однако это не гарантирует, что любой стейблкоин всегда будет торговаться по своей эталонной цене, а предоставление ликвидности улучшает ценовую эффективность.
Действующий закон по-прежнему требует от бирж осуществлять надзор за подозрительными транзакциями и сообщать о них в Службу финансового надзора, а FSC уполномочена расследовать и применять санкции за недобросовестную торговую деятельность. Любое будущее исключение для законного предоставления ликвидности должно сосуществовать с этими мерами контроля за манипулированием, а не заменять их.
Пока что стоит следить не за тем, позволит ли Корея в конечном итоге маркет-мейкерам, поскольку академическая и нормативная база для этого существует уже много лет. Важно то, сможет ли FSC разработать достаточно точные меры защиты, чтобы отделить законное предоставление ликвидности от манипулирования, которое призван пресекать действующий закон, поскольку система, не прошедшая этот тест, лишь перемещает риск, а не устраняет его.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Ahmed Barakat


