
Circle привлекает крупные финансовые институты к своей блокчейн-сетиArc в качестве операторов, инвесторов и будущих пользователей в преддверии запуска основной сети 16 сентября.
BlackRock, DTCC, Visa, Mastercard и ICE входят в число 11 внешних институтов, которые Circle назвала в качестве учредителей-валидаторов, наряду с самой Circle. Это дает некоторым потенциальным пользователям прямую роль в завершении транзакций. Более 100 институциональных и экосистемных разработчиков уже работают над закрытой основной сетью Arc.
Сотрудничество выходит за рамки сетевых операций. BlackRock была среди инвесторов в частной продаже токенов ARC компанией Circle и, как ожидается, развернет свой денежный фонд BUIDL на Arc. DTCC является как учредителем-валидатором, так и планируемым партнером по интеграции, с подключением, запланированным на вторую половину 2027 года, которое позволит размещать активы под управлением DTC в сети.
Структура Circle ставит потенциальных клиентов в инфраструктуру, от которой они могут зависеть в будущем. Это также создает границу для пользователей: валидаторы помогают определять, какие транзакции становятся окончательными, но их участие не делает сторонние приложения безопасными и не создает претензий к этим учреждениям в случае сбоя приложения.
В документации Arc говорится, что ни Arc Network Services LLC, ни ее разрешенные валидаторы не несут ответственности за контент, законность или функциональность сторонних приложений, и предупреждает, что использование блокчейна может включать ошибки транзакций или убытки без возможности возмещения.
Роль валидатора ограничивается расчетами
Arc разработан с упором на детерминированную окончательность, ориентирован на финансовые фирмы, которым нужна точная точка, когда транзакция может считаться завершенной.
Его механизм консенсуса Malachite использует модель Proof-of-Authority с разрешениями. Вращающийся валидатор предлагает блок, а набор валидаторов голосует в два этапа. Более двух третей должны предварительно подтвердить тот же блок, прежде чем он будет финализирован, после чего, по словам Arc, транзакции не могут быть реорганизованы или отменены на уровне консенсуса.
Это дает BlackRock, Visa, DTCC и другим операторам роль в поддержании общей истории транзакций. Ответственность за смарт-контракты, кошельки и финансовые продукты, работающие поверх сети, остается отдельной.
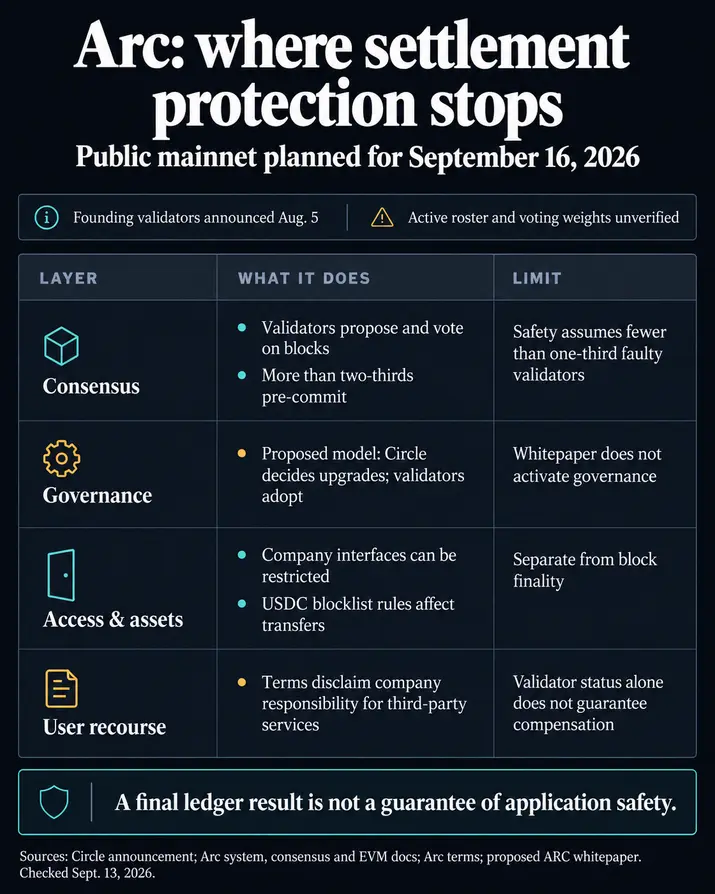
Это различие имеет значение, поскольку Arc сочетает в себе разрешение на доступ к приложениям с разрешенной валидацией. Разработчики могут развертывать контракты, а пользователи — отправлять транзакции, не присоединяясь к набору валидаторов, в то время как проверенные учреждения продолжают создавать блоки.
В документации Circle указано, что конфигурация запуска, как ожидается, будет использовать около 20 валидаторов, сертифицированных по стандарту SOC 2, в нескольких регионах, что больше, чем 12 организаций, публично идентифицированных в учредительном когорте, включая Circle.
Circle заявила, что вес голосов валидаторов назначается через управление, но ее публичные материалы о запуске не указывают индивидуальные веса для объявленных учреждений. Точная концентрация власти консенсуса станет яснее после запуска публичной основной сети.
Планируемая интеграция DTCC показывает, почему статус валидатора и защита пользователей должны быть разделены. Circle заявляет, что токенизированные активы DTC сохранят защиты, права и гарантии, связанные с традиционно удерживаемыми активами. Эти защиты связаны с планируемой структурой DTCC, а не с каждым приложением, работающим на Arc.
Circle сохраняет контролируемый запуск, поскольку приближается переход ARC
Институциональная модель Arc оставляет еще один вопрос, помимо безопасности транзакций: как изменится контроль над сетью после запуска.
Circle запускает Arc с разрешенным набором валидаторов, предоставляя разработчикам и пользователям открытый доступ. Компания заявила, что в конечном итоге стремится к более широкому участию и распределенному управлению, включая возможный переход от Proof-of-Authority к модели Proof-of-Stake с разрешениями.
Экономические ставки вокруг этого перехода выросли. Во втором квартале Circle согласилась продать 807,5 миллионов токенов ARC институциональным инвесторам по 30 центов за штуку, получив около 242,2 миллиона долларов валового дохода и подразумевая полную оценку сети в 3 миллиарда долларов.
BlackRock, Apollo, ARK Invest, ICE и венчурное подразделение Standard Chartered были среди инвесторов, которых Circle назвала в первоначальной когорте предпродажи.
Токен ARC еще не запущен. В техническом документе Circle описывает токен как возможный координационный актив для стейкинга, управления и механизмов комиссий, предупреждая при этом, что его сроки и окончательная структура могут быть изменены.
Соглашения о предпродаже устанавливают более четкую дату для этой дорожной карты. Регуляторные документы Circle гласят, что покупатели, владеющие большинством распределения предпродажи, могут потребовать возмещения, если токены не будут доставлены или Arc не перейдет на Proof-of-Stake или delegated Proof-of-Stake к маю 2028 года, в соответствии с условиями соглашений.
Это дает Circle финансовый стимул для выхода за рамки структуры дня запуска, сохраняя при этом институциональную подотчетность, которую она использовала для продвижения Arc среди банков и фирм рыночной инфраструктуры.
Запуск превращает объявленные отношения в реальное тестирование
Первым показателем 16 сентября будет то, будет ли сеть валидаторов работать так, как описано, и какие учреждения будут активны, когда откроется публичный доступ.
Более крупный коммерческий тест займет больше времени. Развертывание BUIDL от BlackRock остается ожидаемым, а не завершенным, в то время как подключение к токенизации DTCC запланировано на вторую половину 2027 года.
Их появление углубит пересечение, которое Circle создает при запуске: учреждения, обеспечивающие безопасность сети, одновременно перемещая активы и финансовую активность через нее.
Это пересечение может помочь Arc решить инфраструктурную проблему, предоставив крупным потенциальным пользователям причину доверять платежному уровню, который они помогают эксплуатировать. Это также сегментирует ответственность. Валидатор может помочь сделать транзакцию окончательной, в то время как поставщик приложений, эмитент активов или хранитель несет ответственность за то, что представляет собой транзакция.
Теперь Circle должна превратить свой объявленный когорту валидаторов в действующую сеть, а затем показать, что эти отношения приводят к реальной расчетной активности.
Следующие раскрытия информации об активном участии валидаторов, весе голосов и пути перехода ARC определят, насколько доверительная модель Arc опирается на учреждения, управляющие сетью, и сколько остается за Circle.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Oluwapelumi Adejumo


