
За последние пять лет с рынком производных инструментов Биткоина произошло нечто странное. Рынок стал больше, институциональные игроки играют гораздо более значимую роль, биржи предлагают более сложные продукты, а трейдеры стали гораздо лучше управлять рисками. В то же время один из продуктов, который помог сформировать этот рынок, почти исчез с крипто-площадок, где впервые появились производные инструменты Биткоина.
Объем срочных фьючерсов на офшорных площадках, отслеживаемых Glassnode, сейчас примерно на 97% ниже уровня 2021 года. Тем временем опционы выросли с примерно четверти открытого интереса по Биткоин-деривативам на крипто-площадках почти до половины, нарастив долю в течение четырех из пяти рыночных режимов, изученных Glassnode с 2019 года.
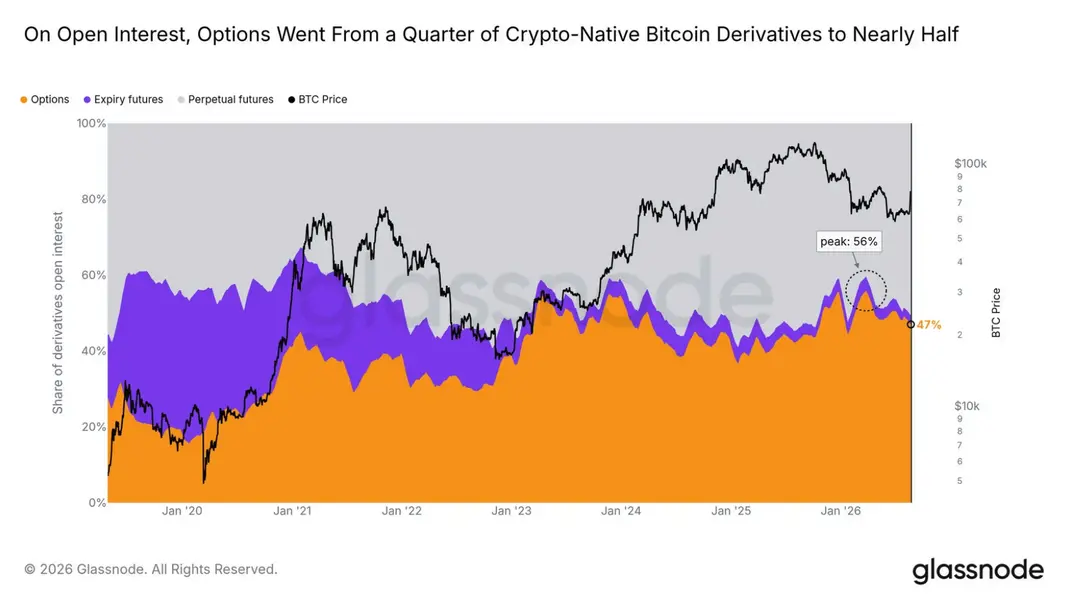
Легко было бы описать это как замену фьючерсов опционами, но на самом деле произошло не это. Производные инструменты Биткоина разделили старый фьючерсный рынок между двумя продуктами, которые лучше подходят для различных видов рисков: бессрочные контракты стали самым простым способом сделать ставку на направление с плечом, не беспокоясь о сроке экспирации, в то время как опционы берут на себя большую часть работы по хеджированию, волатильности, защите от снижения и сделкам, построенным вокруг определенной цены или даты.
Это разделение зажало срочные фьючерсы между ними.
CryptoSlate наблюдал за этим процессом годами. Рыночный отчет 2024 года о влиянии опционов на Биткоин рассматривал, как крупные экспирации уже перестраивали открытый интерес и влияли на краткосрочную торговлю. К марту 2025 года соотношение открытого интереса по опционам к фьючерсам на Биткоин выросло с 57,8% до 69,6% менее чем за неделю, в то время как у Эфириума оно оставалось значительно ниже, согласно анализу CryptoSlate соотношения опционов к фьючерсам.
Соотношение наконец изменилось в январе 2026 года, когда открытый интерес по опционам на Биткоин достиг примерно 74,1 млрд долларов США против примерно 65,22 млрд долларов США по фьючерсам, впервые зафиксировав, что опционы имеют большую долю в инвентаре. Отчет CryptoSlate по деривативам за январь зафиксировал это изменение в момент его происшествия.
Новые данные Glassnode добавляют то, чего не могли дать те снимки, поскольку они показывают перестройку в течение нескольких рыночных циклов и, что более важно, облегчают понимание того, куда делась активность по срочным фьючерсам.
Рынок фьючерсов разделился на две части
Срочные фьючерсы имеют привязанную к ним дату. Купив фьючерс на Биткоин с поставкой в декабре, трейдер должен будет либо погасить его, либо закрыть, либо перенести позицию на другой срок.
Эта структура по-прежнему отлично работает на традиционных рынках, построенных вокруг стандартизированных месячных и квартальных контрактов. Однако криптовалюты торгуются круглосуточно, и в итоге был создан продукт, который лучше соответствовал этой среде.
Бессрочный фьючерс устранил дату экспирации, позволяя трейдеру держать позицию открытой до тех пор, пока есть достаточная маржа, в то время как периодические выплаты финансирования между длинными и короткими позициями помогают удерживать контракт близко к спотовой цене базового актива.
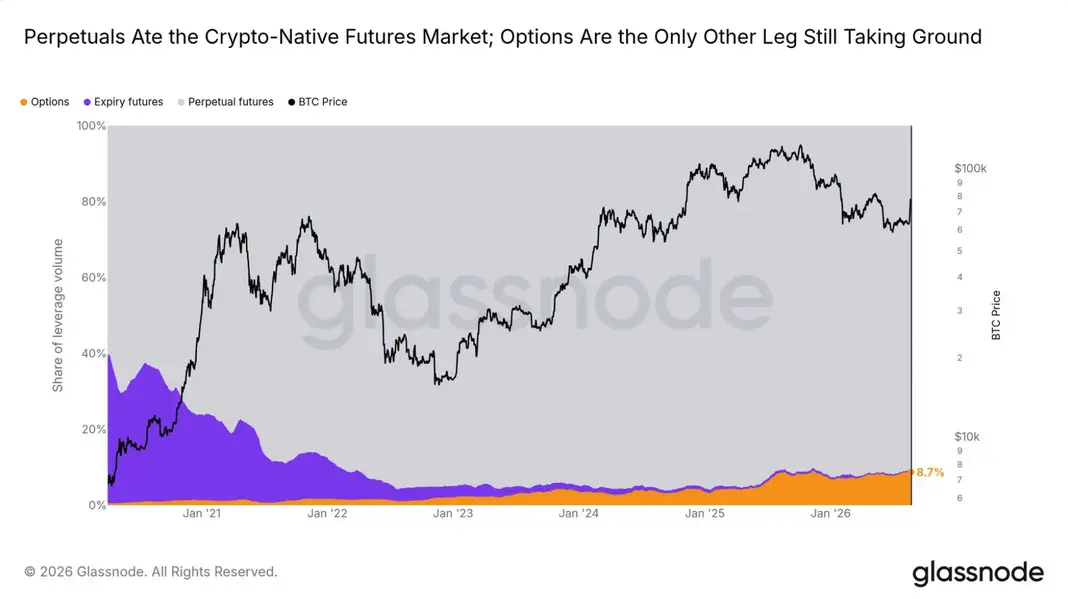
Это трудно превзойти для тех, кто просто хочет получить доступ к Биткоину с плечом, поскольку нет необходимости управлять переносом контракта или выбирать, какой срок поставки имеет наибольшую ликвидность. Крупнейший бессрочный контракт просто становится очевидным местом для торговли.
Снимок рынка Binance от 18 сентября показывает, насколько далеко может зайти это предпочтение. Примерно в 03:25 по восточному времени, бессрочный контракт BTCUSDT на бирже имел открытый интерес около 108 289 BTC, а бессрочный контракт BTCUSDC — еще 19 465 BTC. По их соответствующим ценам исполнения, эти два контракта представляли примерно 9,93 млрд долларов США непогашенных позиций.
Два срочных Биткоин-контракта Binance с маржой в долларах США, с экспирацией 25 сентября и 25 декабря, имели совокупный объем всего около 77 млн долларов США, что ставит открытый интерес по этим двум основным бессрочным контрактам с маржой в стейблкоинах примерно в 129 раз больше, чем по соответствующим квартальным контрактам.
Это всего лишь одна биржа и один снимок, поэтому его не следует рассматривать как общерыночное соотношение. Но он показывает, почему крах активности по срочным фьючерсам на крипто-площадках не является особенно загадочным, поскольку трейдеры, которым нужно линейное плечо, уже имеют другой инструмент с большей ликвидностью и меньшим обслуживанием.
Более широкие данные Glassnode по деривативам указывают в том же направлении. Активность по срочным фьючерсам резко упала с уровней 2021 года, в то время как бессрочные контракты поглотили большую часть плеча, которое раньше там находилось. Опционы расширялись вместе с ними, но они не конкурируют за одну и ту же сделку.
Это важное различие, поскольку открытый интерес может заставить очень разные продукты выглядеть взаимозаменяемыми. Доллар открытого интереса по бессрочным контрактам и доллар открытого интереса по опционам не представляют собой один и тот же риск, поскольку бессрочный контракт в основном линеен, а выплата по опциону зависит от страйка, экспирации, волатильности и того, как Биткоин торгуется по отношению ко всему этому.
Это позволяет держателю защитить крупную позицию по Биткоину, не продавая ее, или ограничить убытки, сохраняя при этом некоторую прибыль, в то время как трейдер, ожидающий большого движения, не зная направления, может изолировать саму волатильность, а не делать простую ставку на направление. Как только рынок стал достаточно глубоким, чтобы поддерживать такие сделки, у срочных фьючерсов осталось меньше причин делать все сразу.
Почему опционы стали намного ценнее
Самое простое объяснение роста опционов заключается в том, что само владение Биткоином изменилось.
Ранние криптоциклы характеризовались участниками, делающими относительно прямые ставки. Они покупали, потому что думали, что Биткоин вырастет, продавали коротко, потому что думали, что он упадет, или добавляли плечо к любой из сторон, и фьючерсы отлично подходили для этого.
Рынок с большими пулами Биткоина, которые владельцы не намерены продавать, создает другую проблему. Спотовые ETF в США держат Биткоин для инвесторов, которые могут сохранять эту экспозицию годами, корпоративные казначейства держат его на своих балансах, а фонды управляют им в рамках своих мандатов, в то время как маркет-мейкеры и дилеры структурированных продуктов несут инвентарь, потому что они обеспечивают ликвидность или упаковывают доходность для кого-то другого.
Эти держатели не всегда хотят больше или меньше Биткоина, потому что иногда они просто хотят изменить риск, связанный с тем, что они уже владеют, и именно здесь опционы становятся гораздо более привлекательными.
Фонды, обеспокоенные снижением, могут покупать пут-опционы вместо продажи своего Биткоина, в то время как держатели, готовые отказаться от части прибыли, могут продавать колл-опционы против позиции. Дилеры, ожидающие большого движения, не зная направления, могут торговать волатильностью вместо того, чтобы выбирать длинную или короткую позицию, давая рынку возможность отделить риск владения Биткоином от решения о его владении.
Опционы также становятся частью того, как движется остальной рынок, потому что дилерам приходится хеджировать их. Маркет-мейкер, продающий опционы, может в конечном итоге покупать или продавать Биткоин или фьючерсы по мере изменения дельты опциона, что означает, что книга опционов начинает напрямую влиять на спотовую и бессрочную ликвидность.
Это делает опционы более важными, даже когда человек, покупающий их, вообще не делает ставку на направление.
Данные Glassnode показывают, что это происходит не только во время бычьих рынков, поскольку опционы наращивали долю в четырех из пяти режимов, которые они изучали с 2019 года, причем самое быстрое расширение пришлось на период длительного медвежьего рынка.
Это соответствует продукту, которому не нужно, чтобы цены росли, чтобы стать ценным, поскольку он становится более важным, когда инвесторы заботятся о форме своего риска.
Залоговое обеспечение под рынком также изменилось, поскольку ранние крипто-деривативы часто маржировались самим Биткоином, что создавало неприятный обратный цикл во время распродаж, поскольку позиция трейдера могла терять деньги одновременно с залогом, обеспечивающим ее. Леверидж-сделка становилась более хрупкой именно тогда, когда волатильность ускорялась.
Маржа в стейблкоинах и наличных разделяет эти два риска. Glassnode описывает рынок деривативов как движение от плеча, обеспеченного монетами, к залоговому обеспечению со стабильной стоимостью, что облегчает профессиональным дилерам управление позициями по различным продуктам без того, чтобы сама маржа падала вместе с Биткоином.
Площадки для торговли опционами также стали намного глубже, чем несколько лет назад. Сравнение четырех площадок Glassnode показало, что доля Bybit в отслеживаемом объеме опционов на Биткоин достигла 28% с менее чем 10%, в то время как ее книга опционов выросла с 529 млн долларов США в первый месяц до 2,33 млрд долларов США. Эфириум составил примерно треть оборота опционов Bybit за предыдущие 90 дней.
Эти данные по конкретным биржам получены в результате исследования, проведенного совместно с Bybit, и должны рассматриваться с учетом этих отношений. Однако более общий вывод труднее игнорировать: ликвидность больше не сконцентрирована на одной площадке для торговли опционами в той степени, в какой это было раньше.
По мере сужения спредов и работы профессиональных маркет-мейкеров на нескольких биржах продукт перестает ощущаться экзотическим и начинает функционировать как обычная рыночная инфраструктура.
Срочные фьючерсы все еще имеют свое место
Существует одно важное ограничение данных Glassnode, поскольку сравнение опционов охватывает крипто-площадки, в то время как исследование фьючерсов рассматривает офшорные биржи и явно исключает CME.
Таким образом, утверждение о том, что срочные фьючерсы исчезают, не следует распространять на весь рынок Биткоина.
Фьючерсы CME обслуживают другого клиента и часто другую цель. Регулируемый управляющий активами, хедж-фонд, банк или трейдер, занимающийся арбитражем, могут предпочесть стандартизированный контракт CME, поскольку он уже соответствует установленным системам обеспечения, клиринга, соответствия требованиям и управления рисками.
Спотовые ETF сделали этот институциональный фьючерсный рынок еще более актуальным другим способом. Фонды могут иметь спотовую экспозицию и продавать фьючерсы против нее, в то время как арбитражеры могут покупать Биткоин или ETF и продавать фьючерс, когда спред достаточно широк, чтобы покрыть финансирование и исполнение. Маркет-мейкеры также могут использовать позиции CME против экспозиции, имеющейся в других местах.
Это может привести к огромным коротким позициям, не давая нам много информации о том, медвежьи ли эти трейдеры по отношению к Биткоину, поэтому короткие позиции фондов CFTC необходимо рассматривать вместе с условиями арбитража и остальной частью сделки.
Таким образом, срочные фьючерсы не исчезают повсеместно, но их роль становится более специализированной. Офшорные крипто-биржи создали лучший инструмент для непрерывного направленного плеча и назвали его бессрочным; регулируемые институты по-прежнему имеют причины использовать стандартизированные фьючерсы через CME, а опционы расширились в большое пространство между этими двумя рынками, где инвесторам необходимо управлять волатильностью, снижением, риском, специфичным для экспирации, и портфелями, которые они на самом деле не хотят продавать.
Результат выглядит очень иначе, чем рынок производных инструментов Биткоина пять лет назад. Бессрочные контракты несут большую часть сырого плеча, опционы все чаще несут более сложный риск, связанный с этим плечом, а фьючерсы CME сохраняют регулируемый путь для институтов, которым нужны стандартизированные контракты и установленный клиринг.
Срочные фьючерсы не потеряли весь свой бизнес одному заменителю, потому что их старая роль была разбита, и это говорит больше о том, насколько зрелым стал трейдинг Биткоина, чем о размере какого-либо отдельного рынка деривативов. Рынок, доминируемый одним леверидж-контрактом, в основном построен вокруг совершения ставки, в то время как рынок с глубоким спотовым владением, бессрочной ликвидностью, регулируемыми фьючерсами и большой поверхностью опционов построен вокруг более длительного владения Биткоином, постоянно принимая решения о том, какие части риска стоит сохранять.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Andjela Radmilac


