
Стейкинг должен был укрепить позиции биржевых фондов (ETF) на базе Ethereum, но BlackRock показал, что инвесторы по-прежнему предпочитают его первоначальный фонд.
Когда в июле 2024 года были запущены спотовые ETF на Ethereum в США, отсутствие стейкинга было широко признано одним из их главных структурных недостатков. Инвесторы, покупавшие эти фонды, получали доступ к цене ETH, но упускали вознаграждения, доступные держателям, которые блокировали свои токены для обеспечения безопасности сети Ethereum.
В то время JPMorgan назвал исключение стейкинга из заявок на ETF одной из причин, по которой он ожидал более низкий спрос по сравнению с фондами на биткоин. BitMEX Research аналогичным образом утверждала, что институциональные инвесторы могут счесть продукты без стейкинга менее привлекательными, а Galaxy Digital оценила, что отказ от стейкинга представляет собой значительные упущенные выгоды для инвесторов ETF.
Теперь BlackRock предлагает ранний тест этого аргумента.
Его iShares Ethereum Trust ETF (ETHA) предоставляет прямой доступ к эфиру без стейкинга. Новый iShares Staked Ethereum Trust ETF (ETHB) размещает часть своих активов и распределяет часть полученного дохода среди акционеров.
Пока что добавление доходности не изменило иерархию.
По данным BlackRock, по состоянию на 11 сентября ETHA имел чистые активы на сумму около 8,96 млрд долларов (97,75 евро), в то время как у ETHB этот показатель составлял примерно 1,05 млрд долларов (11,44 евро).
Разница еще больше на вторичном рынке: оборот ETHA за тот день составил около 1,86 млрд долларов (20,31 евро) (объем, умноженный на цену закрытия), что примерно в 30 раз больше, чем 61,8 млн долларов (0,67 евро) у ETHB.
ETHB также приносит доход инвесторам. Фонд объявил о выплате дивидендов в размере 0,036487 доллара на акцию с датой выплаты 10 сентября после начала получения доходов от стейкинга в мае.
Тем не менее, 11 сентября ETHA привлек чистые притоки в размере 148,8 млн долларов (1,62 евро), по сравнению с 18,3 млн долларов (0,20 евро) у ETHB, согласно данным Farside Investors data.
Сравнение имеет важное ограничение. У ETHA было значительно больше времени для накопления активов, торговых отношений и институционального принятия, в то время как ETHB все еще формирует свою историю. Его база активов примерно в 1 млрд долларов (10,89 евро) также представляет собой значительный спрос на новый продукт.
Тем не менее, продолжающиеся притоки в ETHA после того, как стал доступен доход от стейкинга, ставят под сомнение более сильную версию тезиса о том, что отсутствие доходности было основным ограничением спроса на ETF на Ethereum.
Стейкинг устраняет один недостаток, но не преимущество ETHA в старте
ETHB устраняет большую часть проблемы упущенных выгод, которая формировала критику первоначальной структуры ETF на Ethereum. Он не может немедленно повторить ликвидность, которую ETHA накопил с момента своего появления в качестве одного из первых спотовых ETF на Ethereum в США.
По состоянию на 11 сентября BlackRock сообщил о медианном спреде «бид-аск» за 30 дней в 0,05% для ETHA по сравнению с 0,06% для ETHB. Эта разница невелика, но гораздо более значительный разрыв в торговой активности дает институциональным инвесторам значительно больше возможностей для входа и выхода из крупных позиций ETHA.
Ежедневные потоки пока не показывают устойчивой миграции к продукту стейкинга.
Оба фонда не показали чистых потоков 8 сентября и привлекли капитал 9 сентября. ETHA имел отток 10 сентября, в то время как ETHB получил активы, но оба вернулись к притокам на следующий день, причем ETHA привлек значительно больше денег.
Эти движения не могут установить, переключаются ли индивидуальные инвесторы между продуктами. Данные о потоках ETF идентифицируют создание и погашение на уровне фонда, но не раскрывают, использовал ли инвестор, продавший ETHA, затем вырученные средства для покупки ETHB.
Это различие имеет значение, если стейкинг в конечном итоге изменит конкурентный баланс. Устойчивый период создания ETHB, сопровождаемый погашением ETHA, предоставит гораздо более веские доказательства того, что инвесторы активно обменивают простое владение на доходное.
Доходность влечет за собой расходы и дополнительный уровень управления ликвидностью
Стейкинг также придает ETHB более сложную экономическую структуру, чем простое добавление доходности к ETHA.
По состоянию на 10 сентября около 75,85% эфира ETHB было классифицировано как застейканное, в то время как примерно 24,15% осталось незастейканным. Незастейканная часть обеспечивает ликвидность для операций фонда и погашений, не требуя от BlackRock ожидания выхода эфира из процесса стейкинга Ethereum.
Инвесторы также сталкиваются с двумя отдельными уровнями комиссий.
ETHB несет стандартную годовую комиссию спонсора в размере 0,25%, что соответствует той же ставке, что и у ETHA, хотя временное снижение комиссии снижает ее до 0,12% на первые 2,5 млрд долларов активов в течение 12 месяцев, начиная с 12 марта.
Доходы от стейкинга несут дополнительную плату. Дополнение к проспекту от апреля prospectus устанавливает совокупную комиссию за стейкинг в размере 10% от валовой суммы стейкинга, что ниже предыдущих 18%.
Комиссии применяются к разным базам. Комиссия спонсора взимается с активов фонда, в то время как комиссия за стейкинг вычитается из доходов, полученных от участия в сети Proof-of-Stake Ethereum.
Распределения также условны, а не представляют собой фиксированную доходность. BlackRock может учитывать полученные доходы от стейкинга, юридические требования, а также операционные потребности и потребности в ликвидности фонда при определении выплат.
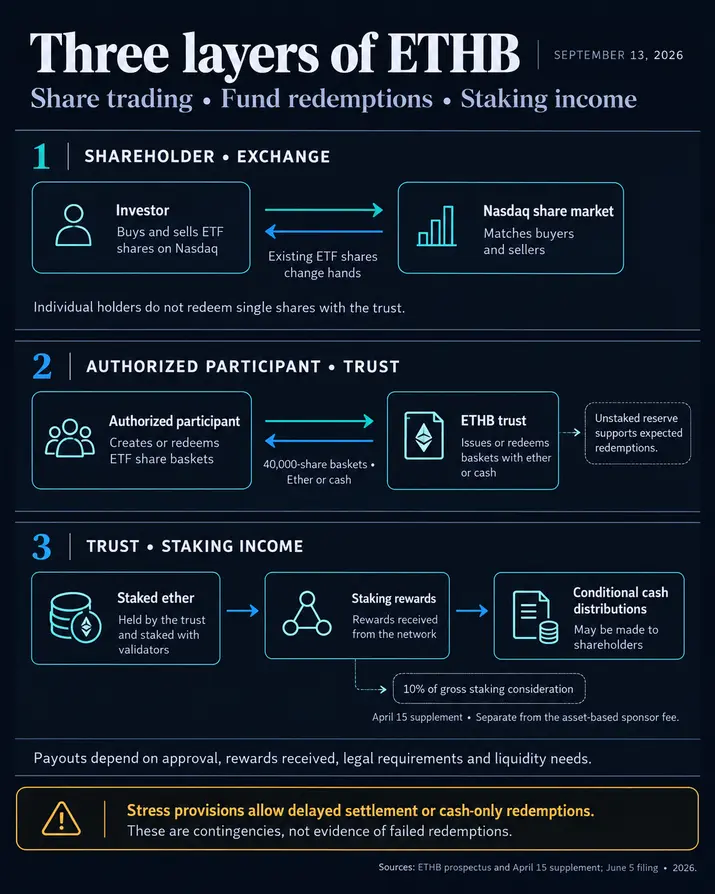
Структура вводит дополнительные соображения при погашении. В стрессовых условиях проспект ETHB допускает отложенное урегулирование или погашение только наличными, когда время выхода из стейкинга или доступная ликвидность затрудняют обычное урегулирование.
Эти компромиссы ставят тезис о стейкинге перед более серьезным испытанием, чем просто вопрос о том, нравится ли инвесторам получать дополнительный доход.
ETHB должен генерировать достаточную стоимость после вычета комиссий, чтобы убедить инвесторов выбрать более молодой, менее торгуемый инструмент вместо существующего с активами почти на 9 млрд долларов (97,75 евро).
Следующим сигналом будет то, сможет ли ETHB превратить свою функцию распределения в устойчивое создание активов, а не в эпизодический спрос вокруг выплат. Если это произойдет, а ETHA начнет терять активы, тезис о стейкинге получит более сильную поддержку.
До тех пор BlackRock может удовлетворить оба предпочтения: инвесторов, отдающих предпочтение устоявшейся ликвидности ETHA, и тех, кто готов принять дополнительную сложность, чтобы получать доход от стейкинга через ETHB.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Oluwapelumi Adejumo


