
Новейший выпуск сервера XRP Ledger (XRPL) определяет будущий рынок кредитования, на котором вкладчики могут блокировать активы в хранилище на фиксированный срок и ждать до установленной даты погашения для их вывода. Для держателей XRP эта схема предусматривает возможную блокировку ликвидности, которая может длиться от минут до лет.
Фонд XRP Ledger выпустил xrpld 3.4.0 16 сентября с кодом LendingProtocolV1_1 для закрытых хранилищ и учета по кассовому методу.
Первая функция фиксирует период, в течение которого депонированный капитал может финансировать займы, а вторая учитывает проценты, когда заемщик их выплачивает.
Доступность по-прежнему зависит от процесса внесения поправок и остальной части стека кредитования XRPL. Снимок панели мониторинга в реальном времени, полученный 17 сентября, не отобразил LendingProtocolV1_1 в ленте функций узла или не показал обратный отсчет до активации V1.1.
Тот же снимок поместил базовую поправку LendingProtocol на 13 из 35 голосов доверенных валидаторов, а SingleAssetVault — на 16 из 35, ниже отображаемого порога в 28.
Одноактивные хранилища могут использовать XRP, выпущенный токен доверительной линии или многоцелевой токен. Любое утверждение о том, что система создаст устойчивый спрос на XRP, поэтому зависит от последующих решений приложений, заемщиков и вкладчиков.
Фиксированный календарь определяет, когда вкладчики могут уйти
Закрытое хранилище проходит через подписку, инвестирование и погашение. Его SubscriptionDate и RedemptionDate устанавливаются при создании хранилища и остаются фиксированными, согласно реализации закрытого хранилища.
Во время подписки вкладчики могут добавлять активы и выводить свои доли. Инвестиционная фаза начинается с границы подписки, блокирует новые депозиты и снятия средств и позволяет капиталу хранилища финансировать займы.
Погашение начинается со второй границы, когда вкладчики снова могут вывести свою долю прибыли.
График создает видимое обязательство до того, как деньги поступят в кредитный пул. Вкладчик может проверить даты и решить, соответствует ли срок его потребностям в ликвидности. Как только инвестирование начинается, протокол обеспечивает заявленную блокировку, даже если вкладчик хочет вернуть активы раньше.
| Фаза | Доступ вкладчика | Кредитная активность |
|---|---|---|
| Подписка | Разрешены депозиты и снятия средств | Новые займы заблокированы |
| Инвестирование | Депозиты и снятия средств заблокированы | Могут быть выданы займы |
| Погашение | Разрешены снятия средств | Новые займы заблокированы |
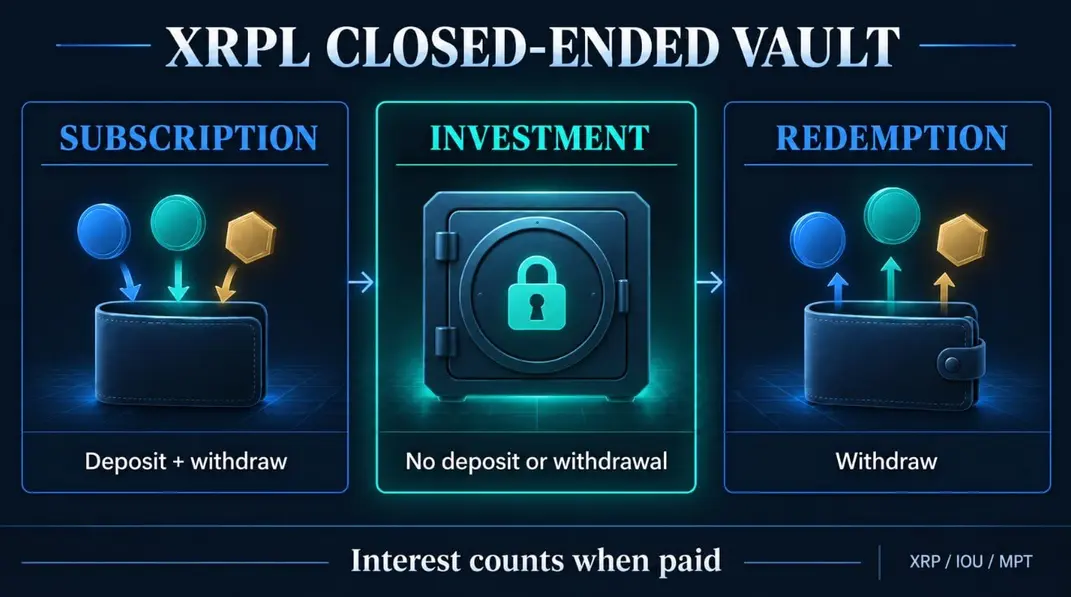
Реализация допускает инвестиционный период продолжительностью не менее 60 секунд и строго менее 30 лет, что является закодированным потолком.
LendingProtocolV1_1 также ограничит новых брокеров займов только закрытыми хранилищами после активации. Открытые кредитные объекты, созданные по предыдущим правилам, останутся управляемыми, сохраняя свое первоначальное поведение вместо принудительного ретроактивного преобразования.
Для хранилища в XRP инвестиционная фаза может сделать депонированный XRP недоступным для этого вкладчика до погашения. XRP, хранящийся в другом месте в кошельке того же пользователя или у держателей, которые никогда не входят в хранилище, остается вне этого жизненного цикла. Механизм представляет собой добровольное обязательство по сроку, привязанное к конкретному пулу.
Эта граница имеет центральное значение для вопроса спроса. Перемещение уже имеющегося XRP в хранилище может привести к видимому заблокированному балансу без необходимости рыночной покупки. Приложения также могут создавать кредитные пулы на основе выпущенных активов, оставляя XRP вне основного потока.
Кассовый метод делает выплаченные проценты видимыми
Изменение учета касается того, когда хранилище отчитывается о доходах от кредитов, которые оно финансирует. В предыдущей модели полного жизненного цикла начисленные проценты могли поступать в учет хранилища при выдаче кредита, до того, как заемщик предоставил наличные.
Просроченный платеж затем мог заставить систему отменить доход, который уже появился в стоимости хранилища.
Реализация кассового метода присваивает новые хранилища после активации с новой версией учета. Эти хранилища признают проценты по мере их выплаты заемщиками, а хранилища, созданные по предыдущей модели, навсегда сохраняют устаревший учет полного жизненного цикла.
Для вкладчиков практическое изменение заключается в более четком разделении ожидаемой и реализованной прибыли. Плановый платеж остается требованием к заемщику, а выплаченные проценты становятся доходом хранилища. Это делает заявленную стоимость активов менее зависимой от денег, которые еще не поступили.
Кассовый учет оставляет базовые кредитные риски без изменений. Собственный дизайн кредитования XRPL полагается на внебиржевую андеррайтинг, в то время как реестр обрабатывает выдачу, платежи и дефолты. Заемщики могут пропускать платежи, брокеры могут плохо проводить андеррайтинг, взыскания могут быть недостаточными, а первоначальный капитал может быть недостаточным для покрытия всех убытков.
Учет также может изменить объем долга, который брокер имеет против лимита, поскольку будущие проценты больше не включаются в общую сумму при выдаче. Это может создать пространство для дополнительных кредитов в рамках измерений протокола. Использование по-прежнему зависит от реальных заемщиков и финансирования, в то время как реализованная доходность зависит от успешного погашения.
Для держателей XRP это различие предотвращает представление начисленных процентов как уже заработанных. Экономический результат возникает из эффективности кредита за срок и суммы, взысканной после дефолтов.
Сочетание заблокированных выводов средств и кассовой отчетности делает компромисс более понятным: вкладчики предоставляют ликвидность на известный период, а затем оценивают платежи.
Эта структура может поддерживать вариант использования XRP только в том случае, если приложения выбирают XRP в качестве актива, а заемщики создают постоянный спрос на кредиты в XRP.
Активация — лишь первый тест спроса
Следующим измеримым событием является сетевое управление. Соответствующие поправки должны стать видимыми для живой сети, привлечь достаточную поддержку валидаторов и завершить процесс активации. Затем приложениям потребуется создать закрытые хранилища, привлечь вкладчиков и выдавать кредиты.
Принятие может быть протестировано с помощью ончейн-данных и данных на уровне продукта. Первыми индикаторами будут количество хранилищ в XRP и сумма депонированного XRP. Количество займов и выданный основной долг покажут, используют ли заемщики этот капитал. Погашения, дефолты и реализованные проценты раскроют качество результирующей кредитной деятельности.
Данные о погашении имеют такое же значение, как и депозиты. Снятие средств после фиксированных дат погашения продемонстрирует, что график ликвидности проходит полный цикл. Возобновленные депозиты и повторное заимствование предоставят более веские доказательства устойчивого рынка.
Эти меры разделяют три эффекта, которые в противном случае могут быть смешаны. Баланс хранилища показывает, что токены поступили в пул, выдача займов показывает, что капитал был пущен в ход, а повторные погашения и возобновление финансирования показывают постоянный экономический спрос.
Только последние два начинают поддерживать аргумент о том, что кредитование создало больше, чем временную “раковину” для XRP.
На данный момент наиболее важный вывод для держателей — это контрактное обязательство. Будущее хранилище XRP может обменять немедленную ликвидность на участие в погашении кредитов в течение фиксированного срока, при этом доход будет учитываться только после оплаты.
Доказательства устойчивого спроса на XRP появятся позже в виде депозитов в XRP, заимствований, погашений и повторного участия.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Liam 'Akiba' Wright


