
Регулятор рынка ценных бумаг Индии запустил пилотный проект, который объединяет корпоративные облигации и их денежные расчеты на связанных цифровых платформах, проведя через первые три выпуска 10,25 млрд рупий (115,1 млн евро) при сохранении существующих юридических и экономических условий ценных бумаг.
Комиссия по ценным бумагам и биржам Индии (SEBI) объявила о запуске Demat 2.0 10 сентября после того, как REC Limited, L&T Limited и IIFL завершили выпуск токенизированных облигаций 7 и 9 сентября. По данным SEBI, транзакции включали 5 млрд рупий (56,25 млн евро) от REC, 5 млрд рупий (56,25 млн евро) от L&T и 250 млн рупий (2,81 млн евро) от IIFL. Выпуск первой стадии продолжается.
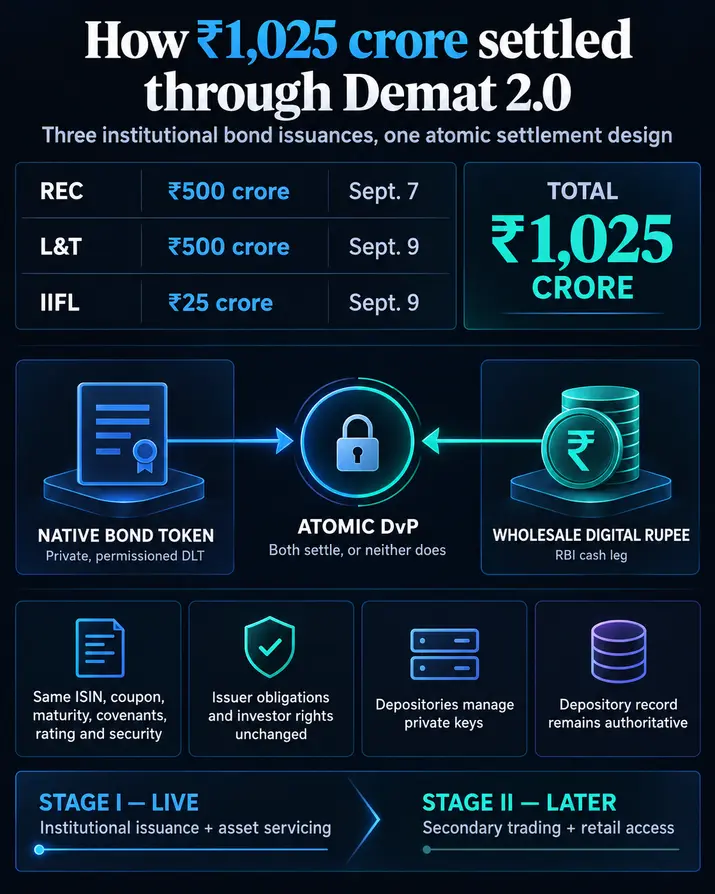
Ключевое изменение заключается в том, как ценная бумага и платеж взаимодействуют. Корпоративная облигация выпускается как нативный цифровой токен на частном, разрешенном распределенном реестре, в то время как для платежа используется оптовый цифровой рупий Резервного банка Индии — валюта центрального банка, предназначенная для финансовых учреждений.
В техническом разделе часто задаваемых вопросов SEBI говорится, что два компонента связаны для атомарной поставки против платежа. Либо облигация и денежные средства рассчитываются, либо ни то, ни другое. Эта синхронизация устраняет интервал, в течение которого покупатель мог бы отправить средства до получения ценной бумаги, или продавец мог бы поставить облигацию до получения платежа. Кредитный риск эмитента остается неизменным.
Токен является самой облигацией, а не цифровым требованием на традиционно удерживаемую ценную бумагу. Он сохраняет тот же идентификатор ISIN, купон, срок погашения, ковенанты, рейтинг и обеспечение, что и традиционная дематериализованная облигация. Обязательства эмитента, права инвестора и регуляторное обращение также остаются прежними.
Сеть является частной и контролируется институционально. Индийские депозитарии владеют ею и остаются законными, авторитетными записями о бенефициарной собственности. Институты рыночной инфраструктуры разработали и управляют системой, причем депозитарии и фондовые биржи изначально управляют валидирующими компьютерами сети. Депозитарии также хранят и управляют приватными ключами инвесторов, сохраняя опосредованную модель кастодиального обслуживания.
Такая структура сохраняет привычную цепочку кастодиального обслуживания. Инвесторы получают доступ к токенизированному реестру, не управляя приватными ключами токенов облигаций и не заменяя запись депозитария, устанавливающую право собственности.
Вторичная торговля будет позже
Текущая первая стадия охватывает институциональное размещение и обслуживание активов на основе реестра. SEBI резервирует токенизированную торговлю на вторичном рынке и розничное участие для второй стадии.
В переходный период инвестор может выйти через одноранговый перевод или перевод из системы demat в demat, обрабатываемый депозитариями. Платеж за такой перевод может осуществляться вне атомарной схемы через цифровой рупий или традиционные банковские каналы.
Первые сделки показывают, как регулируемые записи о ценных бумагах и деньги центрального банка могут быть синхронизированы при выпуске. Более крупным испытанием для второй стадии станет то, сможет ли та же архитектура обеспечить обычную ликвидность и более широкую базу инвесторов после выпуска облигации.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Liam 'Akiba' Wright


