
Европейское управление по ценным бумагам и рынкам (ESMA) хочет распространить европейские ограничения на несоответствующие требованиям стейблкоины не только на торговлю, но и на услуги, позволяющие клиентам хранить и перемещать их. Если предложение будет принято в предложенном виде, это устранит возможность оставлять такие токены у лицензированного кастодиана после исчезновения их торговых пар.
В своем ответе от 30 сентября 2026 года на обзор регулирования рынков криптоактивов ЕС (MiCA) ESMA просит Европейскую комиссию запретить любую подлежащую лицензированию услугу криптоактивов, связанную со стейблкоинами, которые не соответствуют применимым требованиям регулирования. Хранение и переводы входят в этот список услуг. Последствия коснутся как существующих держателей, прекративших торговлю, так и клиентов, желающих совершить покупку.
Это дальнейший шаг от подхода регулятора от января 2025 года, который предусматривал, что простое хранение и перевод должны оставаться возможными. Это может дать соответствующим требованиям токенам более широкое преимущество в европейском распространении, но предложение не влечет за собой ни графика принудительной конвертации, ни глобального сдвига спроса.
Разрешение, оставшееся после делистинга
В заявлении ESMA от 17 января 2025 года проводилось различие между услугами, предлагавшими несоответствующие требованиям стейблкоины общественности или допускавшими их к торговле, и простым хранением или переводом. Ожидалось, что платформы прекратят предоставление токенов для торговли, а другие услуги должны были прекратиться, если они представляли собой предложение общественности.
В рамках этого более раннего переходного периода ожидались ограничения на приобретение к концу января 2025 года, с временными услугами только для продажи до конца квартала.
Для инвестора различие в хранении имело значение. Потеря доступа к торговой паре не обязательно означала потерю услуги, которая обеспечивала сохранность существующего баланса или позволяла его вывод. ESMA признала, что инвесторы, сохраняющие эти активы, могут столкнуться с худшими условиями исполнения, даже если хранение и перевод оставались возможными.
Исторический пример показывает это различие. В своем отчете от 3 марта 2025 года CryptoSlate сообщил, что Binance планирует удалить торговые пары девяти токенов для пользователей Европейской экономической зоны к 31 марта, сохраняя при этом депозиты, выводы, конвертации и хранение. Такой подход был объявлен биржей в марте 2025 года.
Ответ от сентября заменит различие по видам деятельности более широким тестом на соответствие актива. ESMA утверждает, что отсутствие четкого запрета создает различия между соответствующими требованиям и несоответствующими требованиям эмитентами и способствует регуляторному арбитражу.
Область применения определяется определениями статьи 3 MiCA. Хранение включает обеспечение сохранности или контроль над криптоактивами клиентов или их средствами доступа, включая закрытые ключи. Переводы охватывают перемещение активов от имени клиента с одного адреса или счета реестра на другой. Оба являются явно перечисленными услугами, при этом статья 82 устанавливает требования к соглашению с клиентом для переводов.
Разрешения поставщиков также отделены от соответствия токенов. Статья 59 требует авторизации в качестве поставщика услуг криптоактивов или соответствующих разрешений для указанных финансовых организаций, и гласит, что авторизации должны определять разрешенные услуги. Лицензия для поставщика сама по себе не решает, может ли конкретный стейблкоин обслуживаться.
Таким образом, существующий держатель не избежит предлагаемого ограничения, решив больше никогда не торговать. Если формулировка станет законом без исключений, то дальнейшее хранение кастодианом само по себе будет подпадать под действие.
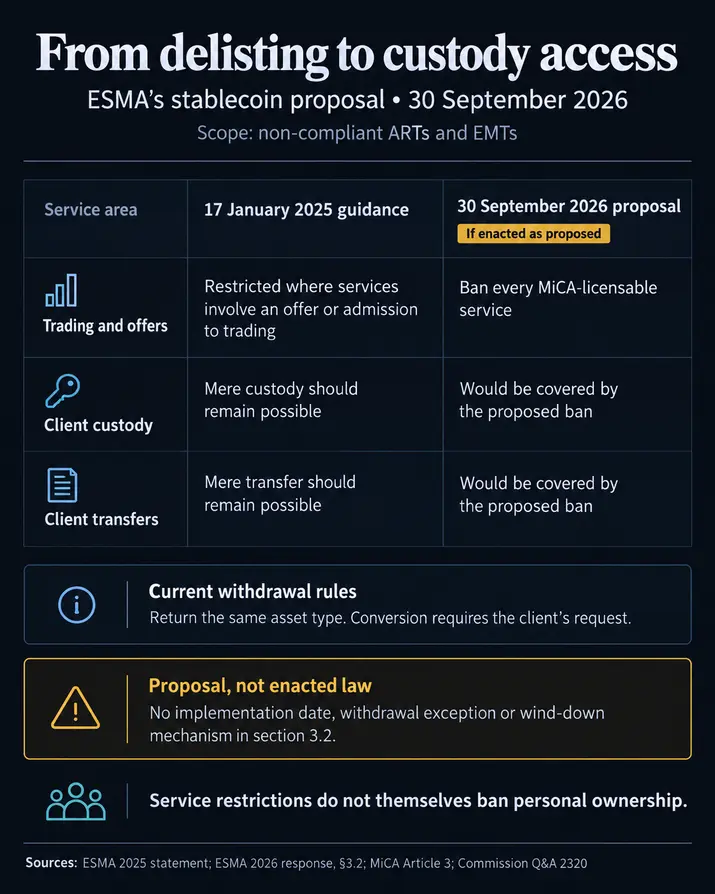
Ответ ESMA является политическим предложением, а не вступившей в силу поправкой. Консультация Комиссии имела крайний срок 30 сентября, и на ее странице указано, что итоговый отчет по обзору может, при необходимости, сопровождаться законодательным предложением.
В разделе 3.2 предложения ESMA не указана дата внедрения, исключение для вывода средств или механизм свертывания. Это упущение имеет значение, поскольку прекращение хранения требует способа возврата активов, которые поставщик уже контролирует, в то время как предлагаемый запрет также распространяется на услуги перевода.
Действующие правила хранения служат соответствующей отправной точкой. Статья 75 требует процедур для скорейшего возврата криптоактивов клиентов или их средств доступа. Активы клиента также должны быть отделены от собственных активов поставщика.
Ответ Европейской комиссии через ESMA, датированный 18 февраля 2026 года, далее гласит, что возвращаемые активы должны быть того же типа, что и при запросе клиентом вывода средств. Поставщик может предложить конвертацию в фиат или другой криптоактив, но клиент должен запросить это при выводе, а поставщик должен иметь разрешение на дополнительную услугу.
Эта существующая интерпретация не решает, как будущий полный запрет услуг будет обрабатывать выходы. Она объясняет, почему делистинг, прекращение хранения и принудительная конвертация не могут рассматриваться как взаимозаменяемые исходы. Законодателям потребуется решить, как любой новый запрет согласуется с обязательством возвращать активы.
Предложение по стейблкоинам нацелено на эти профессиональные услуги. Оно само по себе не запрещает личное владение, не предписывает замораживать токены и не предписывает принудительную конвертацию. Способность держателя сохранить актив и способность лицензированного бизнеса хранить или перемещать его для этого клиента — это разные вопросы.
Торговые доли не отражают экспозицию по хранению
Более ранние делистинги показывают, как торговля может меняться на европейских площадках без сопоставимого сдвига на более широком рынке.
В работе от июля 2026 года Никола Борри и Кирилл Шахнов исследуют торговлю стейблкоинами USDT и USDC, привязанными к доллару, на 14 биржах, отобранных из топ-30 централизованных площадок CoinMarketCap. Их данные по ежедневному объему пар из CryptoCompare охватывают период с 1 января 2024 года по 7 декабря 2025 года.
Авторы классифицируют Bitstamp, Coinbase, Gemini и Kraken как «ориентированные на регулирование», поскольку доля их аудитории из ЕС в Similarweb превышает 10%; все четыре также имеют долю аудитории из США выше 10%. Остальные 10 площадок классифицируются как глобально ориентированные, включая Binance, несмотря на ее делистинги в ЕЭЗ. Прокси-сервер аудитории не идентифицирует индивидуальные сделки резидентов ЕС или четкое разделение юридической ответственности.
Примерно на дату события исследования 1 апреля 2025 года авторы оценивают, что доля USDC в совокупной торговле USDT и USDC выросла примерно на шесть процентных пунктов на ориентированных на регулирование биржах по сравнению с глобальными биржами. Оценка охватывает 30-дневный период и использует сглаженные, отфильтрованные данные; она измеряет относительный торговый сдвиг между группами площадок.
Авторы оценивают, что объем торгов USDT на ориентированных на регулирование биржах снизился примерно на 20% по сравнению с глобальными площадками, в то время как оценка объема USDC не была статистически значимой. USDC увеличил свою долю в основном из-за сокращения торговли USDT в этом сравнении, а не потому, что исследование установило соответствующее расширение торговли USDC.
Совокупные соотношения объемов торгов USDC к USDT по выборке оставались почти неизменными вокруг события. Это описывает оборот выборки бирж, а не мировой спрос или балансы хранения в ЕС. Юридические документы и исследование не предоставляют общую сумму активов, на которые может повлиять будущий запрет хранения.
Если предложение станет законом в его нынешнем виде, соответствующие требованиям токены смогут сохранить доступ к регулируемым каналам хранения и перевода, которые потеряют не соответствующие требованиям токены. Для клиентов, которые хотят, чтобы поставщик обеспечивал сохранность и перемещение баланса, привязанного к доллару, соответствие требованиям может повлиять на полезность этого актива помимо доступности торговой пары.
Следующим значимым текстом будет законодательная поправка, особенно касающаяся ее сферы, даты применения и обращения с существующими балансами. То, как она примирит прекращение хранения с возвратом активов клиентов, определит, должны ли и как существующие держатели покинуть регулируемые услуги.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Liam 'Akiba' Wright


