
Luxor, поставщик деривативов для майнинга биткоина, сообщил о годовой ставке финансирования биткоина в размере 6–13% в своем сентябрьском обзоре, опубликованном 9 октября. По его данным, кредиторы и казначейские компании, владеющие биткоинами, приобретали предоплаченную майнинговую мощность и хеджировали ее по цене, в то время как майнеры использовали обратную сделку для получения финансирования.
Доход возникает из скидки, которую майнер принимает, получая деньги авансом. Хеджирование может зафиксировать валовой доход в BTC при условии выполнения поставок и расчетов по майнингу, в то время как капитал инвестора остается подверженным риску невыполнения этой цепочки погашения. Указанный Luxor в сентябре диапазон не отражает фактическую доходность после вычета расходов или текущие котировки.
Откуда берется доходность биткоина
Майнинговая мощность, или хешрейт, генерирует доход по ставке, известной как «хешпрайс». Контракты Luxor выражают эту ставку в биткоинах или долларах за единицу вычислительной мощности в день. Покупка будущей майнинговой мощности дает покупателю доступ к доходу, который эта мощность генерирует в течение срока действия контракта.
В поставочном форварде покупатель оплачивает полную стоимость покупки авансом. Продавец обязан поставить хешрейт в пул майнинга Luxor, при этом ежедневные расчеты BTC покупателя привязаны к индексу хешпрайса и контрактному объему майнинговой мощности.
Эта предоплата обеспечивает финансирование майнера. Luxor утверждает, что поставочные форварды обычно торгуются ниже сопоставимых непоставочных форвардов, чтобы компенсировать покупателю кредитный риск и стоимость привлечения капитала. Более низкая цена предоплаченной покупки является источником потенциальной прибыли кредитора.
Без хеджирования поступления покупателя колебались бы в зависимости от ставки дохода от майнинга. Сопутствующая сделка добавляет продажу непоставочного форварда (NDF), который рассчитывается наличными, а не требует физической поставки майнинговой мощности.
Для продавца NDF ежедневный расчет представляет собой согласованный хешпрайс минус индексная ставка дня, умноженная на контрактный хешрейт. Когда индекс ниже согласованной цены, продавец получает разницу. Когда он выше, продавец обязан возместить разницу.
Если обе части сделки используют одинаковую номинальную стоимость в BTC, количество хешрейта, даты расчетов и методологию индекса, их ценовые риски компенсируются. Полностью поставленные поступления от майнинга по ежедневному индексу плюс расчет NDF равны поступлениям по фиксированной ставке NDF. Прибыль зависит от того, насколько эти поступления превышают стоимость предоплаченной покупки и другие расходы.
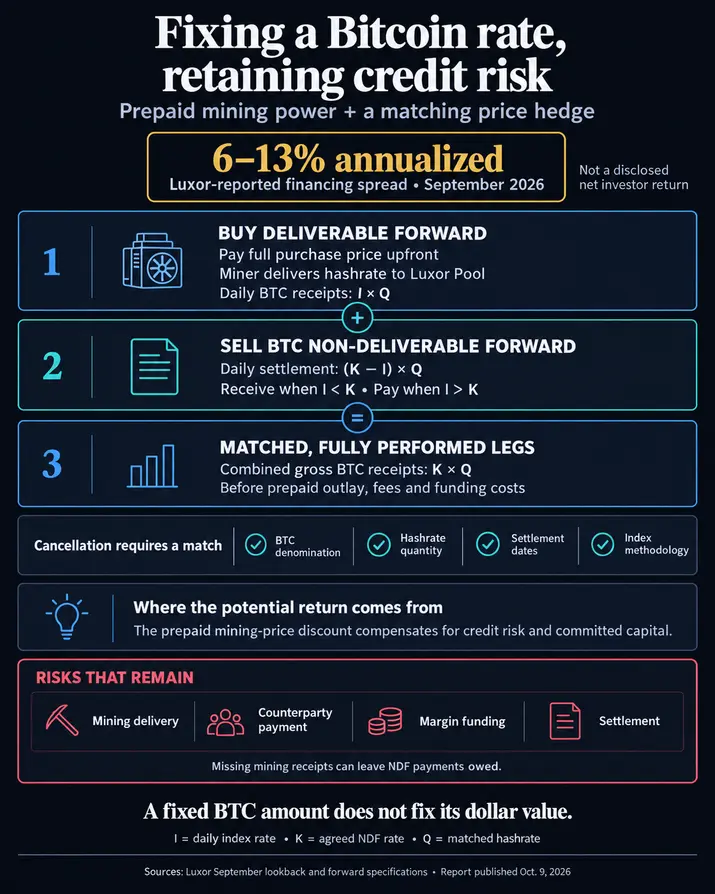
Условия совпадения имеют значение. Хедж, охватывающий разные объемы или даты, оставляет часть дохода от майнинга незащищенной. Контракт в долларах также не может быть просто заменен на контракт в BTC с сохранением той же доходности в биткоинах.
Хедж в BTC также оставляет долларовую стоимость поступлений в биткоинах подверженной изменениям курса BTC/USD.
На страницах продуктов Luxor описаны месячные контракты сроком до 18 месяцев и контракты с индивидуальной продолжительностью. Это общий диапазон продуктов; в обсуждении сентябрьского финансирования не указано, какие сроки обеспечили заявленные 6–13%, и не приведена формула их годовой ставки. Годовая ставка также не означает, что инвестор получает заявленный процент за любой более короткий срок контракта. Фактический срок контракта, сроки погашения, расходы и капитал, задействованный в обеих частях сделки, определяют доходность средств инвестора.
Срыв поставки может привести к продолжению действия хеджа
Компенсация работает, потому что покупатель получает доход от майнинга, против которого осуществляется расчет NDF. Если обещанная майнинговая мощность не поставлена, а недопоставка не устранена, эта часть дохода может оказаться меньше ожидаемой, в то время как хедж по-прежнему имеет обязательства по расчету.
Когда расчетный хешпрайс превышает фиксированную ставку NDF, продавец обязан возместить разницу, ожидая, что более высокие поступления от майнинга компенсируют ее. Если эти поступления не происходят, ценовой хедж может потребовать оплаты без соответствующего дохода.
Существует также различие между майнером, поставляющим продукцию, и контрактной стороной инвестора. В документации по книге заявок Luxor указано, что Luxor является контрагентом как для покупателя, так и для продавца. Платформа отображает заявки на покупку и продажу, а ее команда по деривативам связывается со сторонами для подтверждения сделок; сама книга заявок не является системой исполнения.
Для инвестора это означает, что собственная деятельность Luxor является частью цепочки погашения наряду с операциями майнинга.
В процедурах предоплаты Luxor требуется проверка кредитоспособности продавца до авансирования средств. Требования охватывают документы о майнинговой площадке и электроснабжении, страхование, производительность пула, финансовую отчетность и будущие обязательства. Его политика маржи также включает документацию для гарантийного депозита или поручителя среди дополнительных проверок.
Проверки кредитоспособности снижают неопределенность в отношении способности продавца выполнить обязательства, в то время как взыскание после невыполнения зависит от исполнимых требований. Общедоступные требования не определяют полную очередность погашения и не указывают, на какие активы инвестор может претендовать после дефолта.
Для соответствующих инвесторов хранение залога и возможность выхода остаются частью кредитного риска. Книга заявок позволяет отменять открытые заявки; это не означает выход из подтвержденного форварда.
Маржа меняет расчет капитала
Залог определяет, сколько дополнительного капитала может потребоваться для поддержания хеджа. Политика маржи Luxor требует залога в BTC для контрактов в BTC и взимает вариационную маржу, когда наименьший из реализованных и нереализованных остатков маржи падает ниже минимальных требований. Поставщики поставочных контрактов с соответствующей кредитной квалификацией могут иметь индивидуальные процедуры, основанные на реализованных остатках.
Политика описывает начальную маржу как защиту от потенциального риска в течение времени, необходимого для закрытия и замены позиции в случае дефолта.
Общедоступные графики не согласуются: на странице NDF указана начальная маржа в 18% BTC, а на странице DF — маржа продавца в 18% от хешпрайса плюс возможная маржа поставки, в то время как общая политика указывает начальную маржу в 17,5% BTC и поддерживающую маржу в 14% по некомпенсированным будущим дневным номиналам. Страницы не объясняют разницу.
Политика определяет 14 ноября 2025 года как дату последней оценки начальной маржи. Квалифицированные поставщики поставочных контрактов в BTC могут получить дискреционные начальные условия после дополнительной кредитной проверки, поэтому ни одна из ставок на страницах продуктов не устанавливает универсального требования для парной сделки.
Покупатели поставочных форвардов с предоплатой освобождаются от графика начальной маржи для этой части сделки, поскольку они уже оплатили полную стоимость. Это освобождение не означает, что их часть сделки NDF не требует залога.
Этот капитал имеет значение при сравнении заявленного спреда с чистой доходностью инвестора. Комиссии, цены исполнения и любые дополнительные средства, вложенные для поддержки хеджа, могут повлиять на сумму заработка относительно вложенных средств.
В исследовании случая Steelhead Capital Management Luxor описывает практическое применение этой схемы: Steelhead купил физический хешрейт авансом, добавил NDF для фиксации хешпрайса и использовал Luxor Pool для поставки, распределения вознаграждений и расчетов.
Luxor заявляет, что ежедневное погашение снижает риск в течение срока действия контракта. Это поддерживает механизм постепенного возврата средств, в то время как оставшаяся неоплаченная сумма по-прежнему зависит от производительности.
Доступ также ограничен. На странице ресурсов Luxor указано, что участники должны соответствовать требованиям Eligible Contract Participants. Примеры включают организации с активами более 10 миллионов долларов и организации с чистой стоимостью активов не менее 1 миллиона долларов, хеджирующие коммерческие риски. Эта структура не является универсально доступной для розничных держателей биткоинов.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Liam 'Akiba' Wright


