
Международное энергетическое агентство (МЭА) снизило прогноз поставок нефти на 2026 год и теперь ожидает полного восстановления поставок из стран Персидского залива в 2027 году, что осложняет перспективы снижения стоимости заимствований для инвесторов в биткоин за счет энергии.
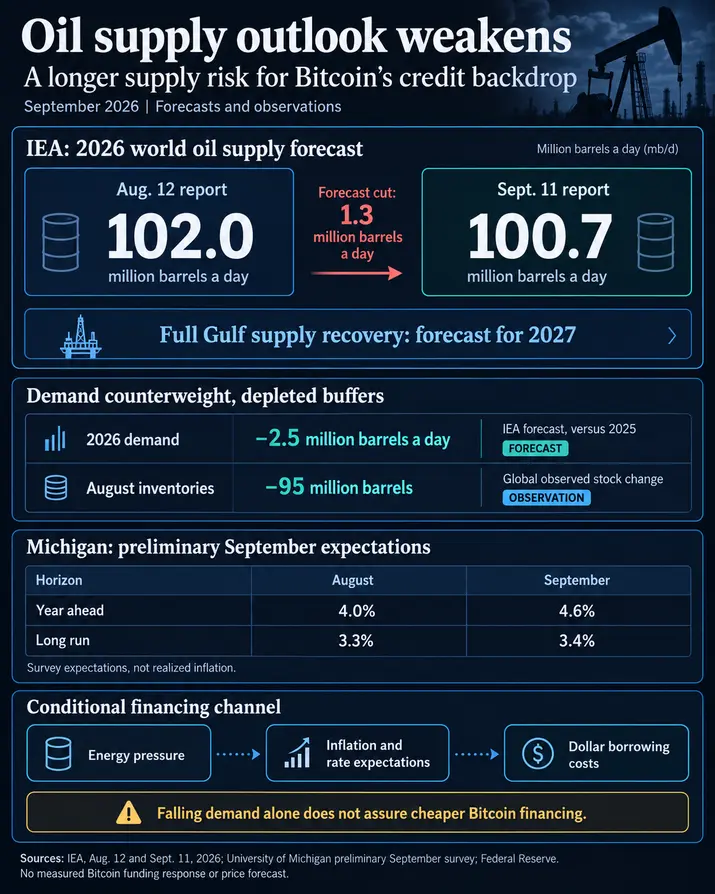
В своем отчете от 11 сентября МЭА прогнозирует, что среднесуточные мировые поставки в этом году составят 100,7 млн баррелей, что ниже показателя 102 млн баррелей в прогнозе от 12 августа. Снижение прогноза составляет 1,3 млн баррелей в сутки.
Спрос также ослабевает. МЭА прогнозирует, что мировое потребление нефти в 2026 году снизится на 2,5 млн баррелей в сутки по сравнению с 2025 годом. Это сокращение примерно на 940 000 баррелей в сутки больше, чем ожидалось в августе.
Снижение потребления может ослабить давление на дефицитные поставки. Тем не менее, по оценкам агентства, мировые наблюдаемые запасы в августе сократились на 95 млн баррелей, что указывает на то, что ослабление использования не устранило физического дефицита.
Есть некоторое облегчение в потоках: МЭА заявляет, что увеличение объемов, минующих Ормузский пролив, и сопровождение судов военными помогли сократить потери от экспорта сырой нефти. Однако экспорт нефтепродуктов и сжиженного нефтяного газа из стран Персидского залива в августе оставался почти на 60% ниже уровня февраля. Восстановление неравномерно, и график восстановления к 2027 году остается прогнозом.
Инфляционный тест на более дешевый кредит
Для инвесторов, занимающих доллары для хранения биткоина, соответствующая связь проходит через инфляцию и ожидаемые процентные ставки. Если устойчивое энергетическое давление будет поддерживать эти ожидания на более высоком уровне, снижение стоимости финансирования может занять больше времени. Этот риск беспокоит заемщиков, подверженных более широким кредитным условиям; отчеты не измеряют изменения стоимости заимствования биткоина.
В объяснении денежно-кредитной политики ФРС описывается, как краткосрочные ставки влияют на стоимость кредитования и как ожидания будущей политики могут повлиять на долгосрочные ставки и условия кредитования.
Предварительный опрос Мичиганского университета за сентябрь подает предупреждающий сигнал: инфляционные ожидания на год вперед выросли до 4,6% с 4,0% в августе. Долгосрочные ожидания выросли до 3,4% с 3,3%. Меньшее изменение долгосрочных ожиданий заслуживает внимания, но одно предварительное чтение не устанавливает устойчивого сдвига в ожиданиях.
Более ранняя оценка предложила противовес. В своей речи от 3 сентября член Совета управляющих ФРС Кристофер Уоллер заявил, что его опасения по поводу распространения энергетических затрат на цены многих товаров и услуг пока не оправдались.
Уоллер определил возобновление энергетического давления и рост долгосрочных ожиданий как риски. Он заявил, что мог бы поддержать сохранение ставок, если бы дезинфляция продолжалась, но рассмотрел бы повышение, если бы августовская инфляция отменила этот прогресс. Таковы были его условные взгляды до публикации отчета МЭА.
Накануне заседания ФРС 15–16 сентября тест на более дешевый кредит заключается в том, приведут ли ослабление потребления и восстановление потоков к снижению инфляционного давления. Устойчивое восстановление поставок и ограниченное распространение эффекта усилят этот аргумент; устойчивое ценовое давление ослабит его. Одно лишь падение спроса на нефть не дает заемщикам биткоина никакой гарантии облегчения.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Liam 'Akiba' Wright


