
Комиссия по ценным бумагам и биржам США (SEC) открыла пятилетний путь для торговли регулируемыми американскими акциями на блокчейн-платформах.
Исключение для инноваций было принято через два дня после того, как Сенат не смог продвинуть CLARITY Act — законопроект о структуре крипторынка, который стремился установить законодательные правила для цифровых активов и уточнить регуляторные обязанности. Процедурное голосование провалилось со счетом 49-50, не набрав необходимых 60 голосов для его продвижения.
Этот провал оставил криптоиндустрию без комплексной структуры рынка и возложил большее бремя на то, что регуляторы могут сделать в рамках существующего законодательства.
Председатель SEC Пол Аткинс прямо связал действия от 17 сентября с заблокированным законодательством, заявив, что агентство действует «в рамках своих законодательных полномочий» для содействия торговле определенными токенизированными акциями на блокчейне.
Этот шаг открывает американский фондовый рынок стоимостью 77 триллионов долларов для торговли в стиле криптовалют. Однако решение затрагивает более узкий вопрос о том, как регулируемые акции могут торговаться через блокчейн-инфраструктуру. Оно также приближает политику США к рынку, который уже развивается за рубежом, где криптокомпании предлагают токенизированные акции, которые могут выходить за рамки обычных биржевых часов.
SEC предоставляет площадкам на блокчейне пятилетний испытательный срок
Исключение создает основу для платформ токенизированных ценных бумаг (TSV), которые сводят покупателей и продавцов через разрешенные автоматизированные маркет-мейкеры и пулы ликвидности.
Соответствующие площадки получают временное освобождение от статуса бирж в соответствии с Законом о торговле ценными бумагами, в то время как определенные поставщики ликвидности, использующие собственный капитал, могут получить соответствующее освобождение от требований регистрации в качестве дилеров. Исключения истекают через пять лет, предоставляя SEC окно для сбора торговых данных перед принятием решения о том, какой должна быть постоянная структура.
Комиссар Марк Уйеда описал структуру как намеренно ограниченную. Структура включает ограничения по символам и объемам, а также требования, охватывающие прозрачность транзакций, приостановку торгов, ведение учета и технологические гарантии. Площадки также должны публиковать информацию, включая цены, объемы сделок, временные метки, адреса пулов и ежедневные объемы торгов.
Этот шаг совпал с круглым столом SEC по подготовке к круглосуточной торговле акциями в США, отражая более широкое смещение в сторону рынков, работающих вне традиционной сессии.
Аткинс заявил, что экономические и корпоративные события больше не происходят строго в рыночные часы, и инвесторы все чаще хотят иметь возможность корректировать позиции при появлении новостей. Он также указал на токенизацию как на потенциальный инструмент для управления запасами в режиме реального времени, что может повысить эффективность и сократить сбои при расчетах.
Уйеда аналогичным образом утверждал, что токенизация может снизить зависимость от посредников, оптимизировать жизненные циклы транзакций и снизить операционные расходы, при этом требуя переноса защиты ценных бумаг на блокчейн-рынки.
Регуляторное открытие немедленно привлекло интерес компаний, которые провели последний год, создавая бизнесы по токенизации акций за рубежом.
Генеральный менеджер Robinhood Crypto Йоханн Кербрат заявил, что исключение сигнализирует о готовности токенизации к выходу на рынок США.
Он сказал:
«Это важный шаг агентства, который позволит развивать ликвидные рынки токенизированных ценных бумаг внутри страны. Умное регулирование ускоряет инновации».
Уже несколько американских криптофирм, включая Robinhood, Kraken и Coinbase, предлагают клиентам на зарубежных рынках продукты токенизированных американских акций.
Токенизированные акции находят торговлю раньше финансовой полезности
Эти зарубежные рынки показывают, что одно из наиболее разрекламированных преимуществ токенизации — непрерывный доступ к акциям — уже привлекает значительную активность.
Данные Token Terminal показывают, что рыночная капитализация токенизированных акций достигла рекордных 3,2 миллиарда долларов, увеличившись на 1219,3% за последний год. Продукты сгенерировали объем торгов на децентрализованных биржах в размере 15,75 миллиарда долларов за последние 30 дней, включая 2,95 миллиарда долларов в выходные, когда традиционные американские биржи закрыты.
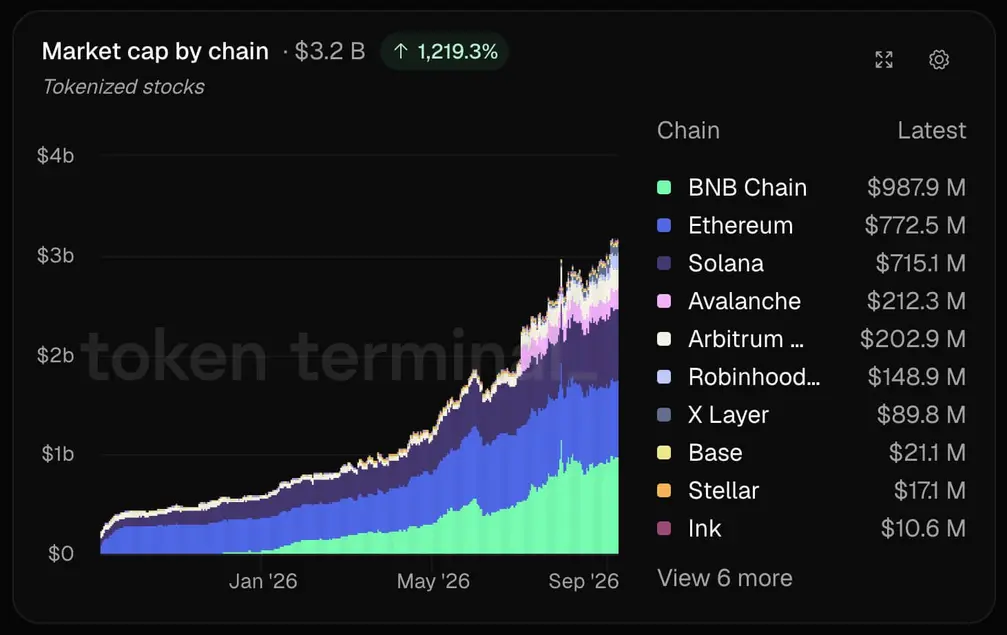
Оборот увеличился в 4,4 раза за три недели, с 360 миллионов до 1,6 миллиарда долларов в выходные, подтверждая, что инвесторы используют токенизированные акции частично для торговли вне обычных рыночных часов.
Token Terminal насчитал 3,7 миллиона держателей токенизированных акций, что на 4247,8% больше, чем за год, хотя эта цифра отражает держателей в блокчейне, а не обязательно отдельных инвесторов.
Капитал также перемещается за пределы кошельков и торговых площадок в децентрализованные финансы. Стоимость токенизированных акций, развернутых в DeFi, выросла на 1960,8% за последний год до 247,8 миллиона долларов.
Тем не менее, торговля по-прежнему остается доминирующим сценарием использования на рынке.
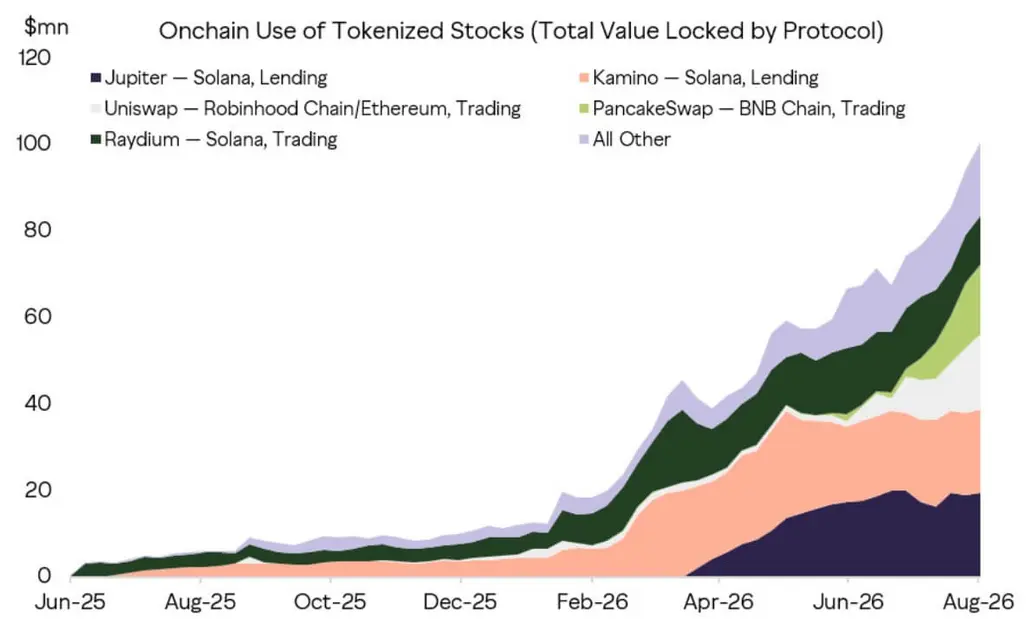
Grayscale оценила в конце августа, что только около 5% рынка токенизированных акций было развернуто в ончейн-финансах, предполагая, что инвесторы до сих пор ценили непрерывную торговлю и глобальный доступ больше, чем использование акций для кредитования, обеспечения и других финансовых приложений.
Новое исключение SEC может помочь расширить эту полезность.
Grayscale заявила, что большая регуляторная ясность, включая структуры, построенные на основе проверенных участников и стандартов токенов, поддерживающих соответствие требованиям, может облегчить интеграцию токенизированных ценных бумаг с кредитными рынками и другой блокчейн-инфраструктурой.
Это позволит токенизированным акциям функционировать как нечто большее, чем просто активы, которыми можно торговать круглосуточно. Они могли бы все чаще служить программируемым обеспечением или использоваться на кредитных рынках, создавая дополнительные финансовые возможности для ценных бумаг, уже циркулирующих в блокчейне.
Ранние признаки этого перехода появляются. Grayscale сообщила, что токенизированные акции, развернутые в кредитных протоколах, таких как Kamino и Jupiter на базе Solana, выросли примерно в десять раз за последний год.
Фирма заявила, что регуляторные изменения в конечном итоге могут позволить сторонам сделки, связанным с ценными бумагами и платежами, рассчитываться вместе в блокчейне, снижая риск того, что одна сторона поставит товар, а другая не сможет.
Исключение создает регулируемый путь для инфраструктуры токенизированных ценных бумаг в США, и оно может послужить основой для платформ, чтобы протестировать некоторые из этих приложений в соответствии с более четкими правилами.
Вето эмитентов и торговые лимиты ограничивают эксперимент
Однако SEC установила значительные границы для этого перехода.
Исключение распространяется на токенизированные акции Национальной системы рынка (NMS), которые представляют собой реальные ценные бумаги. Токены должны предоставлять держателям те же права и привилегии, что и эквивалентные традиционные акции, включая дивидендные права и право голоса. Синтетические инструменты, которые лишь воспроизводят ценовую динамику акций, не подпадают под действие этой структуры.
Это различие имеет значение, поскольку некоторые токенизированные продукты, торгуемые в настоящее время за рубежом, имеют другую структуру. Robinhood, например, описывает свои Classic Stock Tokens в Европе как производные финансовые инструменты, записанные в блокчейне, а не как владение базовыми акциями.
Эмитенты также сохраняют значительный контроль над тем, что попадает на новые площадки. Компании должны иметь возможность возражать, когда неуполномоченная третья сторона пытается токенизировать их ценные бумаги, что позволяет им запретить торговлю своими акциями через TSV.
Площадки должны быть американскими лицами, соблюдать требования санкций Управления по контролю за иностранными активами (OFAC) и ограничивать участие через разрешенный доступ. Торговля также подлежит ограничениям по количеству акций и объемам, которые могут быть переданы.
Эти ограничения могут иметь наибольшее значение во время ночных и выходных сессий. Расширение рынков за пределы обычных часов может улучшить доступ и позволить инвесторам быстрее реагировать на новости, но низкая ликвидность также может привести к более широким спредам и резким движениям цен.
Аткинс признал это противоречие, заявив, что круглосуточная рыночная инфраструктура должна сохранять функции и защиту, доступные в течение традиционного торгового дня. Он сказал, что рыночная активность также может потребоваться для углубления, прежде чем услуги, такие как кредитование ценных бумаг и брокерское обслуживание, смогут эффективно работать в ночное время.
Пятилетнее исключение теперь дает регуляторам и участникам рынка контролируемый тест на то, смогут ли они справиться с этими проблемами.
Для криптофирм, создающих бизнесы по токенизации акций, это создает путь для переноса деятельности, которая в значительной степени развивалась за рубежом, в регуляторную систему США.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Oluwapelumi Adejumo


