
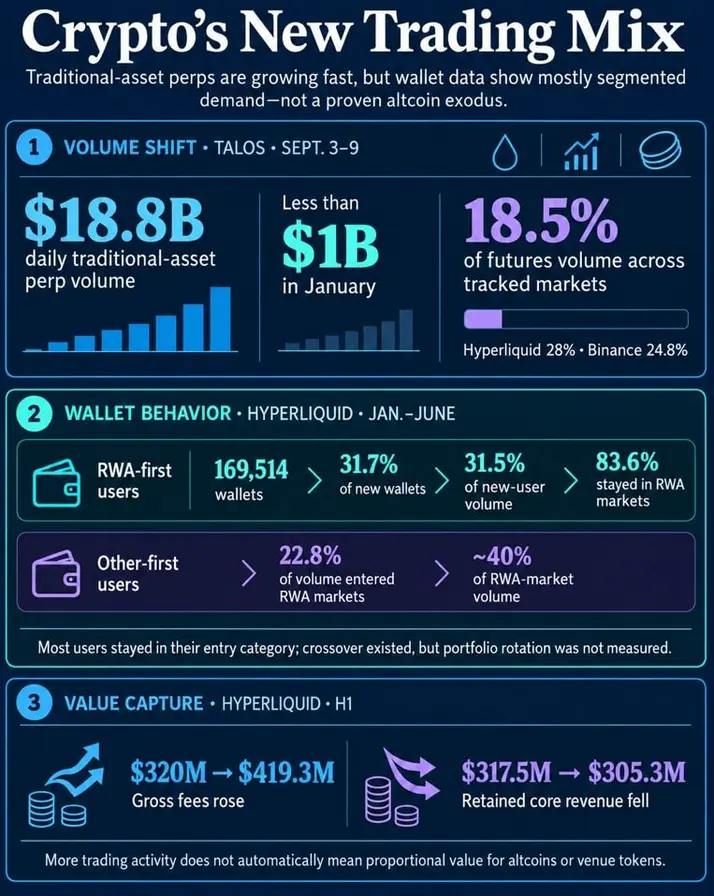
На отслеживаемых Talos рынках среднедневный объем бессрочных фьючерсов на реальные активы (RWA), привязанных к акциям, сырьевым товарам и индексам, вырос с менее чем 1 миллиарда долларов в январе до 18,8 миллиардов долларов за период с 3 по 9 сентября. Это составило 18,5% от объема фьючерсов на этих площадках.
Криптовалютные биржи построили свой деривативный бизнес вокруг бессрочных фьючерсов, и та же структура контрактов теперь охватывает нефть, золото, акции, индексы и компании до IPO.
Данные Talos показывают, что объем бессрочных крипто-контрактов снизился за отчетный период, в то время как общий объем фьючерсов в выборке оставался примерно на одном уровне, а контракты на традиционные активы заполнили разрыв в объеме.
Изменение структуры продуктов создает реальную конкурентную угрозу для альткоинов. Трейдерам больше не нужен новый токен, чтобы найти кредитное плечо, волатильность или круглосуточный рынок.
Поведение кошельков на Hyperliquid указывает на в основном раздельные группы клиентов, с меньшей группой, торгующей на обоих рынках.
Трейдеры Hyperliquid в основном придерживаются своих направлений
Talos обнаружил, что бессрочные контракты на традиционные активы составили 28% объема фьючерсов на Hyperliquid и 24,8% на Binance в выборке. Нефть лидировала по недельным темпам роста, поскольку цена Brent превысила 100 долларов, демонстрируя, как крипто-площадки могут использовать торговлю вокруг события, не связанного с криптовалютой.
CoinDesk Research сообщил, что объем торгов на централизованных биржах вырос на 12,7% по сравнению с предыдущим месяцем до 4,29 триллиона долларов в августе. Спотовая торговля увеличилась на 18,7%, деривативы — на 11,3%, а объем бессрочных контрактов на традиционные активы вырос на 2,37% до 602 миллиардов долларов.
Как активность с традиционными активами, так и крипто-активность расширялись в течение этого месяца. Замещение все еще могло происходить в рамках конкретной площадки или счета, в то время как совокупные данные показывают, что обе категории могут расти вместе.
Фреймворк HIP-3 Hyperliquid позволяет сторонним разработчикам развертывать рынки, включая контракты, связанные с акциями и сырьевыми товарами. DefiLlama разделила новые кошельки на когорты «сначала RWA» и «сначала другое» на основе рынка их первой сделки на Hyperliquid.
С 1 января по 30 июня DefiLlama классифицировала 169 514 новых кошельков как «сначала RWA». Они составили 31,7% новых кошельков и сгенерировали 111,6 миллиарда долларов (31,5%) торгового объема, произведенного новыми пользователями.
Экономика этой когорты привлеченных пользователей резко отличалась от их доли активности: кошельки «сначала RWA» сгенерировали только 8,3% основных торговых комиссий, уплаченных новыми пользователями в исследовании.
Кошельки «сначала RWA» сохранили 83,6% своего объема на рынках RWA, в то время как кошельки «сначала другое», чья первая сделка была в криптовалюте или на другом не-RWA рынке, направили 22,8% своего объема на рынки RWA и произвели примерно 40% объема на рынках RWA.
| Группа | Торговое поведение | Вывод для читателя |
|---|---|---|
| Кошельки «сначала RWA» | 31,7% новых кошельков, 31,5% объема новых пользователей | Рынки традиционных активов привлекли значительную новую когорту, хотя источник их капитала остается неизвестным |
| Кошельки «сначала RWA» | 83,6% объема осталось на рынках RWA | Большинство торговало в основном в той продуктовой категории, через которую они вошли |
| Кошельки «сначала другое» | Примерно 40% объема на рынках RWA | Существующие пользователи крипто-платформ перешли на традиционные активы, при этом изменения в их крипто-позициях не измерялись |
Последующее исследование DefiLlama обнаружило, что 80,9% кошельков «сначала RWA» никогда не переходили на другой рынок, в то время как 82% кошельков «сначала другое» никогда не переходили на рынки RWA.
Межрыночная активность увеличилась среди наиболее частых трейдеров, которые переходили. Пользовательская база делится на три широкие группы: кошельки «сначала RWA», которые в основном придерживаются этих продуктов, кошельки «сначала крипто», которые в основном придерживаются крипто, и меньшее ядро высокочастотных трейдеров, которые рассматривают оба как торговые возможности.
Альткоины сталкиваются с более жесткой конкуренцией за внимание
CryptoRank подсчитал 351 новый листинг на 10 крупных централизованных биржах во втором квартале, что является наименьшим показателем с третьего квартала 2023 года. Токенизированные активы составили 42 добавления, в то время как категории, связанные с предыдущим спекулятивным циклом, потеряли импульс.
На Gate пришлось 573 удаления, почти 60% всех удалений за первое полугодие. MEXC редко сообщала об удалениях и фактически была исключена из этой части анализа.
В выборке CryptoRank приоритеты бирж изменились, поскольку очистка одной площадки доминировала в удалениях, а пробелы в отчетности ограничивали картину по всем биржам. Торговля RWA не может быть причиной этих удалений.
Данные Binance по токенизированным акциям также показывают совпадение, но не раскрывают ротацию портфеля. Binance Research сообщила, что 58,5% ранних пользователей bStocks также использовали бессрочные контракты, прямые акции или оба типа.
Для держателей альткоинов практический риск заключается в конкуренции на периферии. Маркет-мейкеры имеют ограниченные балансы, биржи имеют ограниченные возможности для продвижения, а трейдеры имеют ограниченное внимание. Привычные акции и сырьевые товары теперь конкурируют с ними внутри одних и тех же приложений и систем обеспечения.
У альткоинов появился новый конкурент за спекулятивный спрос. Еще один пример — HIP-3, который позволяет сторонним разработчикам развертывать бессрочные рынки.
Документация по комиссиям Hyperliquid гласит, что развертыватели могут удерживать до 50% торговых комиссий, генерируемых их активами. Торговые комиссии, направляемые в Фонд помощи протокола, автоматически конвертируются в HYPE, нативный токен Hyperliquid, а приобретенный HYPE сжигается.
Только часть активности, развернутой разработчиками, достигает механизмов, связанных с HYPE. Сжигание Фонда помощи может сократить предложение токенов, в то время как рыночная цена по-прежнему зависит от спроса, ликвидности и общего рынка.
Активность и удержанная экономика могут расходиться
Расхождение проявилось в данных за первое полугодие, рассчитанных 21Shares, которые оценили, что валовые комиссии Hyperliquid выросли с 320 миллионов долларов в первом полугодии 2025 года до 419,3 миллиона долларов в первом полугодии 2026 года. Их показатель основного дохода протокола, доля комиссий, возвращаемая в казну платформы, упал с 317,5 миллионов долларов до 305,3 миллионов долларов.
Валовые комиссии и основной доход двигались в противоположных направлениях, поскольку рынки, развернутые разработчиками, захватывали большую долю активности.
Крипто-перпы лидировали в следующем ежемесячном расширении, поскольку общий открытый интерес Hyperliquid вырос с 6,6 миллиарда долларов до 8,8 миллиарда долларов в сентябре. Тем временем доля HIP-3 снизилась с 34% до 25%.
Торговля традиционными активами может заполнить пробел в крипто-объеме в один период и расти вместе с крипто в другой. Она может привлечь новые кошельки, предоставить существующим пользователям больше продуктов и создать потоки комиссий, разделенные между протоколом, разработчиками и механизмами, связанными с токенами, делая биржи менее зависимыми от циклов криптовалют.
Для альткоинов результат более неоднозначен. Крипто-торговые рельсы могут процветать, даже когда спрос на активы, которые их построили, растет медленнее.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Gino Matos


