
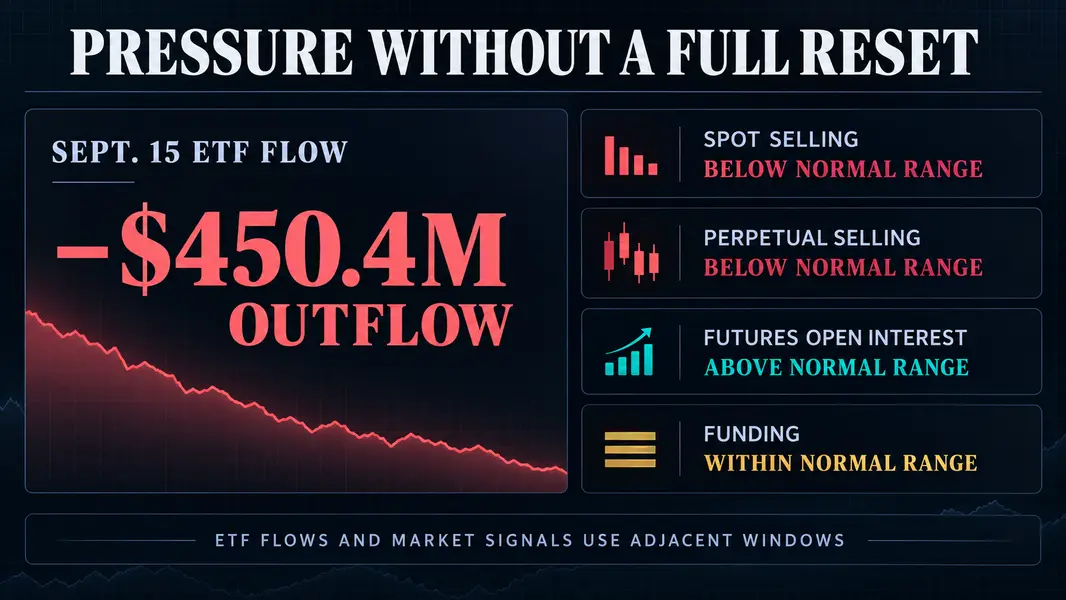
15 сентября чистый отток средств из спотовых биткоин-ETF в США составил 450 миллионов долларов. Это более чем компенсировало приток в размере 159 миллионов долларов за предыдущую торговую сессию, а за шесть завершенных сессий с 8 сентября общий чистый вывод средств составил 753 миллиона долларов.
Этот разворот нивелировал краткосрочный сигнал спроса, появившийся на фоне начала двухдневного заседания Федеральной резервной системы по вопросам политики. На момент публикации биткоин торговался около 75 900 долларов, приближая рынок к нижней границе диапазона, согласно последнему еженедельному отчету Glassnode.
Чистые потоки ETF измеряют создание и погашение паев фондов. Идентификаторы инвесторов и прямая продажа биткоинов не входят в эти данные. Полезный вывод более узкий: разворот ETF произошел на фоне общего давления со стороны продавцов.
Спотовые и бессрочные продавцы действуют сообща
Отчет Glassnode за 38-ю неделю показал, что кумулятивная дельта спотового объема, измеряющая агрессивные покупки минус агрессивные продажи, составила минус 142 миллиона долларов. Это ниже нижней статистической границы в минус 115 миллионов долларов и указывает на доминирование продавцов на централизованных биржах в наборе данных Glassnode.
Продавцы на рынке деривативов также были активны. Кумулятивная дельта бессрочных фьючерсов упала до минус 605 миллионов долларов, что значительно ниже нижней границы в минус 233 миллиона долларов, сигнализируя об агрессивных продажах в бессрочных фьючерсах.
Несмотря на давление, кредитное плечо оставалось повышенным. Открытый интерес по фьючерсам, то есть стоимость непогашенных контрактов, снизился с 37 миллиардов до 36 миллиардов долларов, но остался выше верхней границы в 36 миллиардов долларов. Платежи по финансированию длинных позиций, отражающие периодический перевод средств между держателями длинных и коротких позиций по бессрочным фьючерсам, выросли до 1,4 миллиона долларов, оставаясь в пределах нормального статистического диапазона.
Сочетание этих факторов оставляет больше возможностей для усиления следующего шока, в то время как нормальное финансирование говорит против уже существующего экстремального дисбаланса длинных позиций. Снимок Glassnode сделан до данных Farside по ETF за 15 сентября. Смежные временные окна подтверждают наличие общего давления, оставляя неразрешенной причинно-следственную связь между погашением ETF и продажами на биржах.
Решение Федеральной резервной системы по политике оставалось в стадии ожидания на тот же момент отчетности. Поэтому первый тест биткоина после принятия решения был еще впереди.
Конструктивная реакция будет сочетать стабилизацию цены с улучшением спотовых потоков при сохранении порядка в открытом интересе. Более убедительное медвежье движение будет сочетать возобновление спотовых продаж с резким падением открытого интереса и сбросом финансирования, что свидетельствует о распространении давления на вынужденное сокращение плеча.
До принятия решения рынок можно охарактеризовать как уязвимый, а не сломленный: углубилось распределение спотовых активов, активны продавцы деривативов, а объем позиций остается достаточно большим, чтобы усилить следующее движение.
Всегда имейте в виду, что редакции могут придерживаться предвзятых взглядов в освещении новостей.
Автор – Liam 'Akiba' Wright


